3. 逾期天数基础
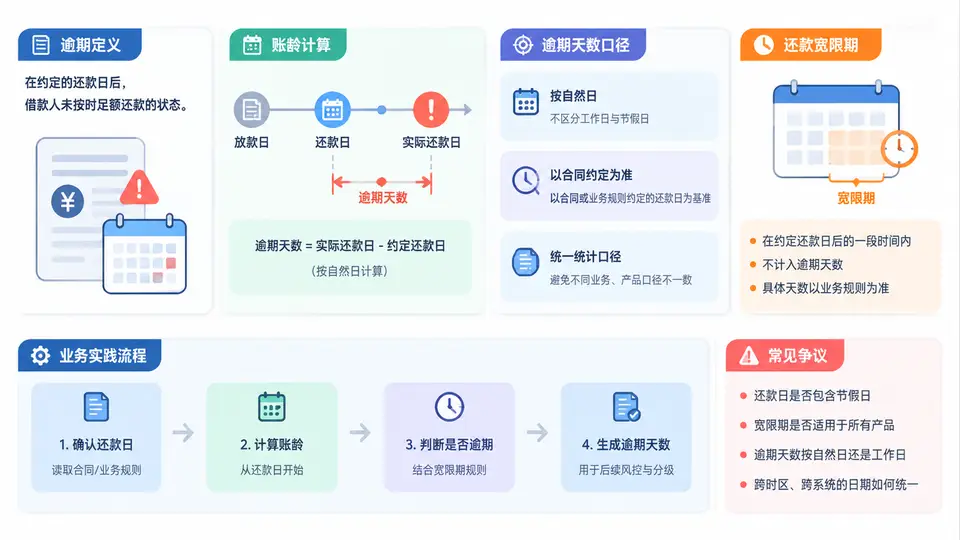
在预期信用损失与风险分类体系中,逾期天数是触发评级迁徙、SICR判定和阶段划分的第一手信号。但“逾期几天”看似简单,实际在系统落地时经常出现同一笔业务在不同报表中天数不一致的情况。本节从逾期定义出发,梳理账龄计算、天数口径、宽限期处理以及常见争议,帮助你把逾期天数做成可审计、可复用的风险变量。
一、核心原理:逾期不是“没还钱”,而是“未按合同约定时点足额偿还”
逾期定义必须同时满足三个要素:合同约定的应还时点、实际偿还金额、是否足额。只要在应还日终了时,客户未将当期应还本金、利息或费用足额存入还款账户,即构成逾期。这里的关键是“足额”:部分还款、少还利息、少还费用,都可能触发逾期,而不是只看本金是否到账。
账龄计算则是在逾期定义基础上,把“逾期状态”转化为“逾期天数”。常见做法是:以应还日次日起算,到实际结清日或观察日为止,按自然日累计。若期间发生部分还款,需要判断是“先冲费用、再冲利息、后冲本金”还是按合同约定顺序冲抵,不同冲抵顺序会直接影响剩余逾期本金和天数。
核心公式:逾期天数 = 观察日 - 应还日(若观察日已还清,则取实际结清日 - 应还日)。若存在多期逾期,通常取最早未结清期次的应还日作为起算点,形成“最长逾期天数”口径。
二、方法流程:从应还计划到逾期天数的五步链路
- 生成应还计划:根据合同放款日、还款频率、还款方式(等额本息、先息后本、到期一次还本等)生成每期应还日、应还本金、应还利息和应还费用。
- 匹配实际还款:将每笔还款按时间顺序匹配到最早未结清期次,记录实际到账日、到账金额和冲抵明细。
- 判断是否足额:若某期次在应还日终了时仍有未结清金额,则标记该期次逾期,起算日为应还日次日。
- 累计逾期天数:按自然日累计,观察日通常取报表日或评估基准日;若期间结清,则截止到结清日。
- 输出多口径结果:至少输出“当前逾期天数”“最长逾期天数”“连续逾期天数”三个指标,供评级迁徙和SICR判定使用。
下面是一个简化的账龄计算伪代码,便于理解系统实现逻辑:
for each installment in schedule:
    due_date = installment.due_date
    due_amount = installment.principal + installment.interest + installment.fee
    paid_amount = sum(payments matched to this installment)
    if paid_amount < due_amount:
        overdue_start = due_date + 1 day
        if observation_date >= overdue_start:
            overdue_days = observation_date - overdue_start + 1
        else:
            overdue_days = 0
    else:
        overdue_days = 0
    record(installment, overdue_days)
三、逾期天数口径:当前、最长、连续,别混用
业务实践中,逾期天数至少有三种口径,混用会导致评级迁徙结果不可解释:
| 口径 | 定义 | 典型用途 | 注意事项 |
|---|---|---|---|
| 当前逾期天数 | 观察日时点,最早未结清期次的逾期天数 | 日常监控、催收优先级 | 若已结清则为0,不能反映历史逾期 |
| 最长逾期天数 | 历史上所有期次中逾期天数最大值 | 评级迁徙、SICR判定 | 一旦发生即长期保留,需明确回溯窗口 |
| 连续逾期天数 | 最近一次连续未足额还款的累计天数 | 阶段划分、不良认定 | 部分还款可能中断连续性,需定义中断规则 |
例如,某客户在1月应还日逾期10天,2月正常还款,3月又逾期5天。当前逾期天数为5天,最长逾期天数为10天,连续逾期天数则取决于2月正常还款是否中断了连续性。若系统只输出一个“逾期天数”,评级迁徙时可能把该客户误判为低风险。
四、还款宽限期:不是“不算逾期”,而是“不计罚息或不上报”
宽限期是合同或业务政策给予的缓冲时间,常见1至3天。需要区分三种处理方式:
- 宽限期内还款不计逾期:应还日次日起至宽限期末仍视为正常,逾期天数从宽限期末次日起算。
- 宽限期内还款计逾期但免罚息:逾期天数照算,但减免罚息,征信上报可能仍体现逾期。
- 宽限期内还款不上报征信:仅影响内部风险分类,外部征信按正常处理。
常见误区:把宽限期直接等同于“应还日延后”。如果系统在宽限期内仍按原应还日计算账龄,但报表又按宽限期后计算,就会出现同一客户在两个系统中逾期天数相差数天的情况。必须在数据字典中明确宽限期是否影响起算日、是否影响征信上报、是否影响罚息。
五、业务实践中的常见争议与复盘
争议一:部分还款是否中断逾期?若客户在逾期第5天还了部分金额,但未足额,通常不中断逾期,逾期天数继续累计;若合同约定“部分还款可重新计算账龄”,则需按合同执行。建议默认不中断,除非合同明确约定。
争议二:费用逾期是否计入天数?若费用未还也构成合同违约,则应计入;若费用不影响本金利息偿还,可单独统计。评级迁徙中建议使用“本金或利息逾期”口径,避免费用争议干扰SICR判定。
争议三:系统切换或数据迁移导致天数跳变。新旧系统对应还日、冲抵顺序、宽限期处理不一致时,会出现逾期天数突然增加或减少。复盘时应做“双跑比对”,逐笔核对起算日和结清日,而不是只看汇总数。
实操建议:在数据字典中固定以下字段:应还日、宽限期天数、逾期起算日、实际结清日、当前逾期天数、最长逾期天数、连续逾期天数、逾期口径标识。任何评级迁徙或SICR规则引用逾期天数时,必须同时引用口径标识,避免“同名不同义”。
逾期天数是风险分类的基石,但它的可靠性取决于定义是否清晰、账龄是否可追溯、口径是否统一。把宽限期、部分还款、费用冲抵等边界情况提前定义清楚,后续的评级迁徙和SICR联合判定才不会建立在流沙之上。