1. 课程导入
一、为什么需要“联合判定”
在预期信用损失(ECL)体系中,信用风险显著增加(SICR,Significant Increase in Credit Risk)是决定资产处于第一阶段还是第二阶段的关键闸门。很多团队在落地时容易走向两个极端:一种是把SICR简化为“逾期超过30天即触发”,另一种是只看内部评级是否下调,忽略逾期事实。两种做法都会带来偏差:前者可能把季节性晚付、宽限期内的客户误判为风险显著上升,导致拨备虚增;后者则可能漏掉那些评级尚未调整、但还款行为已经恶化的资产,导致拨备不足。
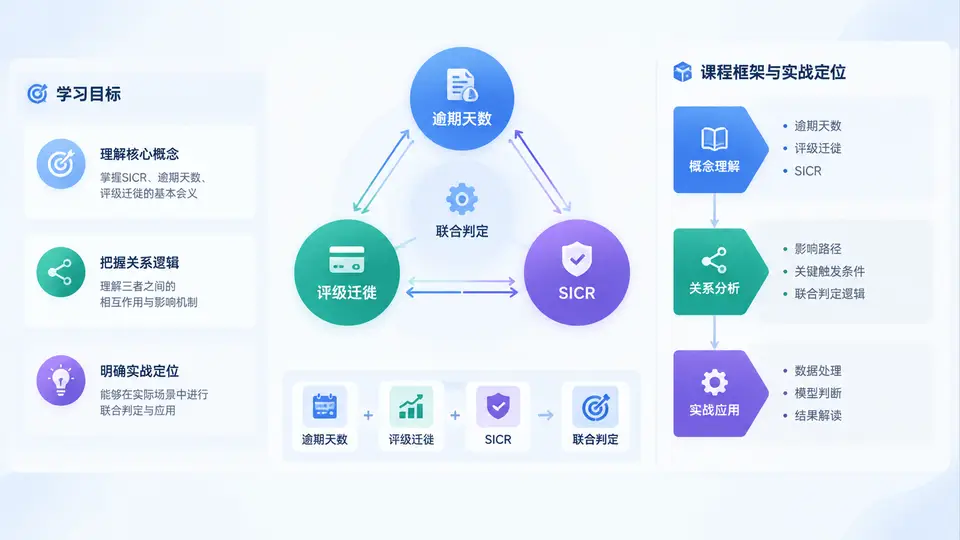
监管要求本质上是“多维证据、综合判断”。逾期天数是客观行为证据,评级迁徙是前瞻性量化证据,而SICR判定是规则与判断的合成结论。本课程的核心,就是把这三种信号放在同一套可复现、可审计、可解释的流程中。
二、学习目标
完成本课程后,你应当能够独立完成以下任务:
- 准确区分SICR触发条件中的“逾期天数阈值”“评级迁徙阈值”“定性预警信号”三类输入。
- 设计并实现逾期天数计算逻辑,包括到期日、宽限期、节假日顺延、部分还款等边界处理。
- 理解评级迁徙矩阵的构建方法,并能从迁徙率中提取SICR触发规则。
- 编写联合判定规则,处理“逾期触发但评级未动”“评级下调但未逾期”等冲突场景。
- 对判定结果进行回溯测试、误判复盘与参数调优,形成可审计的文档。
三、SICR与逾期天数、评级迁徙的关系
三者不是并列的独立模块,而是证据链上的不同环节。逾期天数是原始事实,评级迁徙是模型加工后的判断,SICR是最终决策。可以用一个简单的层次来理解:
| 层次 | 输入/信号 | 性质 | 典型阈值 | 在SICR中的角色 |
|---|---|---|---|---|
| 行为层 | 逾期天数(DPD) | 客观、滞后 | 30天、60天、90天 | 硬触发或强证据 |
| 模型层 | 评级迁徙、PD变化 | 前瞻、量化 | 下调1级、PD上升X% | 软触发或补充证据 |
| 决策层 | SICR联合判定 | 规则+判断 | 组合逻辑 | 输出阶段划分结论 |
需要特别注意的是,逾期天数具有不可逆的累积性:一旦进入30+,后续即使还清,历史逾期事实仍可能影响判定。而评级迁徙具有可回迁性:评级上调后,SICR状态是否解除,需要结合“治愈期”规则单独设计。这两者的时间属性不同,是联合判定中最容易出错的地方。
四、整体课程框架与实战定位
本课程共30章,按“原理—数据—规则—实现—验证—治理”六段推进。第1章建立全局认知,后续章节逐步深入。整体框架如下:
- 原理与监管要求:SICR定义、三阶段划分、监管底线与常见解释口径。
- 数据与指标:逾期天数计算、评级体系、PD/LGD/EAD数据准备。
- 规则设计:阈值设定、组合逻辑、治愈期与回迁规则。
- 工程实现:批量计算、规则引擎、调度与日志。
- 验证与复盘:回溯测试、误判分析、参数调优。
- 治理与审计:文档、版本、审批与监管沟通。
五、一个典型场景:同一客户为何结论不同
假设某客户合同到期日为3月31日,宽限期5天,4月10日才还款。若系统只看到“4月10日还款”,可能认为未逾期;但按合同口径,4月5日已进入逾期,4月10日时DPD=5。若该客户评级同时从B下调至CCC,则:
输入:
  dpd = 5
  rating_migration = B -> CCC
  pd_change = +18%

规则:
  if dpd >= 30: SICR = True
  elif rating_migration 下调 >= 1级 and pd_change >= 10%: SICR = True
  else: SICR = False

输出:
  SICR = True(由评级迁徙触发,而非逾期天数)
这个例子说明:逾期天数未到阈值,不代表SICR一定为否。联合判定的价值,正是在于捕捉这种“行为尚未恶化、但模型已经预警”的资产。
六、常见误区与复盘要点
- 误区2:忽略宽限期与到期日口径。不同产品的宽限期、还款日、节假日顺延规则不同,直接导致DPD计算偏差。
- 误区3:评级迁徙只看级别,不看PD变化。同一级别内PD也可能大幅波动,仅看级别会漏判。
- 误区4:没有治愈期设计。触发SICR后何时解除,必须有明确规则,否则阶段划分会长期停留在第二阶段。
- 误区5:规则不可解释、不可追溯。监管检查时无法说明“为什么这笔资产被判定为SICR”,是常见的高风险问题。
七、本章小结与行动清单
本章建立了三个关键认知:第一,SICR是联合判定,不是单一阈值;第二,逾期天数与评级迁徙分别代表行为证据和模型证据,时间属性不同;第三,课程后续将围绕规则设计、工程实现和验证治理展开。建议你在进入下一章前,先完成以下准备:
- 梳理你所在机构的逾期天数计算口径,确认宽限期和到期日规则。
- 确认评级体系是否支持迁徙矩阵,PD数据是否可按客户/合同粒度获取。
- 列出当前SICR判定中最大的三个痛点,作为后续章节的重点对照。
当你能够清晰回答“这笔资产为什么被判定为SICR”时,联合判定才算真正落地。