3. 宏观卫星模型基础
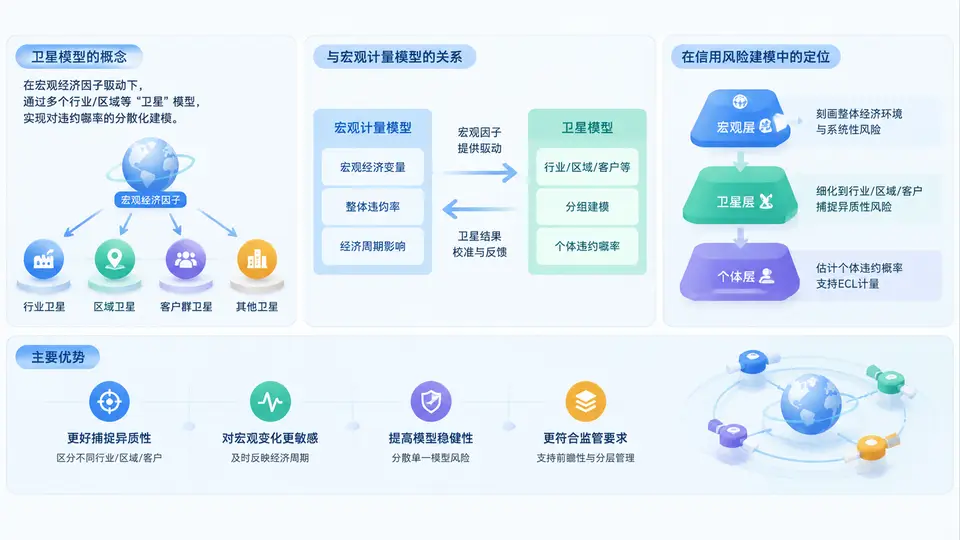
在IFRS 9预期信用损失(ECL)框架下,信用风险建模的核心任务是将“未来宏观经济的不确定性”转化为“可计量的违约概率(PD)、违约损失率(LGD)与违约风险暴露(EAD)”。然而,纯粹的统计模型往往只依赖历史违约数据,难以直接吸收GDP、失业率、房价指数等宏观变量。宏观卫星模型(Macro Satellite Model)正是为解决这一断层而设计的结构性组件:它不替代主模型,而是作为主模型的“外挂模块”,将宏观情景映射为信用风险参数的调整因子。
3.1 卫星模型的核心概念
卫星模型是一种“分层建模”策略。其基本思想是:将信用风险模型拆分为两个层次——核心模型负责刻画个体层面的违约机制(如Logistic回归、生存分析),卫星模型则负责建立宏观变量与核心模型输入参数之间的桥梁。卫星模型通常不直接预测违约,而是预测“违约驱动因子”,例如行业违约率、评级迁移矩阵或宏观敏感型财务比率。
从数学形式看,卫星模型可表示为:
Y_t = f(M_t, θ) + ε_t

其中:
Y_t:t期信用风险驱动因子(如行业违约率、PD中枢)
M_t:t期宏观变量向量(GDP增速、失业率、利率、房价指数等)
θ:待估参数
ε_t:残差项卫星模型的关键特征在于可解释性与可审计性。监管机构要求ECL模型能够说明宏观情景如何传导至拨备,卫星模型恰好提供了这条传导链的显式表达。
3.2 与宏观计量模型的关系
卫星模型与宏观计量模型(如VAR、DSGE、ARIMA)并非竞争关系,而是上下游关系。宏观计量模型负责生成“情景路径”,即未来若干年GDP、失业率等变量的联合路径;卫星模型则负责将这些路径“翻译”为信用风险参数。两者的分工可概括为:
- 宏观计量模型:解决“未来宏观世界长什么样”的问题,输出情景路径。
- 卫星模型:解决“这样的宏观世界对信用风险意味着什么”的问题,输出PD/LGD调整因子。
- 核心信用模型:解决“给定调整因子后,每笔资产的ECL是多少”的问题。
关键区别:宏观计量模型通常追求对经济系统的完整刻画,参数多、结构复杂;卫星模型则追求“局部有效”,只关注与信用风险最相关的少数宏观变量,模型精简、估计稳健。卫星模型不要求预测宏观变量本身,只要求建立宏观变量与信用风险之间的稳定映射。
3.3 在信用风险建模中的定位与优势
在ECL三要素(PD、LGD、EAD)中,卫星模型最常应用于PD的宏观调整,也可扩展至LGD(如抵押品价值随房价指数变动)和EAD(如授信额度使用率随经济周期变动)。其定位可总结为“情景传导器”:将宏观情景的冲击,按行业、区域或组合维度,差异化地传导至信用风险参数。
卫星模型的主要优势包括:
- 监管合规性:满足IFRS 9对“前瞻性信息”的纳入要求,且传导逻辑可追溯、可解释。
- 灵活性:可针对不同行业、地区或产品分别建立卫星模型,避免“一刀切”的宏观调整。
- 稳健性:相比将宏观变量直接塞入核心模型,卫星模型的分层结构降低了过拟合风险。
- 可维护性:当宏观情景更新时,只需重新运行卫星模型,无需重构核心信用模型。
下表对比了卫星模型与“直接嵌入法”的差异:
| 对比维度 | 卫星模型(分层) | 直接嵌入法(单层) |
|---|---|---|
| 模型结构 | 宏观→卫星→核心,两层映射 | 宏观与个体变量混合入一个模型 |
| 可解释性 | 高,传导链清晰 | 低,宏观变量系数难以业务解释 |
| 过拟合风险 | 较低,分层估计 | 较高,参数多且共线性强 |
| 维护成本 | 低,卫星模型可独立更新 | 高,每次情景更新需重估全模型 |
| 监管接受度 | 普遍接受 | 需额外论证 |
3.4 案例场景:失业率卫星模型
假设某银行零售组合需要将失业率情景纳入ECL。核心PD模型已包含“借款人收入负债比”等个体变量,但未包含宏观变量。此时可构建一个卫星模型:
卫星模型:行业违约率_t = α + β1 * 失业率_t + β2 * GDP增速_t + ε_t

估计结果(示例):
α = 0.8%
β1 = 0.35(失业率每上升1%,行业违约率上升0.35%)
β2 = -0.12(GDP增速每上升1%,行业违约率下降0.12%)

情景输入:
基准情景:失业率 5.0%,GDP增速 4.5%
不利情景:失业率 8.0%,GDP增速 1.0%

卫星模型输出:
基准违约率 = 0.8% + 0.35*5.0 - 0.12*4.5 = 2.01%
不利违约率 = 0.8% + 0.35*8.0 - 0.12*1.0 = 3.48%

调整因子 = 3.48% / 2.01% ≈ 1.73
该调整因子随后被应用于核心PD模型的截距项或通过评分卡平移,最终影响每笔资产的ECL。整个过程清晰展示了“宏观情景→卫星模型→核心模型→ECL”的传导路径。
实践提示:卫星模型的解释变量不宜过多,通常3~5个宏观变量即可。变量选择应基于经济逻辑与统计显著性,并避免高度共线性。建议优先使用行业违约率、评级迁移率等“信用风险中枢”作为因变量,而非直接使用个体违约标签。
3.5 常见误区与复盘
误区一:卫星模型可以替代宏观计量模型。卫星模型不生成宏观情景,只消费宏观情景。没有宏观计量模型提供的情景路径,卫星模型无法独立运行。
误区二:卫星模型越复杂越好。卫星模型的价值在于“稳健传导”,而非“精准预测”。过度复杂的卫星模型会引入额外的不确定性和审计难度。
误区三:所有组合共用同一个卫星模型。不同行业、不同区域对宏观变量的敏感度差异显著。共用模型会导致风险低估或高估。建议按组合维度分别估计,或至少引入行业虚拟变量。
误区四:忽略卫星模型的残差诊断。卫星模型的残差应满足白噪声假设。若残差存在自相关或异方差,需考虑加入滞后项或使用稳健标准误,否则传导因子可能失真。