1. 课程导入
1.1 为什么需要IFRS 9 ECL
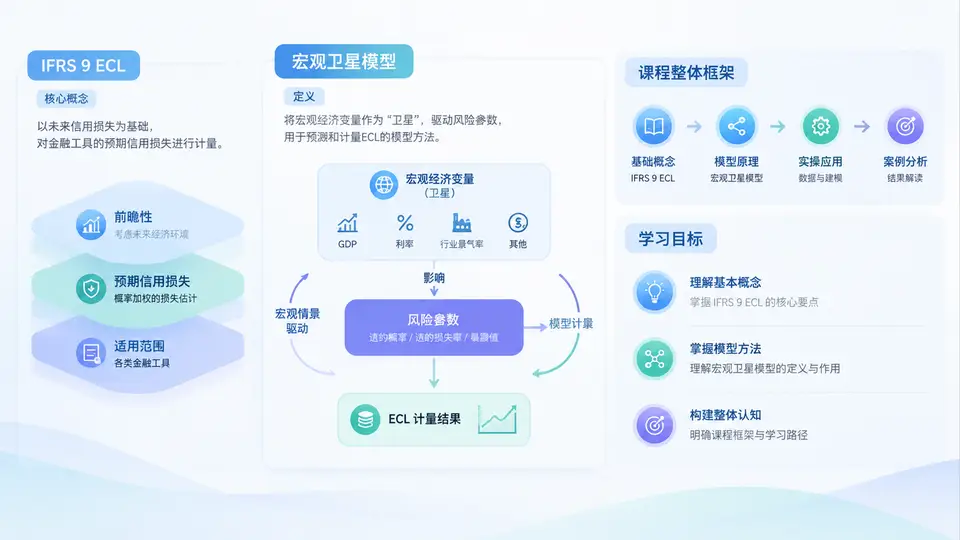
IFRS 9《金融工具》自2018年起在全球主要资本市场陆续生效,其最具变革性的内容之一,是用预期信用损失(Expected Credit Loss,ECL)模型取代了IAS 39下的已发生损失模型。旧模型只有在出现客观减值证据后才确认损失,具有明显的“滞后性”;而ECL要求企业在资产负债表日,基于未来可能发生的违约事件,提前确认信用损失。这一转变使拨备从“事后确认”变为“事前预判”,也让财务结果与宏观经济环境之间的联系变得空前紧密。
ECL的核心计量框架可以概括为三个要素:违约概率(PD)、违约损失率(LGD)和违约风险暴露(EAD)。三者的乘积构成某一时点上的预期损失,再经过折现与时间加权,形成整个存续期内的ECL。IFRS 9还引入了三阶段模型:阶段一按12个月ECL计提,阶段二和阶段三按存续期ECL计提。阶段划分的关键触发条件,正是信用风险是否显著增加(SICR)。
核心公式:ECL = Σ(PD × LGD × EAD × 折现因子),其中PD、LGD、EAD均需在“前瞻性”情景下估计。
问题随之而来:前瞻性信息如何量化?宏观变量如何进入PD和LGD?不同情景如何加权?这正是宏观卫星模型要解决的核心问题。
1.2 宏观卫星模型的定义与定位
在银行和金融机构的ECL体系中,模型通常分为两层:核心模型与卫星模型。核心模型负责从客户特征、账龄、历史还款行为等维度估计基准PD和LGD;卫星模型则负责把宏观经济变量(如GDP增速、失业率、房价指数、利率、PMI等)映射到核心模型的参数上,使ECL能够随宏观情景动态变化。
因此,宏观卫星模型(Macro Satellite Model)可以定义为:一种以宏观经济变量为输入、以信用风险参数(PD、LGD、EAD或迁移率)为输出的辅助模型,用于将宏观情景传导至ECL计量结果。它不直接替代核心评分卡或违约模型,而是作为“翻译层”,把宏观预测转化为信用风险参数的调整量。
从工程视角看,卫星模型通常具备以下特征:
- 输入明确:输入为可获取、可预测、可审计的宏观变量序列。
- 输出可映射:输出为PD、LGD或迁移矩阵的乘数或调整项。
- 情景可切换:支持基准、乐观、悲观等多情景并行计算。
- 可回测:能够用历史数据检验宏观变量与违约率之间的解释力。
- 可治理:模型假设、变量选择、系数估计均需文档化并接受验证。
卫星模型不是“越复杂越好”。在监管审查中,可解释性、稳定性和可回测性往往比高阶机器学习模型更重要。
1.3 核心原理:宏观变量如何传导至ECL
宏观卫星模型的底层逻辑,是信用风险具有周期性。经济扩张期,企业盈利改善、居民收入稳定,违约率下降;经济收缩期,失业上升、资产价格下跌,违约率和损失率同时抬升。卫星模型要做的,就是用统计方法捕捉这种周期性关系。
常见的传导路径有三类:
- PD传导:宏观变量直接影响违约概率。例如,失业率上升1个百分点,零售贷款组合的年度PD可能上升0.3个百分点。
- LGD传导:宏观变量影响抵押品价值和回收率。例如,房价指数下跌会降低住房抵押贷款的回收金额,从而推高LGD。
- EAD传导:宏观变量影响授信使用率。例如,经济下行时企业更倾向于提取循环授信额度,导致EAD上升。
在建模方法上,常用手段包括线性回归、逻辑回归、向量自回归(VAR)、误差修正模型(ECM)以及面板回归。选择哪种方法,取决于数据频率、样本长度、变量平稳性和业务可解释性要求。
示例:卫星模型参数配置片段
model:
  name: macro_satellite_pd
  target: pd_annual
  variables:
    - gdp_growth
    - unemployment_rate
    - policy_rate
  method: ols
  lag: 2
  scenario_weight:
    base: 0.5
    optimistic: 0.2
    pessimistic: 0.3
上述配置表达了一个典型思路:用滞后两期的GDP增速、失业率和政策利率解释年度PD,并在最终ECL中按情景权重加权。
1.4 方法流程:从宏观情景到ECL输出
一个完整的宏观卫星模型应用流程,通常包含以下步骤:
| 步骤 | 关键任务 | 典型输出 |
|---|---|---|
| 1. 情景设定 | 确定基准、乐观、悲观情景及宏观变量路径 | 多情景宏观数据表 |
| 2. 变量筛选 | 相关性分析、共线性检验、业务合理性判断 | 入选变量清单 |
| 3. 模型估计 | 回归、VAR或面板估计,检验显著性与稳定性 | 系数、拟合优度、残差诊断 |
| 4. 参数映射 | 将宏观输出映射为PD、LGD、EAD调整 | 情景化风险参数 |
| 5. ECL计算 | 结合核心模型与折现因子计算ECL | 三阶段ECL结果 |
| 6. 情景加权 | 按概率权重汇总多情景ECL | 最终拨备金额 |
| 7. 回测与治理 | 历史回测、敏感性分析、文档归档 | 验证报告与模型文档 |
这一流程的关键在于“可追溯”:每一个ECL数字,都应能追溯到具体情景、具体变量、具体系数和具体映射规则。
1.5 案例场景:一个简化的零售贷款示例
假设某银行零售贷款组合基准情景下年度PD为2.0%,LGD为45%,EAD为100亿元。卫星模型显示,在悲观情景下失业率上升导致PD乘数为1.4,房价下跌导致LGD乘数为1.15。则悲观情景下:
PD_悲观 = 2.0% × 1.4 = 2.8%
LGD_悲观 = 45% × 1.15 = 51.75%
ECL_悲观 ≈ 100亿 × 2.8% × 51.75% = 1.449亿元
若基准情景ECL为0.9亿元,乐观情景为0.6亿元,按50%、20%、30%加权,最终ECL为:
ECL_加权 = 0.9×0.5 + 0.6×0.2 + 1.449×0.3 = 1.0047亿元
这个例子说明,卫星模型的价值不在于单独给出一个数字,而在于让不同宏观情景下的ECL差异变得可量化、可解释、可审计。
1.6 常见误区与复盘要点
误区一:把卫星模型当成核心模型。卫星模型只负责宏观传导,不能替代客户级评分卡和违约定义。
误区二:变量越多越好。过多变量会导致共线性、过拟合和解释困难,监管审查中容易被质疑。
误区三:忽略滞后效应。宏观变量对信用风险的影响往往有滞后,直接同期回归可能低估或高估传导速度。
误区四:情景权重随意设定。权重应有经济逻辑或历史频率支撑,不能为了平滑结果而人为调整。
误区五:只做建模不做回测。没有回测的卫星模型无法证明其在不同经济周期中的稳健性。
复盘时,应重点检查:变量选择是否有业务逻辑、系数符号是否符合经济直觉、模型在样本外是否稳定、情景传导是否单调、结果是否经过独立验证。
1.7 课程整体框架与学习目标
本课程共30章,围绕“理论—方法—实现—治理”四条主线展开。前段建立IFRS 9 ECL与卫星模型的概念基础;中段深入变量筛选、模型估计、情景设计与参数映射;后段聚焦代码实现、回测验证、监管合规与案例复盘。
完成本课程后,学员应能够:
- 准确解释IFRS 9三阶段模型与ECL三要素的计算逻辑。
- 定义宏观卫星模型在ECL体系中的位置与边界。
- 独立完成宏观变量筛选、模型估计与情景映射的基本流程。
- 识别卫星模型开发中的常见误区,并设计回测与治理方案。
- 将宏观情景转化为可审计的PD、LGD、EAD调整,并汇总为最终ECL。
学习建议:每章结束后,尝试用自己的业务数据复现关键步骤。卫星模型是一门“做中学”的技能,仅阅读理论难以形成真正的建模判断力。