3. 信贷组合分群基础
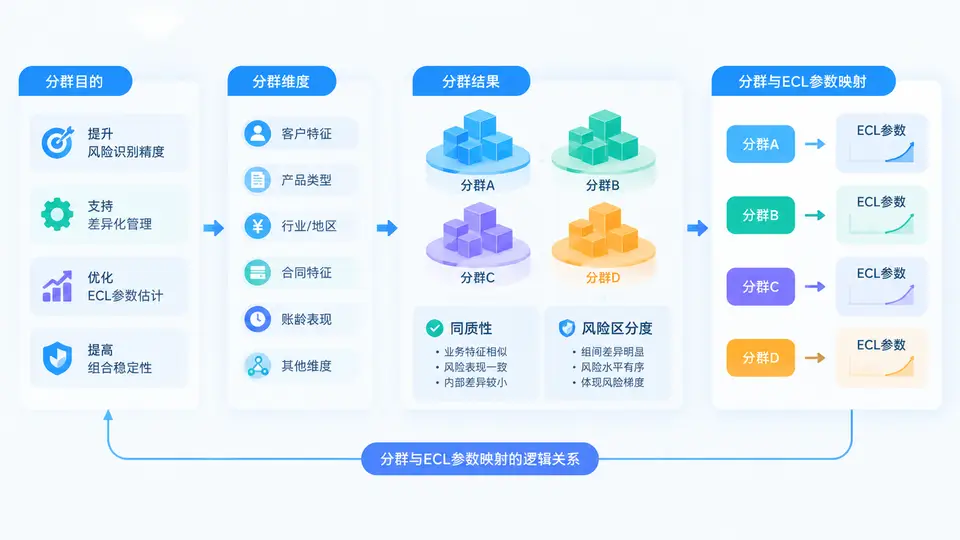
在ECL(预期信用损失)计量中,很多团队的第一反应是“把全部贷款放进一个模型跑PD、LGD、EAD”。这种做法在组合规模小、业务单一时勉强可行,但当组合包含房贷、信用卡、小微经营贷、消费分期等差异极大的产品时,单一模型会同时犯两类错误:对低风险客群高估损失,对高风险客群低估损失。分群(Segmentation)正是解决这一问题的第一道工程化手段。
一、分群的目的:不是分类,而是让参数“可估计、可解释、可审计”
分群的核心目的可以归纳为三点:
- 风险同质性:同一群组内的客户在违约驱动因素、损失形态上足够相似,使PD/LGD的估计具备统计稳定性。
- 风险区分度:不同群组之间的风险水平存在显著差异,否则分群没有信息增益。
- 参数映射可落地:每个群组能够对应到一组可计算、可回溯、可审计的ECL参数,而不是停留在业务描述层面。
换句话说,分群不是把客户“贴标签”,而是为后续的PD模型、LGD模型和EAD模型建立稳定的建模单元。分群做错,后面所有参数都会系统性偏移。
二、分群维度:从业务维度到风险维度的映射
实践中常用的分群维度可以分为四类:
| 维度类别 | 典型字段 | 对ECL参数的影响 |
|---|---|---|
| 产品维度 | 房贷、信用卡、消费贷、经营贷 | 决定LGD基准与EAD摊还方式 |
| 客户维度 | 零售/对公、评级、行业、区域 | 影响PD水平与迁移矩阵 |
| 风险维度 | 逾期阶段、五级分类、内部评分 | 直接决定PD区间与阶段划分 |
| 担保维度 | 抵押、质押、保证、信用 | 显著影响LGD与回收率 |
分群维度不是越多越好。维度过多会导致每个群组样本量不足,参数估计噪声大;维度太少则同质性不足。通常建议先按“产品+担保”做一级分群,再按“风险阶段+评分区间”做二级分群。
实用原则:一级分群保证业务可解释,二级分群保证统计可估计。任何分群方案都应能回答:“这个群组的PD、LGD、EAD分别用什么数据、什么模型、什么假设来估计?”
三、同质性与风险区分度:分群质量的两把尺子
同质性(Homogeneity)指群组内部风险特征一致,常用群内PD方差、违约率极差来衡量。风险区分度(Discrimination)指群组之间风险差异明显,常用群间违约率比值、基尼系数或IV值来衡量。
两者存在天然张力:分得越细,同质性越高,但样本量下降,区分度的统计显著性可能不足。因此分群评估需要同时看两个指标:
群组质量检查清单:
1. 群内违约率标准差 / 群间违约率极差 < 0.5
2. 每个群组样本量 ≥ 1000(零售)或 ≥ 50(对公)
3. 群组违约率排序稳定,跨期不出现大幅跳变
4. 群组边界可由系统字段自动判定,不依赖人工判断
5. 群组数量控制在 8~15 个,避免过度碎片化
如果某个群组同时满足“样本量足够、违约率稳定、边界清晰”,就可以作为ECL参数映射的基本单元。
四、分群与ECL参数映射的逻辑关系
分群与ECL参数之间不是简单的一对一关系,而是“分群决定参数估计单元,参数估计单元决定计量结果”的链式关系。具体逻辑如下:
- 分群确定建模单元:每个群组独立估计PD、LGD、EAD,避免跨群组污染。
- 参数映射到群组:PD按群组的历史违约频率或评分卡校准;LGD按群组的回收率与清收周期估计;EAD按群组的摊还计划与额度使用率估计。
- 群组内加权汇总:ECL = Σ(PD × LGD × EAD × 折现因子),在群组内按敞口加权。
- 群组间汇总:组合ECL为各群组ECL之和,并可按群组维度做归因分析。
关键结论:分群是ECL参数映射的“坐标系”。没有分群,参数就没有明确的估计对象;分群不合理,参数映射就会把高风险群的低LGD错误地应用到低风险群,或反之。
五、案例场景:某银行零售信贷组合分群
某银行零售组合包含房贷、信用卡、消费贷三类产品。初始方案是全部合并建模,结果发现整体PD被房贷拉低,信用卡的高LGD被稀释,导致ECL低估约12%。调整后的分群方案如下:
一级分群:产品类型
  - 房贷
  - 信用卡
  - 消费贷

二级分群:风险阶段 + 担保方式
  - 房贷:正常/关注/不良 × 抵押
  - 信用卡:正常/逾期30+/逾期90+ × 信用
  - 消费贷:正常/关注/不良 × 信用/保证

参数映射:
  房贷正常群:PD 0.5%,LGD 20%,EAD 按摊还余额
  信用卡逾期90+群:PD 85%,LGD 75%,EAD 按已用额度
  消费贷不良群:PD 95%,LGD 65%,EAD 按合同余额
调整后,组合ECL上升至合理水平,且各群组ECL贡献可解释、可审计。这个案例说明:分群不是增加工作量,而是让ECL从“拍脑袋”变成“可追溯”。
六、常见误区与复盘
- 误区一:分群越细越好。群组过多导致样本不足,参数波动大,反而降低ECL稳定性。
- 误区二:只按业务分群,忽略风险维度。同一产品内不同逾期阶段的PD差异可能远大于产品间差异。
- 误区三:分群后不验证区分度。分群后应重新计算群间违约率差异,若差异不显著,说明分群无效。
- 误区四:分群边界依赖人工。边界必须由系统字段自动判定,否则无法批量计量和审计。
复盘要点:分群方案上线后,应至少每半年复核一次。当产品结构、客群分布或催收策略发生重大变化时,需重新评估分群的同质性与区分度,必要时调整群组边界并重估参数。