1. 课程导入
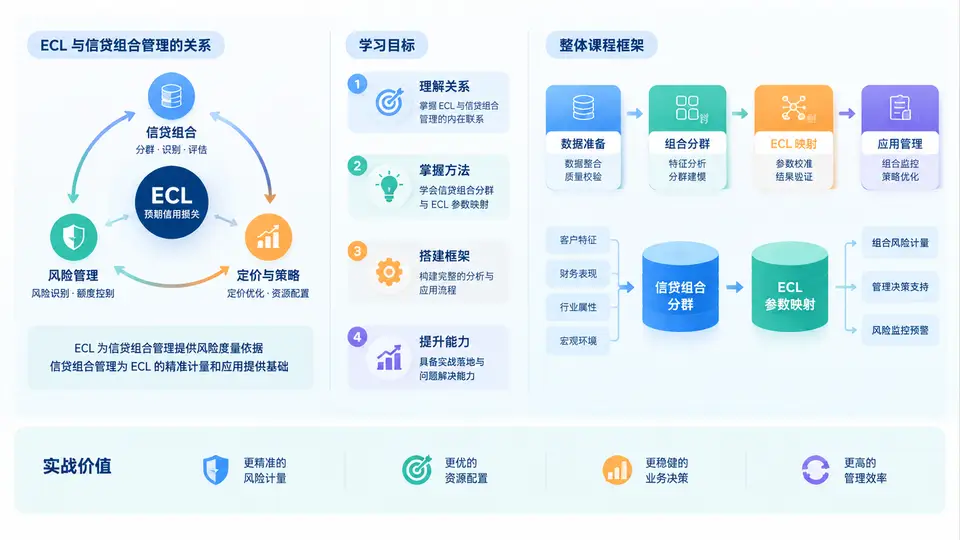
在IFRS 9与巴塞尔体系并行落地的今天,预期信用损失(ECL)早已不是财务或风险部门的“单点计算题”,而是贯穿信贷投放、定价、监控、拨备与资本管理的核心语言。很多团队在ECL项目中遇到的最大障碍,并不是折现公式或PD曲线拟合,而是“把谁和谁放在一起算”——也就是组合分群与参数映射。分群错了,再精细的模型也只是在错误的颗粒度上做无用功;映射错了,参数再准也会被错配到不相关的资产上。
本课程围绕一条主线展开:从信贷组合的业务结构出发,建立可解释、可审计、可复用的分群体系,再把PD、LGD、EAD等ECL参数准确映射到每一个分群。第1章不涉及复杂建模,而是先建立全局认知:ECL与组合管理到底是什么关系、学完能解决什么问题、课程如何一步步推进。
1.1 核心原理:ECL是组合管理的“风险翻译器”
ECL的本质,是把未来可能发生的信用损失,按概率加权后提前确认到当期损益。它的三要素公式看似简单:
ECL = PD × LGD × EAD × 折现因子
其中:
  PD  = 违约概率(Point-in-Time,含前瞻性信息)
  LGD = 违约损失率(考虑抵押、清收、回收时间)
  EAD = 违约风险暴露(含表外承诺的CCF)
但真正决定ECL是否“算得对、说得清”的,是公式前面的隐含前提:这些参数是针对哪一个组合、哪一类客户、哪一种产品计算的。如果一家银行把经营贷和按揭贷款混在一个PD池里,把有抵押和无抵押的敞口放在同一个LGD假设下,ECL结果就会同时失去准确性和可解释性。
因此,组合分群是ECL的“前置结构”,参数映射是ECL的“连接结构”。分群回答“怎么切”,映射回答“切完之后参数怎么落”。两者共同构成ECL从业务到计量的桥梁。
1.2 方法流程:从组合到参数的完整链路
一个可落地的ECL参数映射流程,通常包含以下六个环节。理解这条链路,有助于后续章节中每个技术点的定位。
- 业务盘点:梳理信贷产品、客户类型、担保方式、期限结构、区域分布,形成组合全景图。
- 分群设计:按风险同质性、数据可得性、业务稳定性三个维度确定分群规则,例如“产品×客户类型×担保方式”。
- 参数开发:针对每个分群开发或校准PD、LGD、EAD,确保参数与分群口径一致。
- 映射配置:建立分群到参数的映射表,明确优先级、兜底规则和例外处理。
- 计量执行:在ECL引擎中按映射关系取数、计算、汇总,生成拨备结果。
- 监控复盘:跟踪分群迁移、参数偏差、回溯测试结果,定期优化分群与映射。
这条链路中,最容易被低估的是第2步和第4步。很多项目把80%的精力放在模型开发上,却在分群和映射上草草了事,最终导致模型上线后频繁出现“参数找不到分群”“分群没有对应参数”的尴尬局面。
1.3 案例场景:一次分群不当引发的拨备波动
某区域性银行在首次实施IFRS 9时,将全部零售贷款按“个人贷款”一个大类进行ECL计量。上线后第一个季度,拨备突然上升了18%,管理层要求解释原因。复盘发现:
- 该行个人贷款中,既有信用良好的公积金消费贷,也有新拓展的线上小额现金贷;
- 两类业务的PD差异超过3倍,但被混在同一个参数池中;
- 现金贷占比在当季快速上升,拉高了整体组合的加权PD;
- 由于没有分群,拨备上升无法归因到具体产品,业务部门与风险部门互相推诿。
后续该行将零售贷款重新拆分为“消费贷—公积金客群”“消费贷—普通客群”“现金贷—新客”“现金贷—老客”四个分群,并分别映射PD与LGD。调整后,拨备波动可以清晰归因,业务部门也能根据分群风险调整定价和准入策略。这个案例说明:分群不是统计技术问题,而是管理沟通问题。
1.4 误区与复盘:新手最容易踩的四个坑
| 常见误区 | 典型表现 | 后果 | 纠正方向 |
|---|---|---|---|
| 分群过粗 | 按“对公/零售”两大类计量 | 参数被平均化,拨备失真 | 按产品、客群、担保方式细分 |
| 分群过细 | 每个客户经理一个群 | 样本不足,参数不稳定 | 保证每群有足够违约样本 |
| 映射硬编码 | 参数直接写死在报表中 | 无法审计、无法复用 | 建立独立映射表并版本管理 |
| 忽略兜底 | 新业务无对应参数 | 计量中断或手工干预 | 设置默认分群与兜底参数 |
1.5 学习目标与课程框架
完成本课程后,你将能够:
- 理解ECL三要素与信贷组合管理之间的结构关系;
- 独立设计一套符合业务实际、可审计的组合分群方案;
- 掌握PD、LGD、EAD参数向分群映射的配置方法与优先级规则;
- 识别分群与映射中的常见陷阱,并具备复盘优化能力;
- 能够用结构化方式向业务和管理层解释ECL结果。
课程整体分为四个模块:基础认知(第1—6章)建立ECL与组合管理框架;分群实战(第7—15章)讲解分群维度、规则设计与验证;参数映射(第16—24章)覆盖PD、LGD、EAD的映射配置与例外处理;落地与复盘(第25—30章)聚焦系统实现、监控体系与审计应对。每一章都围绕“可操作、可复用、可解释”三个标准展开。
ECL的准确性,始于分群;ECL的可解释性,成于映射。接下来的章节,我们将从最基础的分群维度开始,一步步搭建属于你的信贷组合ECL参数体系。