1. 课程导入
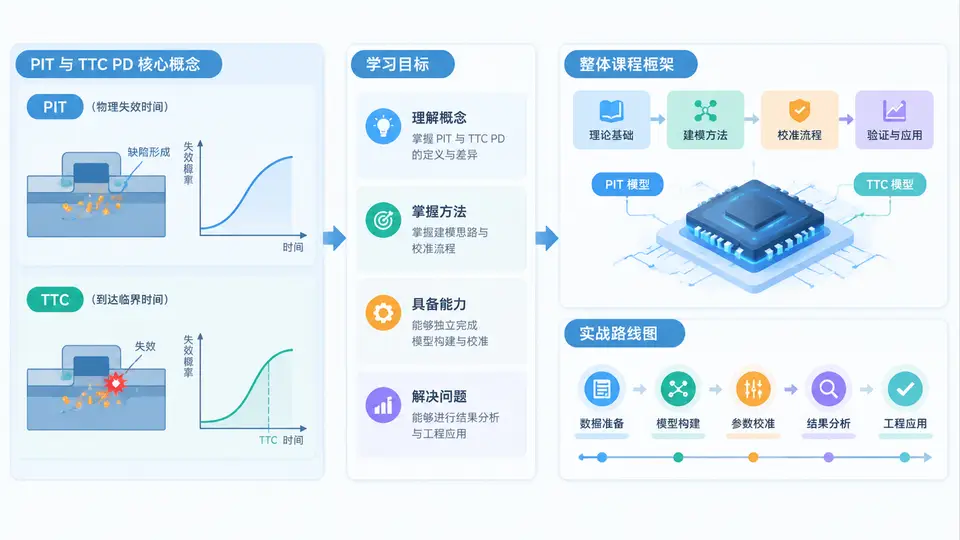
欢迎进入《PIT与TTC PD建模及校准实战》。在信用风险计量体系中,违约概率(PD)是最基础、也最容易被低估的环节。许多团队把大量精力放在模型算法上,却在PD口径、时点选择与校准逻辑上反复返工。本课程的目标不是再讲一遍逻辑回归,而是把PIT PD与TTC PD这两条主线彻底打通,从概念、建模、校准到落地验证,形成一套可复用的工程方法。
一、核心概念:PIT与TTC到底差在哪里
PD按观察视角可分为两类。PIT(Point-in-Time,时点)PD描述的是借款人在当前宏观经济与自身状态下、未来一段时间内的违约概率,它会随经济周期波动,具有明显的顺周期性。TTC(Through-the-Cycle,跨周期)PD则试图剥离周期影响,反映借款人在一个完整经济周期内的平均违约倾向,相对稳定。
理解二者差异,关键抓住三个维度:
- 时间视角:PIT是“此刻看未来”,TTC是“跨周期看平均”。
- 波动性:PIT随宏观变量显著波动,TTC平滑、低波动。
- 用途:PIT多用于IFRS 9预期信用损失、压力测试与内部风险预警;TTC多用于监管资本计量(如IRB)、授信准入与评级主标尺。
两者并非对立,而是同一风险在不同口径下的表达。实务中常见做法是:先建立TTC评级体系作为“锚”,再通过宏观映射或校准函数将其转换为PIT PD,从而同时满足资本计量与会计减值两类需求。
二、方法流程:从数据到双口径PD的完整链路
本课程将围绕一条端到端流程展开,每个环节都会配套可运行的代码与真实数据结构。整体流程如下:
- 数据准备:违约定义、观察期与表现期划分、样本去重与坏样本处理。
- TTC建模:以长期平均违约率为目标,构建评级主标尺与校准映射。
- PIT转换:引入宏观因子(GDP、失业率、利率等),建立TTC→PIT的映射函数。
- 校准与平滑:中心趋势校准、分段校准、单调性处理与过度拟合控制。
- 验证与监控:区分度、稳定性、校准精度与回溯测试。
为便于建立整体认知,下表给出两类PD在关键维度上的对照清单:
| 维度 | PIT PD | TTC PD |
|---|---|---|
| 时间视角 | 时点,反映当前状态 | 跨周期,反映长期平均 |
| 周期性 | 强,随宏观波动 | 弱,相对平稳 |
| 典型用途 | IFRS 9、压力测试、预警 | IRB资本、授信准入、评级 |
| 建模目标 | 预测未来12个月违约率 | 估计长期中枢违约率 |
| 校准重点 | 宏观映射与情景响应 | 主标尺与长期均值锚定 |
| 稳定性要求 | 允许合理波动 | 强调跨期稳定 |
在PIT转换环节,常见做法是构建如下形式的映射函数,用宏观因子驱动PD的周期变化:
# 伪代码:TTC PD 到 PIT PD 的宏观映射
# ttc_pd: 长期中枢违约率
# macro_z: 标准化后的宏观因子(如GDP增速、失业率)
# beta: 宏观敏感系数,由历史回归或专家校准确定

import numpy as np

def ttc_to_pit(ttc_pd, macro_z, beta=0.35):
    # 使用logit空间做线性映射,保证输出在(0,1)
    ttc_logit = np.log(ttc_pd / (1 - ttc_pd))
    pit_logit = ttc_logit + beta * macro_z
    pit_pd = 1 / (1 + np.exp(-pit_logit))
    return pit_pd

# 示例:中枢PD为2%,宏观因子为+1.5个标准差
print(ttc_to_pit(0.02, 1.5))   # 输出约 0.033,即3.3%
这段代码体现了校准的核心思想:在logit空间做加法,既保证概率边界,又让宏观冲击以可解释的方式传导到PD。后续章节会详细讨论beta的估计、宏观因子的选择与情景设计。
三、案例场景:一个零售信贷组合的双口径需求
假设某银行零售信贷组合同时面临两类要求:监管资本计量需要TTC PD,IFRS 9减值需要PIT PD。团队最初只用一套PIT模型,结果在资本计量中因PD波动过大导致资本充足率剧烈起伏;后来改用纯TTC模型,又在减值计提中无法反映经济下行风险。
合理的做法是建立“双口径联动”体系:
- 以TTC评级主标尺作为客户风险排序的稳定基础;
- 通过宏观映射函数生成不同情景下的PIT PD;
- 在基准情景、乐观情景与压力情景下分别输出PD曲线;
- 用回溯测试检验PIT PD对实际违约的预测能力。
四、常见误区与复盘要点
在多年项目复盘中,以下误区出现频率最高:
- 混淆口径:把PIT PD直接当作TTC PD用于资本计量,导致顺周期性问题。
- 忽视违约定义:观察期与表现期划分不清,坏样本定义前后不一致。
- 过度拟合宏观因子:用过多宏观变量拟合历史,样本外表现急剧下降。
- 校准只做中心趋势:忽略分段校准与单调性,导致评级与PD不匹配。
- 缺少监控闭环:模型上线后不跟踪校准漂移,问题积累到审计才暴露。
五、学习目标与实战路线图
完成本课程后,你将能够:
- 准确区分PIT PD与TTC PD的口径、用途与监管要求;
- 独立完成从数据准备到TTC建模的完整流程;
- 构建并校准TTC到PIT的宏观映射函数;
- 使用区分度、稳定性与校准精度指标验证模型;
- 设计双口径PD的监控与回溯测试方案。
整体课程按“概念—建模—校准—验证—落地”五段式推进,共30章。前段夯实概念与数据基础,中段聚焦TTC与PIT建模及校准技术,后段进入验证、监控与真实项目复盘。每一章都配有可运行的代码片段、参数配置与检查清单,确保你不仅听懂,更能动手做出来。