1. 课程导入
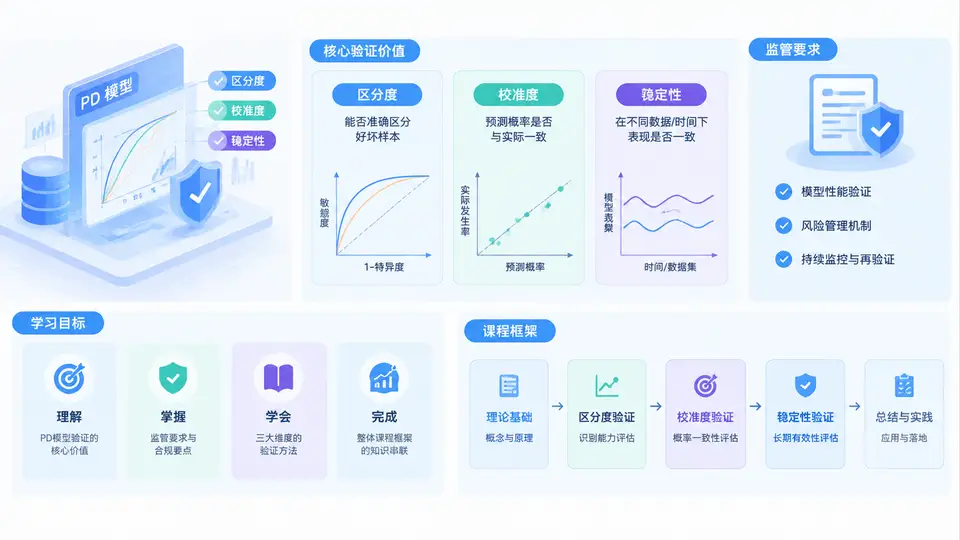
一、为什么PD模型验证是信用风险管理的“生命线”
违约概率(Probability of Default,PD)模型是银行、消费金融公司及各类信贷机构进行风险定价、授信审批、额度管理、拨备计提和经济资本计量的核心工具。一个未经充分验证的PD模型,可能在高风险客户上给出过低的违约概率,导致定价不足、资本覆盖不够;也可能在低风险客户上给出过高的违约概率,造成优质客户流失和业务萎缩。因此,PD模型验证不是模型开发完成后的“形式化收尾”,而是贯穿模型全生命周期的独立质量保障机制。
从核心原理看,PD模型验证要回答三个根本问题:排序能力是否可靠(区分度)、违约概率估计是否准确(校准度)、模型在不同时间、不同客群、不同经济环境下是否保持稳定(稳定性)。这三者构成PD模型验证的“铁三角”,缺一不可。区分度高但校准差的模型,可能把好坏客户排得很清楚,却无法给出可用于定价和拨备的绝对违约概率;校准好但稳定性差的模型,可能在开发样本上表现优异,一旦经济周期切换或客群迁移,迅速失效。
核心逻辑:区分度回答“谁更可能违约”,校准度回答“到底有多可能违约”,稳定性回答“这种判断能持续多久”。三者共同决定PD模型能否进入生产、能否持续使用、能否支撑监管资本计量。
二、监管要求:从巴塞尔协议到国内监管实践
巴塞尔协议II、III以及国内《商业银行资本管理办法》《商业银行模型风险管理指引》等监管文件,均对PD模型验证提出明确要求。监管关注的重点并非单一指标的高低,而是验证过程的独立性、数据代表性、方法适当性、结果可解释性以及持续监控机制。具体而言,监管要求通常包括:
- 独立性:验证工作应由独立于模型开发团队的岗位或部门执行,避免“自开发自验证”。
- 全面性:验证范围应覆盖数据质量、模型假设、变量选择、参数估计、区分度、校准度、稳定性、压力测试及业务应用合理性。
- 可追溯性:验证过程、数据版本、代码、参数、结论及整改情况均需留痕,形成完整验证报告。
- 持续性:模型上线后需定期监控与回溯测试,触发条件满足时启动再验证。
- 压力测试:需评估宏观经济下行、客群结构突变等不利情景下PD模型的表現。
在实际监管检查中,常见问题包括:验证报告只列AUC和KS,缺少校准分析;仅用开发样本做验证,未做样本外和时间外测试;稳定性监控只看PSI,未结合业务含义解释漂移原因。本课程后续章节将逐一展开这些实战要点。
三、本课程学习目标与整体框架
本课程面向模型开发、模型验证、风险管理和监管合规岗位的专业人员,目标是让学员不仅理解PD模型验证的统计原理,更能独立完成一套符合监管与业务要求的验证工作。学完本课程后,学员应能够:
- 准确区分区分度、校准度与稳定性的概念边界和业务含义;
- 熟练计算并解读AUC、KS、Gini、AR等区分度指标;
- 掌握校准曲线、Hosmer-Lemeshow检验、Brier Score、校准截距与斜率等方法;
- 运用PSI、CSI、迁移矩阵等工具监控模型稳定性;
- 设计并执行样本外、时间外、跨客群验证方案;
- 撰写结构完整、结论清晰、整改建议可落地的验证报告。
课程整体分为六个模块:第一模块为导入与验证框架;第二模块聚焦区分度验证;第三模块深入校准度验证;第四模块讲解稳定性与持续监控;第五模块覆盖压力测试与回溯测试;第六模块通过综合案例完成端到端验证实战。每章均配有指标公式、代码示例、参数配置和复盘要点。
四、方法流程:PD模型验证的标准工作流
一个完整的PD模型验证项目通常遵循以下流程。该流程既适用于首次验证,也适用于定期再验证和触发式验证。
| 阶段 | 关键任务 | 典型输出 |
|---|---|---|
| 1. 验证准备 | 明确验证范围、模型版本、数据截止日、验证标准 | 验证计划书 |
| 2. 数据核查 | 检查样本代表性、缺失值、异常值、违约定义一致性 | 数据质量报告 |
| 3. 区分度验证 | 计算AUC、KS、Gini,做时间外和样本外测试 | 区分度分析表 |
| 4. 校准度验证 | 校准曲线、HL检验、Brier Score、校准截距/斜率 | 校准分析图与结论 |
| 5. 稳定性验证 | PSI、CSI、迁移矩阵、变量分布对比 | 稳定性监控报告 |
| 6. 压力测试 | 宏观情景映射、PD敏感性分析 | 压力测试结果 |
| 7. 结论与整改 | 形成验证结论、风险等级、整改建议 | 验证报告 |
实战提示:验证流程不是线性一次性的。若数据核查发现违约定义与开发时不一致,应立即回溯并暂停后续指标计算,否则所有区分度和校准度结论都不可靠。
五、案例场景:一个典型的验证失败复盘
某消费金融公司在2023年上线一款新客PD模型,开发样本AUC为0.78,KS为0.42,内部认为表现优异。但上线六个月后,风险部门发现实际违约率显著高于模型预测值,拨备出现缺口。复盘发现三个关键问题:
- 区分度验证不完整:仅报告了开发样本AUC,未做时间外样本测试。时间外AUC降至0.66,排序能力明显衰减。
- 校准度被忽视:模型输出PD均值约为2.1%,而实际违约率约为4.3%,校准严重偏高。开发时未做校准曲线和HL检验。
- 稳定性监控缺失:新客渠道结构在三个月内发生重大变化,主要变量PSI超过0.25,但未设置预警阈值。
该案例说明,区分度、校准度和稳定性必须同时验证。只关注AUC,就像只看汽车最高时速,却不检查刹车和油量。
常见误区:把验证等同于“跑一遍指标”。真正的验证需要结合业务逻辑解释指标变化,判断模型是否仍然适用于当前客群和业务场景。指标是证据,不是结论。