3. 监管框架
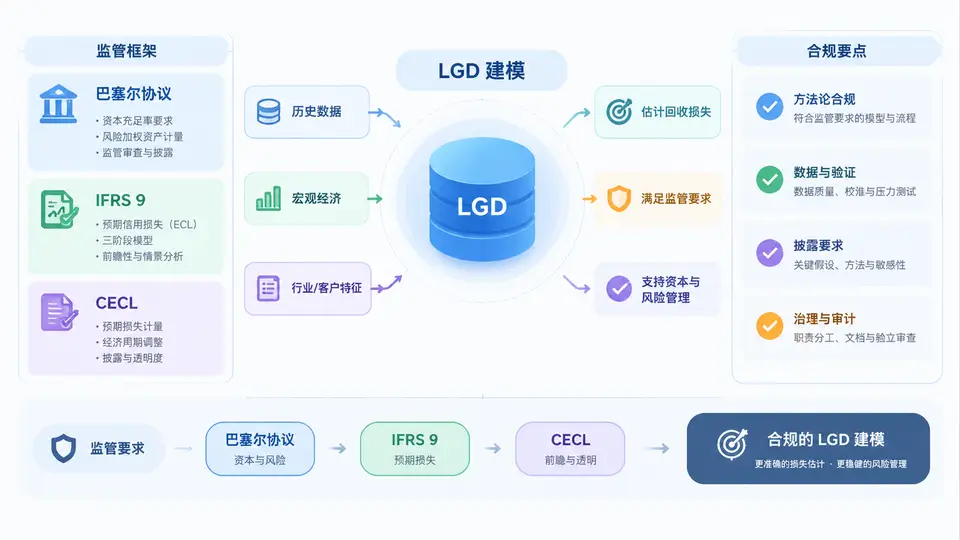
在LGD建模的整个生命周期中,监管框架不是“背景资料”,而是直接决定模型目标函数、数据边界、验证标准与落地方式的硬约束。很多团队在建模初期只关注统计拟合效果,到了模型验证或监管报送阶段才发现方向性偏差——例如用巴塞尔口径的LGD去支撑IFRS 9的预期信用损失计量,或在CECL要求下仍沿用“仅违约样本”的建模思路。本章从三大监管框架出发,梳理LGD建模的目标差异、约束条件与合规要点,帮助你在项目启动前就把“为谁建模、按什么口径建模”想清楚。
一、核心原理:三大框架对LGD的定位差异
巴塞尔协议、IFRS 9与CECL虽然都涉及LGD,但三者对LGD的定位、时间维度和使用场景存在本质区别。理解这些差异,是避免“一套模型打天下”的前提。
| 维度 | 巴塞尔协议(Basel III/IV) | IFRS 9 | CECL(ASC 326) |
|---|---|---|---|
| 核心目标 | 监管资本计量,覆盖非预期损失 | 财务报表预期信用损失确认 | 财务报表信用损失准备确认 |
| LGD口径 | 违约加权长期平均LGD(经济周期调整) | 前瞻性、时点性LGD(随宏观情景变化) | 生命周期内预期LGD(含合理可支持预测) |
| 时间维度 | 长期平均,跨周期 | 12个月或整个存续期 | 整个存续期 |
| 数据要求 | 至少7年历史数据(零售) | 历史数据+前瞻性宏观情景 | 历史数据+合理可支持预测 |
| 折现要求 | 有效利率或合同利率 | 实际利率(EIR) | 实际利率 |
| 合规重点 | 模型验证、保守性调整、监管审批 | 三阶段划分、宏观情景权重、披露 | WARM方法、均值回归、披露 |
从表中可以看出,巴塞尔LGD追求“跨周期稳定性”,而IFRS 9与CECL的LGD必须体现“前瞻性”。这意味着同一笔资产,在资本计量和会计减值中可能使用不同的LGD值。建模时若混淆口径,轻则模型验证不通过,重则监管报送数据失真。
关键结论:巴塞尔LGD是“长期平均”概念,IFRS 9/CECL的LGD是“情景依赖”概念。前者用于资本充足率,后者用于拨备计提。两者不可直接互换,但可以在同一数据平台上并行开发。
二、方法流程:监管约束下的LGD建模合规路径
在明确框架差异后,需要将监管要求转化为可执行的建模流程。以下流程适用于同时满足巴塞尔与IFRS 9/CECL的LGD建模项目。
- 口径定义与文档化:在模型开发文档中明确LGD的定义、违约定义、敞口定义、折现率选择。巴塞尔口径需说明经济周期调整方法;IFRS 9口径需说明前瞻性情景设计。
- 数据准备与合规审查:巴塞尔要求零售暴露至少7年、公司暴露至少7年历史数据;IFRS 9/CECL要求数据能支持宏观情景分析。需检查数据缺失率、违约样本量、回收时间分布。
- 模型开发:巴塞尔LGD常用历史回收率法、Workout LGD法;IFRS 9/CECL需在Workout LGD基础上引入宏观因子,建立LGD与GDP、失业率、房价指数等变量的映射关系。
- 保守性调整:巴塞尔对数据不足、回收不确定性要求保守性调整;IFRS 9/CECL要求考虑“合理可支持信息”,避免过度乐观。
- 模型验证:包括区分度、校准度、稳定性检验。巴塞尔额外要求监管审批前的独立验证;IFRS 9/CECL要求披露模型假设与敏感性分析。
- 持续监控与重估:巴塞尔要求至少每年重估;IFRS 9/CECL要求每个报告期评估宏观情景变化对LGD的影响。
实操建议:在数据层建立统一的“违约-回收”宽表,字段包括违约日期、回收金额、回收时间、折现率、宏观变量。巴塞尔与IFRS 9/CECL的LGD模型可以共享底层数据,仅在情景映射和折现环节分叉。
三、案例/场景:Workout LGD在双框架下的并行建模
假设某银行对公贷款组合需要同时满足巴塞尔内部评级法和IFRS 9减值要求。建模团队采用Workout LGD方法,核心步骤如下:
步骤1:提取违约样本,计算每笔违约贷款的清收现金流
  字段:loan_id, default_date, recovery_amount, recovery_date, eir

步骤2:计算Workout LGD(未折现)
  LGD_raw = 1 - sum(recovery_amount) / EAD_at_default

步骤3:巴塞尔口径调整
  - 计算长期平均回收率,剔除极端年份
  - 加入保守性调整(如回收时间超过2年的 haircut)
  - 输出:LGD_basel = f(LGD_raw, 经济周期调整因子)

步骤4:IFRS 9口径调整
  - 建立LGD与宏观因子的回归模型
  - 设计乐观、基准、悲观三种情景
  - 输出:LGD_ifrs9 = g(LGD_raw, 宏观情景, 折现因子)

步骤5:验证与披露
  - 巴塞尔:验证区分度与稳定性
- IFRS 9:披露情景权重与敏感性该案例的关键在于:底层Workout LGD计算逻辑一致,但上层调整分叉。巴塞尔关注“跨周期平均”,IFRS 9关注“时点前瞻”。若团队在步骤3和步骤4中混用调整逻辑,会导致资本计量与拨备计提出现系统性偏差。
常见误区:直接用巴塞尔LGD乘以一个宏观因子作为IFRS 9的LGD。这种做法忽略了巴塞尔LGD已经包含跨周期平均效应,再叠加宏观因子会造成“双重平滑”,导致拨备计提不足或过度。
四、误区/复盘:合规要点与常见失败模式
在监管框架下,LGD建模的失败往往不是统计方法问题,而是合规理解偏差。以下清单总结了高频误区与复盘要点。
- 误区一:违约定义不一致。巴塞尔违约定义(90天逾期或银行认定)与IFRS 9三阶段划分中的“信用减值”定义不同。LGD建模需明确违约触发点,否则回收样本口径混乱。
- 误区二:折现率选择随意。巴塞尔允许使用有效利率或合同利率,IFRS 9/CECL要求使用实际利率(EIR)。折现率选择直接影响LGD绝对值,必须在文档中明确并保持一致性。
- 误区三:忽视回收时间价值。Workout LGD必须考虑回收现金流的时间分布。巴塞尔对长期未回收资产要求保守性调整;IFRS 9/CECL要求按EIR折现。
- 误区四:前瞻性情景设计形式化。IFRS 9/CECL要求“合理可支持信息”,不能简单用历史均值代替。需建立宏观变量与LGD的统计关系,并验证其经济逻辑。
- 误区五:模型验证流于表面。巴塞尔要求独立验证,包括数据质量、方法合理性、结果稳定性;IFRS 9/CECL要求披露假设与敏感性。验证不通过需回溯修正。
- 误区六:文档不完整。监管报送和审计要求完整的模型开发文档、验证报告、变更记录。文档缺失是监管处罚的高频原因。
复盘要点:在项目启动阶段,先回答三个问题——为哪个框架建模?LGD口径是长期平均还是时点前瞻?折现率用EIR还是合同利率?这三个问题的答案将决定数据准备、模型方法和验证标准的全部走向。
监管框架对LGD建模的约束不是“额外负担”,而是模型可信度的基石。巴塞尔协议提供了跨周期稳健性的方法论,IFRS 9与CECL则推动了前瞻性建模能力的发展。将两者结合,可以在同一数据平台上构建既满足资本计量又满足会计减值要求的LGD模型体系。关键在于:口径清晰、数据统一、调整分叉、验证独立、文档完整。