3. 额度使用行为基础
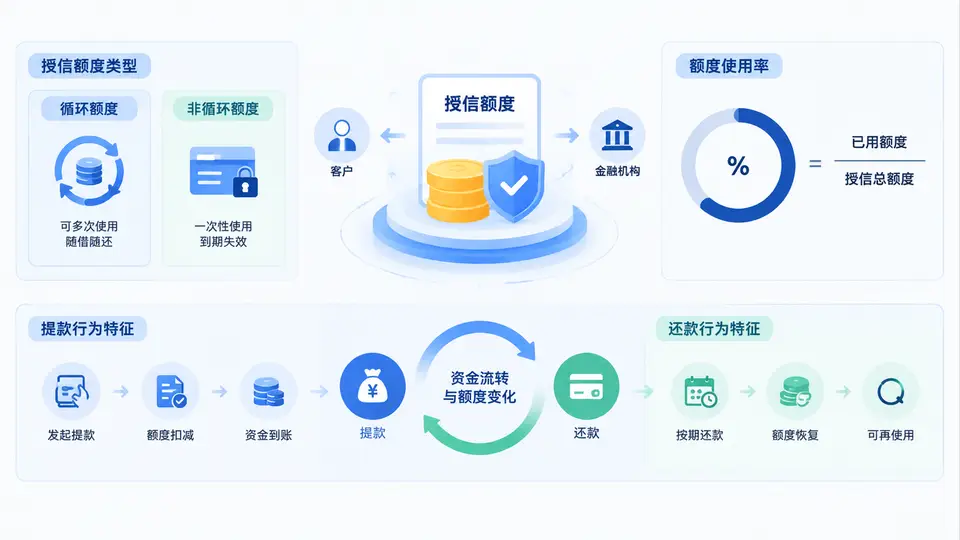
在EAD(违约风险暴露)模型回测中,仅仅验证模型公式和参数是不够的。EAD的核心是“客户在违约时点还欠多少钱”,而这个欠款金额直接由客户的额度使用行为决定。因此,理解授信额度的类型、循环与非循环的差异、额度使用率的动态变化,以及提款与还款的行为特征,是构建和验证EAD模型的基础。本节将从这四个维度展开,帮助你建立对额度使用行为的结构化认知。
一、核心原理:额度是EAD的“天花板”与“地板”
授信额度是银行对客户可用的最大信用敞口。在EAD模型中,额度本身不是EAD,但它是EAD的上限约束。EAD的常见计算方式为:
EAD = 已提款余额 + 未提款余额 × CCF其中CCF(信用转换系数)衡量未提款部分在违约时的转化概率。而“已提款余额”和“未提款余额”都直接依赖于额度类型和使用行为。因此,回测EAD模型时,必须验证模型是否准确捕捉了不同额度类型下的使用模式。
二、授信额度类型:从“一次性”到“可循环”
授信额度按是否可循环使用,可分为两大类:
- 非循环额度:额度一次性使用,还款后不可再次提款。典型产品包括分期贷款、一次性授信、项目贷款等。其EAD在放款后基本固定,回测重点在于验证“已提款余额是否等于初始放款额减去已还本金”。
- 循环额度:在授信期内,客户可反复提款和还款,额度自动恢复。典型产品包括信用卡、循环贷、透支账户等。其EAD随提款和还款动态波动,回测难度更高,需要验证模型对“额度使用率”和“提款概率”的预测能力。
此外,还有混合额度:部分额度可循环,部分不可循环。例如,某客户授信100万元,其中60万元为循环额度,40万元为一次性额度。回测时需分别处理,避免将非循环部分错误地纳入循环使用率计算。
三、额度使用率:动态行为的量化指标
额度使用率(Utilization Rate)是已提款余额与总授信额度的比值:
使用率 = 已提款余额 / 授信额度使用率是EAD回测中最关键的中间变量。不同额度类型下,使用率的分布和变化规律差异显著:
| 额度类型 | 使用率典型范围 | 变化特征 | 回测关注点 |
|---|---|---|---|
| 非循环额度 | 0%~100%(放款后固定) | 放款后单调递减(还款) | 还款计划准确性 |
| 循环额度(信用卡) | 10%~90% | 高频波动,季节性明显 | 提款/还款概率预测 |
| 循环额度(循环贷) | 30%~100% | 低频大额,粘性高 | 额度耗尽风险 |
| 混合额度 | 分段计算 | 循环部分波动,非循环部分递减 | 分拆验证 |
回测时,需按额度类型分层,分别验证使用率的预测分布与实际分布是否一致。例如,对于信用卡循环额度,模型可能预测平均使用率为45%,但实际回测样本中平均使用率为62%,说明模型低估了客户对额度的依赖程度。
四、提款与还款行为特征:从“事件”到“模式”
提款和还款是额度使用行为的两个基本事件。在EAD回测中,不能只看期末余额,还要看行为路径。以下是关键行为特征:
- 提款频率:循环额度客户可能每月多次提款,非循环额度客户通常只提款一次。频率影响EAD的波动性。
- 提款金额分布:是整数提款(如取现1000元)还是按需提款(如消费金额)?大额提款往往集中在特定场景。
- 还款方式:全额还款、最低还款、部分还款。最低还款行为会显著提高使用率,因为额度恢复慢。
- 还款延迟:逾期还款会导致额度被冻结,使用率骤降,但EAD可能因罚息而上升。
- 额度耗尽行为:当使用率接近100%时,客户可能停止提款或转向其他渠道。回测需验证模型是否捕捉到“额度天花板”效应。
五、案例场景:循环额度使用率回测
假设某银行信用卡循环额度产品,回测样本包含10,000个账户。模型预测违约时点的平均使用率为50%,但实际违约账户的平均使用率为68%。进一步分析发现:
- 模型未区分“最低还款客户”和“全额还款客户”。最低还款客户的使用率长期维持在80%以上,而全额还款客户使用率低于20%。
- 模型未考虑“额度提升”事件。部分客户在违约前6个月获得额度提升,随后使用率快速上升至90%。
修正方案:在回测中引入行为分层,按还款方式(最低/全额)和额度变动(提升/未提升)分组验证。修正后,模型预测使用率与实际使用率的偏差从18个百分点降至5个百分点以内。
六、误区与复盘
- 误区1:将所有额度统一按循环处理。非循环额度还款后不会恢复,错误处理会导致EAD高估。
- 误区2:忽略使用率的非线性。使用率在0%~30%和70%~100%区间的行为模式完全不同,线性模型可能失效。
- 误区3:只看期末余额,不看行为路径。两个账户期末余额相同,但一个是一次性提款,另一个是多次提款后还款,其未来EAD分布可能差异巨大。
- 误区4:未区分“主动还款”和“被动扣款”。主动还款反映客户意愿,被动扣款可能因账户余额不足而失败,影响额度恢复。
复盘时,建议按以下清单逐项检查:
- 额度类型是否已正确分类?循环、非循环、混合是否分开回测?
- 使用率计算是否使用了正确的分母(总授信额度 vs 可用额度)?
- 提款和还款事件是否按时间序列还原?是否计算了行为间隔?
- 是否对最低还款、额度提升、逾期冻结等特殊事件做了标记?
- 回测结果是否按行为分层展示?偏差是否可解释?