3. 违约定义的核心要素
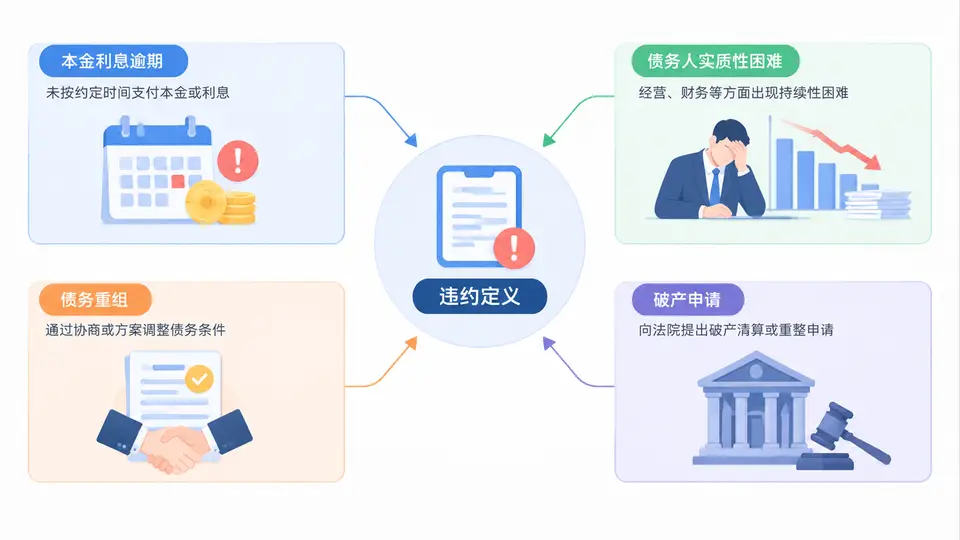
在PD建模中,违约定义不是会计口径的“坏账”,也不是催收口径的“逾期”,而是一个建模口径:它决定了样本标签、观察窗口、违约率分母,以及后续迁移矩阵和资本计量的全部逻辑。本节聚焦违约定义的四类核心触发条件,并给出可落地的识别与判断方法。
一、核心原理:违约定义是“触发条件集合”而非单一阈值
监管与实务中,违约通常由定量触发与定性触发共同构成。定量触发以逾期天数为主,定性触发则包括债务人实质性困难、债务重组、破产申请等。二者是“或”的关系:任一条件满足即可判定违约。理解这一点,才能避免建模时把违约简单等同于“逾期90天以上”。
关键结论:违约定义 = 逾期天数阈值 ∪ 实质性困难 ∪ 不利债务重组 ∪ 破产/类似保护申请。建模时需逐条映射为可执行的字段与规则。
四类触发条件的识别要点如下:
- 本金利息逾期:关注“逾期天数”的计算起点、是否含宽限期、是否按本息分别计算。常见阈值有30天、60天、90天,但监管底线通常为90天。
- 债务人实质性困难:不以逾期为前提,而是看债务人是否已无法或很可能无法按原合同履约,如现金流断裂、主要资产被查封、核心业务停摆。
- 债务重组:因债务人财务困难而给予的让步,如降息、展期、减免本金、债转股。注意:非财务困难的商业重组不触发违约。
- 破产申请:债务人主动或被申请破产、重整、和解、清算,或类似保护程序,通常直接判定违约。
二、方法流程:从原始字段到违约标签
落地时建议按以下流程构建违约标签,确保可追溯、可复现:
- 确定观察时点:明确每个样本的观察日与表现期,避免前视偏差。
- 计算逾期天数:以合同约定还款日为起点,扣除宽限期,按本息分别或合并计算。
- 识别定性事件:从贷后管理、重组台账、法律诉讼、征信报告中提取实质性困难、重组、破产等事件。
- 合并触发条件:任一条件满足即标记为违约,并记录首次触发时间与触发类型。
- 回溯校验:检查违约样本是否与历史核销、五级分类、监管报送一致。
以下是一个简化的违约标签生成逻辑示例,便于在数据加工中直接映射:
-- 违约标签生成伪代码
CASE
  WHEN overdue_days >= 90 THEN 'D1_逾期90天'
  WHEN restructuring_flag = 1 AND financial_difficulty_flag = 1 THEN 'D2_债务重组'
  WHEN bankruptcy_flag = 1 THEN 'D3_破产申请'
  WHEN material_difficulty_flag = 1 THEN 'D4_实质性困难'
  ELSE 'N_未违约'
END AS default_flag
提示:逾期天数建议同时保留“连续逾期”和“累计逾期”两个口径。连续逾期用于触发违约,累计逾期用于分析严重程度。
三、案例/场景:四类触发条件的判断实例
假设某小微企业客户在观察期内出现以下情况:本金逾期45天,利息逾期60天;同时因行业下行,企业主申请展期并获银行同意降息;三个月后企业被供应商申请破产重整。此时应如何判定?
| 触发条件 | 事实依据 | 是否触发 | 判定说明 |
|---|---|---|---|
| 本金利息逾期 | 本金逾期45天,利息逾期60天 | 否(未达90天) | 未达监管底线,但需持续监控 |
| 债务人实质性困难 | 行业下行、现金流紧张 | 是 | 已出现履约能力实质性下降 |
| 债务重组 | 展期并降息 | 是 | 因财务困难给予让步,触发违约 |
| 破产申请 | 被申请破产重整 | 是 | 直接判定违约 |
该客户最终应判定为违约,且首次触发时间应取“实质性困难”或“债务重组”中较早发生者。这个案例说明:逾期未到90天,并不等于未违约。定性触发往往先于定量触发,是PD建模中容易被忽略的样本来源。
四、误区与复盘:违约定义中的常见陷阱
误区一:只看逾期天数。会漏掉重组、破产、实质性困难样本,导致违约率被低估,模型区分度虚高。
误区二:把商业重组当违约。非财务困难的正常展期、续贷不应触发违约,否则会污染标签。
误区三:忽略“首次触发时间”。PD建模需要违约时点,若只记录“是否违约”,迁移矩阵和生存分析将无法开展。
误区四:口径不一致。贷后、财务、风险报送各用一套定义,导致样本标签冲突,回溯困难。
复盘建议:建立一张违约定义映射表,把每个触发条件对应到具体字段、数据源、判断规则和责任人。每次模型迭代前,抽样核对违约样本与未违约样本各50户,确认无漏判、无误判。只有定义清晰、口径统一,后续的样本窗口设计和PD校准才有可靠基础。
综上,违约定义的核心在于把“逾期、实质性困难、债务重组、破产申请”四类触发条件统一为可执行的规则集合,并在建模中保留触发类型与触发时间。这是PD建模样本窗口设计的第一块基石。