1. 课程导入
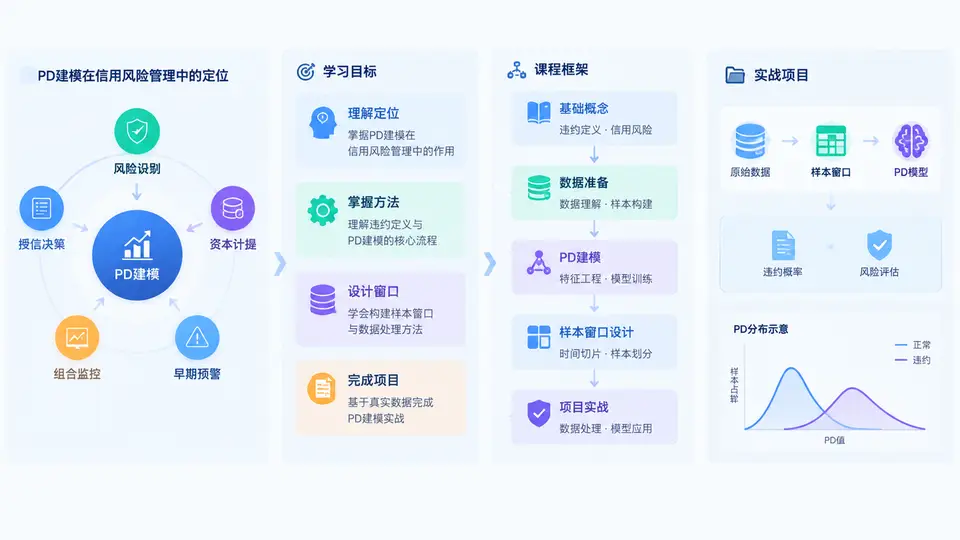
欢迎进入《违约定义与PD建模样本窗口设计实战》课程。在正式动手写代码、跑模型之前,我们需要先回答三个问题:PD建模在整个信用风险管理体系中处于什么位置?这门课要解决什么真实问题?我们将用什么样的项目把知识串起来?本章作为导入,帮助你建立全局视角,避免一上来就陷入公式和参数的细节。
一、核心原理:PD建模在信用风险管理中的定位
信用风险管理的核心是回答一个问题:交易对手在未来一段时间内违约的可能性有多大,以及一旦违约会损失多少。业界通常用三个关键参数刻画信用风险:PD(Probability of Default,违约概率)、LGD(Loss Given Default,违约损失率)和EAD(Exposure at Default,违约风险暴露)。三者共同决定预期损失:
预期损失 EL = PD × LGD × EAD在这个公式中,PD是唯一直接刻画“是否会发生违约”这一事件的参数,也是监管资本计量(如巴塞尔协议内评法)、IFRS 9预期信用损失(ECL)计提、信贷审批与定价、额度与限额管理的共同基础。可以说,PD建模是信用风险量化体系的地基。
PD建模的产出通常是一个“违约概率”,它既可以是一个绝对水平(例如某客户未来12个月PD为1.2%),也可以是一个排序分数(例如评分卡分数)。无论形态如何,PD模型的质量直接决定了后续资本占用、拨备计提和风险定价的准确性。因此,PD建模不是一次性的统计练习,而是一项需要持续监控、验证和迭代的管理工具。
关键认知:PD建模的起点不是算法,而是“违约”的定义。违约定义决定了标签(Y)是什么,样本窗口决定了用什么数据去学习这个标签。定义和窗口设计错了,再先进的模型也只是在拟合噪声。
二、方法流程:从业务问题到PD模型
一个完整的PD建模流程通常包含以下环节,本课程将围绕其中的关键难点展开:
- 违约定义:明确什么事件算违约,例如逾期天数超过90天、发生债务重组、申请破产等。
- 样本窗口设计:确定观察期(Observation Period)与表现期(Performance Period),以及如何从历史数据中抽取建模样本。
- 数据准备与特征工程:整合客户、账户、交易、征信等多源数据,构造有预测力的特征。
- 模型开发:选择逻辑回归、决策树、集成模型或机器学习方法,进行训练与调优。
- 模型评估与验证:使用区分度(如AUC、KS)、稳定性(如PSI)和校准度指标评估模型。
- 部署与监控:将模型上线,持续监控表现并定期重训。
其中,违约定义和样本窗口设计是很多建模项目失败的根源。它们看似简单,却涉及监管要求、业务口径、数据可得性和统计有效性之间的权衡。本课程将用大量实战案例,把这两个环节讲透。
三、案例/场景:一个真实的建模困境
假设你是一家银行的建模人员,需要为个人消费贷款开发PD模型。业务部门希望模型能预测客户未来12个月的违约概率。你拿到过去5年的贷款数据,发现以下问题:
- 有些客户在观察期内已经逾期,但尚未达到90天;
- 有些客户在观察期后提前结清,没有足够的表现期;
- 不同年份的信贷政策不同,导致违约率波动很大;
- 监管要求违约定义必须包含“逾期90天以上”和“债务重组”两类事件。
如果你直接把所有数据扔进模型,可能会出现标签定义不一致、样本选择偏差、时间穿越等问题。正确的做法是先明确违约定义,再设计观察期和表现期,最后根据业务节奏抽取样本。这正是本课程要训练的核心能力。
实战提示:在样本窗口设计中,观察期用于收集特征,表现期用于观察是否违约。两者之间通常需要设置一个“缓冲期”或“表现期起点”,以避免特征与标签之间的时间重叠。
四、误区/复盘:常见错误与学习目标
初学者在PD建模中常犯以下错误:
| 常见误区 | 后果 | 正确做法 |
|---|---|---|
| 违约定义模糊,混用逾期30天和90天 | 标签噪声大,模型区分度低 | 严格按监管和业务口径定义违约事件 |
| 观察期与表现期重叠 | 数据穿越,模型虚高 | 明确时间边界,设置缓冲期 |
| 样本只取“好客户”或“坏客户” | 样本选择偏差,PD估计失真 | 按随机或分层抽样,保证好坏样本比例合理 |
| 忽略宏观经济周期影响 | 模型在不同年份表现不稳定 | 引入宏观变量或做时间外验证 |
通过本课程的学习,你将能够:
- 准确理解违约定义在PD建模中的核心作用,并能根据监管和业务要求设计违约标签;
- 掌握样本窗口设计的方法论,包括观察期、表现期、缓冲期的划分原则;
- 独立完成从数据抽取、标签定义到模型训练的完整PD建模流程;
- 识别并规避PD建模中的常见陷阱,提升模型的稳健性和可解释性。
本课程共30章,整体框架分为四个部分:基础篇(违约定义与PD建模概述)、样本窗口篇(观察期、表现期与抽样设计)、建模实战篇(特征工程、模型训练与评估)、进阶与监控篇(模型验证、校准与持续监控)。贯穿始终的是一个实战项目:基于某消费金融公司的历史贷款数据,从零构建一个符合监管要求的PD模型。
注意:PD建模不是纯技术工作,它需要与业务、风险、合规和IT团队紧密协作。定义和窗口设计阶段尤其需要多方确认,避免后期返工。
现在,你已经对PD建模的定位、流程和常见误区有了整体认识。接下来,我们将从最基础也最关键的“违约定义”开始,逐步深入每一个实战环节。