3. 抵押品与担保基础
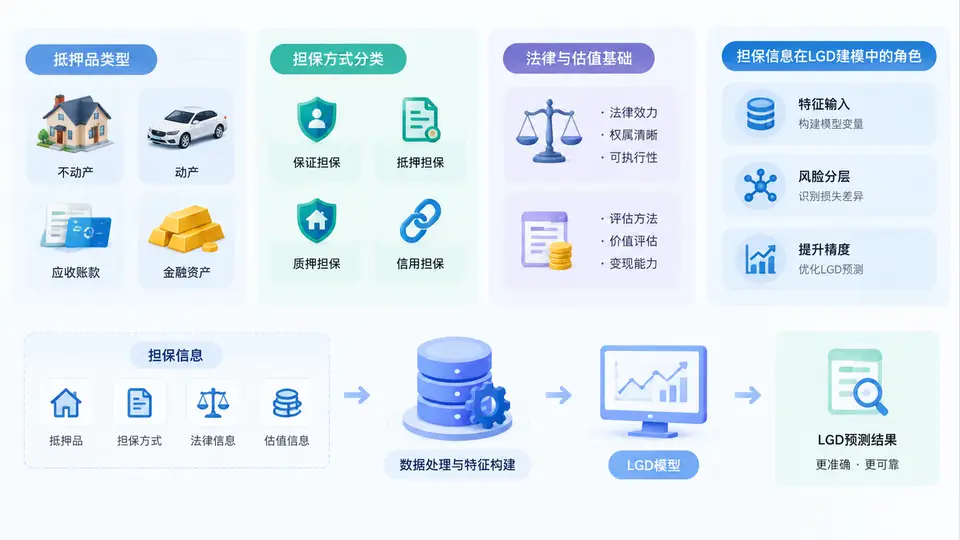
在违约损失率(LGD)建模中,抵押品与担保是决定“违约后到底能收回多少”的核心变量。同样一笔1000万元敞口,有足值住宅抵押与仅有第三方保证,其LGD可能相差40个百分点以上。理解抵押品类型、担保方式分类、法律与估值基础,并明确担保信息在模型中的角色,是构建可解释、可落地LGD模型的前提。
一、核心原理:担保如何改变LGD
LGD的本质是违约后未收回部分占违约敞口的比例,即 LGD = 1 − 回收率。担保通过两条路径提升回收率:一是直接受偿,债权人处置抵押物或向保证人追偿获得现金流;二是风险缓释,担保降低敞口的实际风险暴露,从而影响违约后的谈判地位与回收节奏。
但担保并非“自动生效”。其缓释效果取决于三个条件:法律有效性(担保是否可执行、是否对抗第三人)、估值可靠性(处置时点能否变现、变现折扣多大)、覆盖充分性(担保覆盖敞口的比例与优先级)。三者任一缺失,担保在模型中就应被降权甚至视为无担保。
二、抵押品类型与担保方式分类
抵押品可按变现能力与价值稳定性分层。以下清单按LGD建模常用口径归纳:
| 担保方式 | 典型押品/形式 | LGD缓释强度 | 关键风险点 |
|---|---|---|---|
| 现金及存款质押 | 保证金、存单、结构性存款 | 强 | 冻结有效性、币种错配 |
| 金融质押 | 国债、股票、基金份额 | 较强 | 市值波动、平仓限制 |
| 不动产抵押 | 住宅、商业、工业厂房 | 中至强 | 估值偏差、处置周期、租赁权 |
| 动产抵押/质押 | 设备、存货、车辆 | 中 | 折旧快、监管难、重复质押 |
| 应收账款质押 | 贸易应收、票据 | 中 | 真实性、回款归集、集中度 |
| 第三方保证 | 企业保证、个人连带责任 | 弱至中 | 保证人代偿能力、法律追索 |
| 信用/无担保 | 纯信用敞口 | 无 | 回收依赖借款人自身 |
担保方式还可分为物权担保(抵押、质押、留置)与债权担保(保证、定金)。物权担保具有优先受偿权,通常缓释更强;保证依赖保证人资信,在LGD模型中常作为次级缓释因子。此外需区分第一顺位与后顺位,后顺位在处置分配中可能几乎无回收。
三、法律与估值基础:担保能否“算数”
法律基础决定担保能否被执行。建模时需关注:担保合同是否合法有效、是否办理登记(不动产抵押登记、动产融资统一登记)、是否存在优先权冲突、处置程序是否受破产撤销权或执行异议影响。若法律上不可执行,估值再高也不能计入回收。
估值基础决定“能收回多少”。常用估值口径包括市场价值、清算价值和强制处置价值。LGD建模更应关注清算价值,并施加处置折扣。一个可操作的回收估算可表示为:
回收金额 = 押品清算价值 × 变现折扣率 × 覆盖比例 − 处置成本
LGD = 1 − 回收金额 / 违约敞口

示例参数:
  住宅清算价值:800万
  变现折扣率:0.75
  覆盖比例:0.90
  处置成本:30万
  违约敞口:1000万

回收金额 = 800 × 0.75 × 0.90 − 30 = 510万
LGD = 1 − 510 / 1000 = 49%四、担保信息在LGD建模中的角色与案例
担保信息在模型中有三种角色:分层变量(按担保方式分组建模)、缓释因子(作为回收率模型的输入特征)、约束条件(设定LGD下限或上限)。实践中常将担保覆盖比例、押品类型、顺位、估值折扣作为核心特征。
案例:某银行小微企业组合,无担保敞口平均LGD为62%,住宅抵押敞口为28%,设备抵押为45%,仅保证为55%。若模型忽略担保类型,仅用“是否有担保”二值变量,则住宅抵押与保证被混为一谈,导致高估保证类LGD、低估抵押类LGD。改进后按担保方式分层并引入覆盖比例,模型区分度显著提升。
综上,抵押品与担保信息是LGD建模中连接法律、估值与统计的桥梁。建模者应坚持“法律有效、估值审慎、覆盖真实”三原则,将担保信息转化为可量化、可验证的回收参数,而非停留在标志位层面。