3. 信用风险与评分卡基础
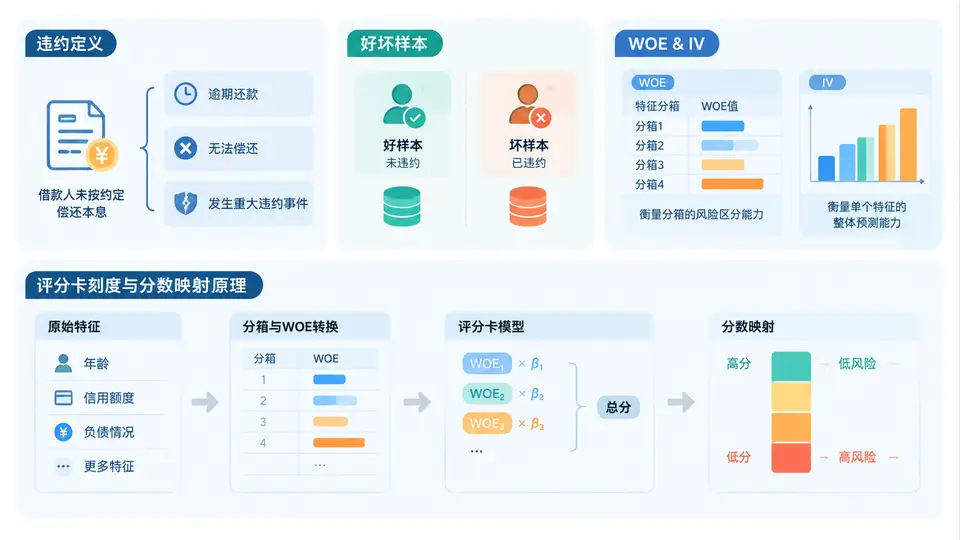
在进入 scorecardpy 的自动建模流程之前,必须先建立一套统一的业务语言。评分卡不是单纯的机器学习模型,它把“客户未来会不会违约”翻译成可解释、可排序、可映射为分数的风险刻度。理解违约定义、好坏样本、WOE/IV 以及分数映射,是后续所有代码操作的前提。
一、违约定义:评分卡的目标变量从何而来
评分卡建模的第一步不是选算法,而是定义“什么是坏客户”。在零售信贷中,违约通常以逾期天数(Days Past Due, DPD)为口径,例如 M1(逾期 1~30 天)、M3(逾期 31~60 天)、M6(逾期 61~90 天)等。行业常见做法是把“逾期 90 天以上”定义为违约,即 DPD90+,这与巴塞尔协议中对违约(Default)的界定基本一致。
定义违约时需要同时明确三个要素:观察时点(客户在哪个时间窗口内的表现被记录)、表现期长度(通常为 6~12 个月)、违约阈值(DPD30、DPD60 还是 DPD90)。三者不同,目标变量 y 的分布会显著变化,模型的风险区分能力也会随之改变。
二、好坏样本:样本选择与标签工程
“好”与“坏”是相对概念。好样本指在表现期内未发生违约的客户,坏样本指发生违约的客户。评分卡建模本质上是一个二分类问题,但样本选择会直接影响模型的业务有效性。
- 排除样本:如欺诈、政策豁免、账户关闭等非信用原因导致的异常客户,通常不纳入建模。
- 不确定样本:表现期不足或数据缺失的客户,应谨慎处理,避免引入噪声。
- 样本窗口:观察点与表现期需错开,防止标签泄漏(Label Leakage)。
好坏样本比例也是关键。若坏样本过少,模型难以学习到足够的风险模式;若坏样本过多,又可能偏离真实业务分布。常见做法是保持原始比例,或通过加权、重采样调整,但需在验证阶段还原真实分布。
三、WOE 与 IV:把类别变量翻译成风险证据
WOE(Weight of Evidence,证据权重)衡量的是某个特征分箱中“坏样本占比”与“好样本占比”的差异。其公式为:
WOE = ln( (Bad_i / Bad_total) / (Good_i / Good_total) )其中 Bad_i 为该箱内坏样本数,Good_i 为该箱内好样本数。WOE 为正,说明该箱的坏样本比例高于整体;WOE 为负,说明该箱更“好”。WOE 的单调性、符号方向与业务解释必须一致,否则需要重新分箱。
IV(Information Value,信息量)则是对 WOE 的加权求和,用于衡量单个特征对目标变量的整体区分能力:
IV = Σ ( (Bad_i / Bad_total) - (Good_i / Good_total) ) * WOE_iIV 的常用经验判断如下表所示:
| IV 范围 | 区分能力 | 建模建议 |
|---|---|---|
| < 0.02 | 几乎无区分能力 | 不建议入模 |
| 0.02 ~ 0.1 | 弱 | 可结合业务判断 |
| 0.1 ~ 0.3 | 中等 | 优先入模 |
| 0.3 ~ 0.5 | 强 | 重点候选 |
| > 0.5 | 极强,需警惕 | 检查是否泄漏或过拟合 |
四、评分卡刻度与分数映射原理
WOE 转换后的逻辑回归输出的是概率,而业务方需要的是直观的分数。评分卡通过刻度映射把概率转换为分数,常用公式为:
Score = A - B * ln(Odds)
Odds = P(Bad) / P(Good)
B = PDO / ln(2)
A = BaseScore + B * ln(BaseOdds)
其中 PDO(Points to Double the Odds)表示 odds 翻倍时分数下降的幅度,BaseScore 是基准分,BaseOdds 是基准 odds。例如设定 BaseScore=600、BaseOdds=1:1、PDO=50,则 B=50/ln(2)≈72.13,A=600+72.13*ln(1)=600。这样每个特征分箱的 WOE 乘以对应系数后,再汇总到总分中,就得到最终评分。
scorecardpy 的 scorecard() 函数会自动完成这一映射,并输出每个变量的分数刻度。理解 A、B 的推导,有助于在业务沟通中解释“为什么这个客户是 620 分而不是 580 分”。
五、常见误区与复盘
- 误区一:违约定义随意变更。 不同口径的标签会导致模型不可比,建模前必须冻结定义。
- 误区二:WOE 方向与业务相反。 例如“收入越高风险越低”,若 WOE 为正则说明分箱或标签反了。
- 误区三:只看 IV 不看业务。 高 IV 但无法解释的特征应谨慎入模,避免模型黑箱化。
- 误区四:忽略分数刻度的一致性。 不同版本评分卡若 A、B 参数不同,分数不可直接比较。
复盘时建议把 WOE 表、IV 表和分数刻度表放在一起检查:WOE 是否单调、IV 是否合理、分数是否随风险上升而下降。这三者一致,评分卡才具备上线条件。