1. 课程导入
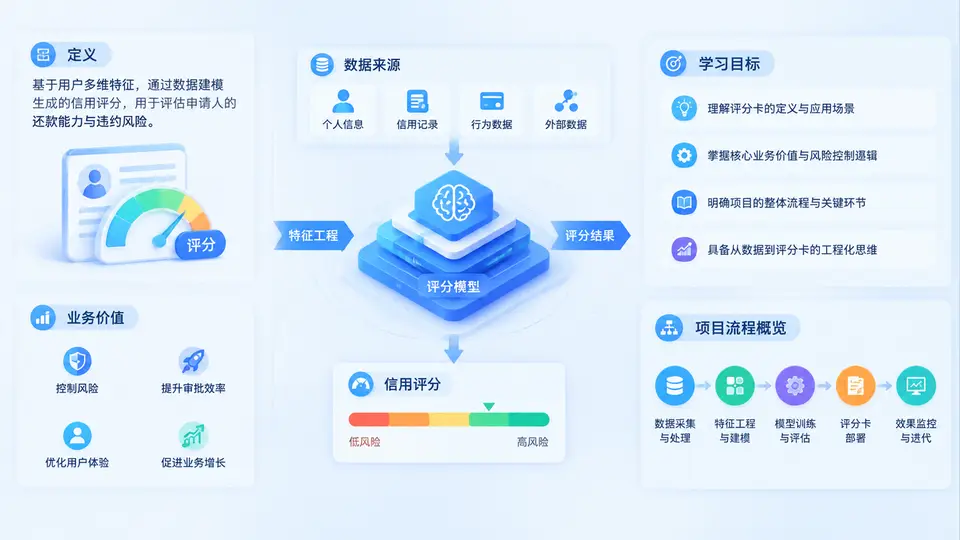
欢迎进入《消费金融申请评分卡完整项目实战》。在正式动手建模之前,我们需要先建立一张“全局地图”:申请评分卡到底是什么、它在消费金融业务中解决什么问题、一个完整项目从需求到上线要经过哪些环节。只有先看清全貌,后续的特征工程、模型训练、评分校准与部署监控才不会变成零散的技术练习。
一、什么是消费金融申请评分卡
申请评分卡(Application Scorecard)是应用于信贷申请环节的风险计量工具。它基于申请人在申请时点可获得的信息——包括身份信息、征信报告、多头借贷记录、设备与行为数据等——预测其未来一段时间内发生严重逾期(通常定义为逾期90天以上,即“坏客户”)的概率,并将该概率映射为一个分数。分数越高,代表风险越低;分数越低,代表风险越高。
需要强调的是,评分卡不是简单的“打分表”,而是一套完整的决策基础设施,通常包含三个层次:
- 模型层:用逻辑回归、梯度提升树等算法估计违约概率(PD)。
- 评分层:通过尺度变换把概率转换为可解释、可比较的整数分数,例如“每增加20分,坏好比翻一倍”。
- 策略层:设定审批通过线、额度与定价规则,把分数转化为业务动作。
在消费金融场景中,申请评分卡主要服务于两类产品:一是现金贷与消费分期,二是信用卡与虚拟信用卡。它们的共同点是“小额、高频、短周期”,因此对审批速度和自动化程度要求极高,评分卡往往在毫秒级内完成计算并返回决策。
二、业务价值:为什么申请评分卡是消费金融的核心资产
消费金融的盈利模式建立在“风险可控前提下的规模扩张”之上。申请评分卡的业务价值可以从四个维度理解:
| 价值维度 | 具体表现 | 可量化指标 |
|---|---|---|
| 风险识别 | 在贷前拦截高违约概率客户,降低坏账 | KS、AUC、坏账率下降幅度 |
| 审批效率 | 自动化决策替代人工审批,缩短放款时间 | 自动通过率、平均审批时长 |
| 业务增长 | 在相同风险偏好下扩大通过人群,提升放款量 | 通过率提升、放款金额增长 |
| 合规与解释 | 提供可解释的拒绝原因,满足监管与客户申诉要求 | 拒绝原因覆盖率、申诉处理时效 |
一个常见的误区是“模型越复杂越好”。在真实业务中,评分卡的可解释性、稳定性和可落地性往往比单纯的区分度更重要。监管机构要求金融机构能够说明“为什么拒绝这位客户”,而逻辑回归评分卡配合WOE编码恰好能提供这种解释能力。因此,本课程会以逻辑回归评分卡为主线,同时引入树模型作为对比与补充。
核心观点:申请评分卡的价值不在于“预测得多准”,而在于“在可解释、可监控、可迭代的前提下,持续稳定地辅助信贷决策”。
三、完整项目流程概览
一个工业级申请评分卡项目通常遵循“业务定义—数据准备—特征工程—模型开发—评分校准—策略应用—部署监控”的闭环流程。下图展示了这一流程的核心环节与关键产出。
每个环节都有明确的输入与输出。以“特征工程”为例,输入是原始宽表,输出是经过分箱与WOE编码的建模矩阵;以“评分校准”为例,输入是模型输出的违约概率,输出是符合业务口径的整数分数。项目失败往往不是因为模型算法不够先进,而是因为某个环节的输入输出定义不清,导致后续无法复用或监控。
四、案例场景:一张评分卡如何改变审批结果
假设某消费金融公司原有审批规则为“征信查询次数近3个月不超过6次,且无当前逾期”。上线申请评分卡后,策略调整为“评分高于600分自动通过,550至600分进入人工复核,低于550分拒绝”。
效果对比可能如下:
- 原规则通过率约45%,坏账率约4.2%。
- 新策略通过率提升至58%,坏账率控制在4.5%以内。
- 新增通过人群中,大部分是“征信查询略多但其他维度表现良好”的年轻客户。
这个案例说明:评分卡的价值不是简单地“卡得更严”,而是通过多维度信息组合,把原本被单一规则误杀的客户重新识别出来,同时把真正高风险的客户挡在门外。当然,这一切的前提是评分卡经过充分验证,并且上线后有持续监控。
学习建议:在学习后续章节时,请始终带着“这张评分卡要解决什么业务问题”的视角。技术细节很重要,但脱离业务目标的模型只是数字游戏。
五、常见误区与复盘要点
初学者在申请评分卡项目中容易陷入以下误区:
- 坏定义模糊:没有明确“坏客户”的观察期与表现期,导致标签不可比。例如,有的样本观察3个月,有的观察6个月,模型会学到时间差异而非风险差异。
- 样本穿越:使用了申请之后才产生的信息作为特征,造成线下指标虚高,上线后效果骤降。
- 过度追求AUC:忽略KS、PSI和分数分布的可解释性,导致模型无法通过风控评审。
- 缺少监控:上线后不跟踪分数漂移和特征稳定性,等到坏账上升才发现模型失效。
复盘提醒:一个成功的评分卡项目,通常在线下阶段就完成了“业务定义—样本设计—特征可解释性—评分校准—策略模拟”的完整推演。不要等到部署阶段才思考分数怎么用。
六、本课程的学习目标与项目主线
通过本课程,你将完成一个从零到一的消费金融申请评分卡项目,具体目标包括:
- 掌握申请评分卡的业务定义、坏样本定义与观察期/表现期设计。
- 能够独立完成数据清洗、特征分箱、WOE编码与IV筛选。
- 能够训练并评估逻辑回归评分卡,理解KS、AUC、PSI等核心指标。
- 能够将模型概率转换为标准评分,并制定审批策略。
- 能够设计上线监控方案,识别分数漂移与特征异常。
整个课程将围绕一个模拟的消费金融现金贷数据集展开,每一章都会在前一章的产出上继续推进。你最终得到的不仅是一段代码,而是一套可复用的评分卡开发流程与文档模板。
项目主线示例:
第1步:明确业务目标与坏定义
第2步:构建申请样本与标签
第3步:特征工程与WOE编码
第4步:逻辑回归建模与评估
第5步:评分校准与分数映射
第6步:策略模拟与通过线设定
第7步:部署监控与迭代计划
请记住:申请评分卡是消费金融风控体系的第一道防线,也是数据科学在金融领域最经典、最落地的应用之一。接下来,我们将从业务定义开始,一步步搭建属于你自己的评分卡。