1. 渠道合作方工商信息核验与异常识别
为什么工商信息核验是渠道风控的第一道闸门
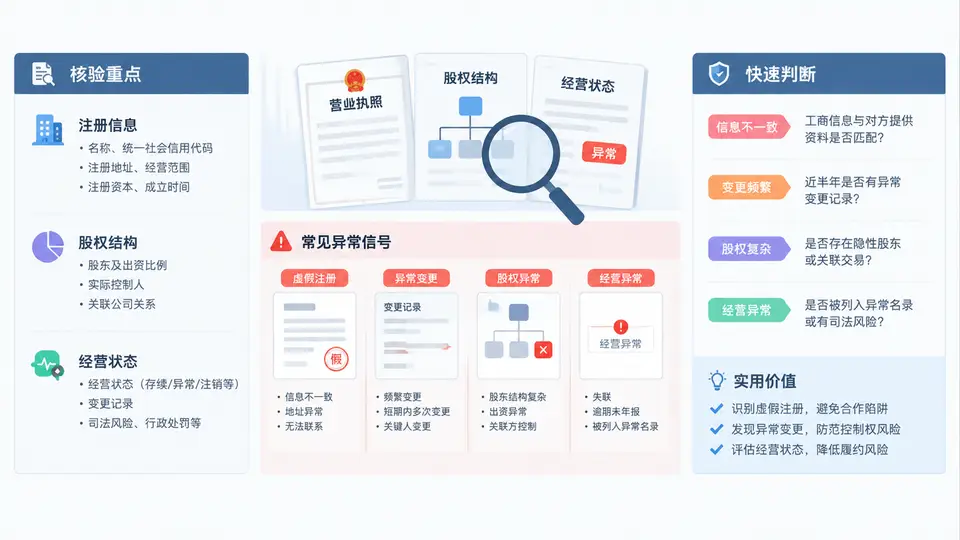
渠道合作方在签约前提交的营业执照、法人身份证、开户许可证等材料,只能证明"它说自己是谁",不能证明"它在工商系统里真实存在且状态正常"。工商信息核验的任务,是把合作方提供的身份信息与公开工商登记数据进行交叉比对,确认三个核心事实:主体真实存在、股权结构清晰、经营状态正常。任何一项对不上,都可能是虚假注册、壳公司、异常变更或即将失联的前兆。
核验逻辑可以概括为一句话:用统一社会信用代码锁定唯一主体,再用注册信息、股权结构、经营状态三个维度交叉验证其真实性。
核验的三个维度与异常信号
工商信息核验不是简单查一下"公司是否存在",而是围绕三个维度展开:
- 注册信息核验:统一社会信用代码、企业名称、注册地址、法定代表人、注册资本、成立日期是否与合作方提供的一致。重点识别:名称与信用代码不匹配、注册地址为虚拟地址或集中注册地、注册资本认缴但实缴为零、成立时间极短(如不足6个月)。
- 股权结构核验:股东构成、持股比例、实际控制人、是否存在多层嵌套或代持。重点识别:股权高度集中且股东为自然人、股东同时关联大量企业、股权频繁变更、存在失信被执行人的股东。
- 经营状态核验:登记状态(存续/在业/吊销/注销/迁出)、经营范围是否覆盖合作业务、是否列入经营异常名录。重点识别:状态为"吊销未注销"、经营范围与渠道业务无关、近期被列入经营异常。
核验流程与判断路径
实际操作中,核验按以下顺序推进:先通过统一社会信用代码在公开工商数据平台(如国家企业信用信息公示系统)查询主体,再逐项比对注册信息,然后展开股权穿透,最后检查经营状态与异常记录。每一步都可能触发"暂停合作"或"补充材料"的判断。
核验结果判读与处置建议
核验完成后,根据异常信号的严重程度,处置方式分为三档:
| 异常类型 | 典型信号 | 处置建议 |
|---|---|---|
| 致命异常 | 登记状态为吊销/注销、信用代码不存在、名称与代码不匹配 | 直接否决,不进入合作流程 |
| 重大异常 | 注册地址为虚拟地址、股权频繁变更、股东为失信被执行人 | 暂停合作,要求提供实际经营证明、股权说明及担保措施 |
| 一般异常 | 成立时间不足6个月、注册资本认缴未实缴、经营范围部分不覆盖 | 补充材料,加强后续监控频率 |
注意:工商信息核验只能确认"登记层面"的真实性,不能替代对合作方实际经营能力、履约意愿的评估。核验通过不等于风险为零,但核验不通过一定不能合作。
实操要点
- 优先使用国家企业信用信息公示系统作为权威数据源,第三方商业查询平台可作为辅助交叉验证。
- 核验时务必以统一社会信用代码为唯一检索键,避免因企业名称相似或变更导致误查。
- 股权穿透建议至少追溯到最终自然人股东或国资主体,识别是否存在代持或隐性控制。
- 核验结果应形成书面记录,包括查询时间、数据来源、比对结果和异常标记,作为后续风控决策依据。