3. 跨境业务外汇管理合规风险识别
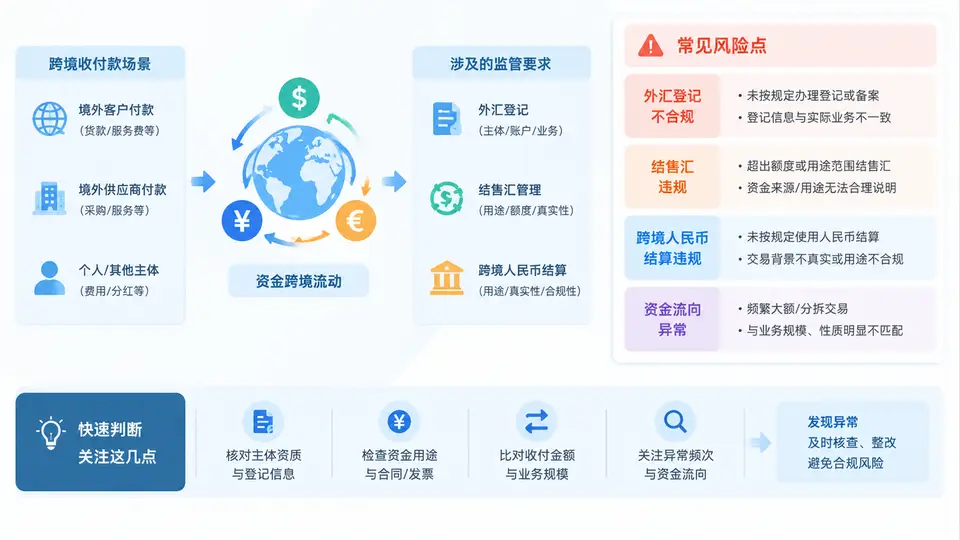
跨境收付款中的外汇合规风险识别
跨境业务的外汇合规风险,核心不在“有没有收付款”,而在于资金跨境流动的路径、性质、申报口径与监管要求是否一致。同一笔从境外客户汇入的美元,可能被认定为货物贸易货款、服务贸易收入、资本项目投资款或股东借款,对应的外汇登记、结售汇和跨境人民币结算要求完全不同。识别风险的第一步,是把“钱怎么走”与“钱被认定为什么”对齐。
一、先建立资金跨境流动的合规链路
一笔跨境收付款从合同签订到资金落地,通常经过“交易定性—账户与登记—资金汇划—结售汇/跨境人民币—申报核销”五个环节。风险往往不是单点违规,而是某一环节的定性或登记缺失,导致后续环节全部偏离监管口径。下图给出该链路上各环节的监管要求与典型风险点。
二、逐环节风险识别要点
① 交易定性环节。这是整条链路的起点,也是风险最集中的环节。判断依据是:合同标的、发票内容、资金用途三者是否指向同一交易性质。常见风险是把资本项目资金(如境外股东借款、股权投资款)申报为经常项目货款,从而规避外汇登记要求。识别时重点核对合同条款与资金实际用途是否一致。
② 账户与登记环节。资本项目资金流入前,通常需要办理外汇登记;经常项目收付则通过相应账户办理。风险点包括:未办登记即接收境外投资款、使用经常项目账户接收资本项目资金、出借或借用账户收付。判断依据是账户性质与资金性质的匹配关系。
③ 资金汇划环节。重点核查付款方/收款方是否与合同主体一致。若出现第三方代收代付、资金路径绕道、分拆收付等情形,可能被认定为异常资金流动。识别时需比对合同签约方、发票开具方与实际收付款方三者是否一致。
④ 结售汇与跨境人民币结算环节。结售汇需有真实交易背景,跨境人民币结算需符合相应管理规定。风险点包括:无真实交易背景的结售汇、跨境人民币收付缺少贸易单据支撑、币种与合同约定不符。判断依据是交易单据链是否完整、币种与结算方式是否与合同一致。
⑤ 申报核销环节。国际收支申报需及时、准确。风险点包括:漏报、迟报、申报用途与实际用途不符。识别时核对申报单与合同、发票、资金流水的一致性。
三、风险识别检查表(可直接使用)
| 核查环节 | 核查对象 | 合规要求 | 风险信号 |
|---|---|---|---|
| 交易定性 | 合同、发票、资金用途 | 三者指向同一交易性质 | 货款报成服务费、资本项目报成经常项目 |
| 账户与登记 | 外汇登记凭证、账户类型 | 资本项目先登记、账户与资金性质匹配 | 未登记即收款、账户超范围使用 |
| 资金汇划 | 合同签约方、发票方、收付款方 | 三方主体一致 | 第三方代收代付、分拆收付 |
| 结售汇/跨境人民币 | 交易单据、币种、结算方式 | 真实交易背景、单据完整 | 无背景结售汇、单据缺失、币种不符 |
| 申报核销 | 国际收支申报单、资金流水 | 及时、准确、用途一致 | 漏报、迟报、用途不符 |