2. 调查范围界定与目标拆解
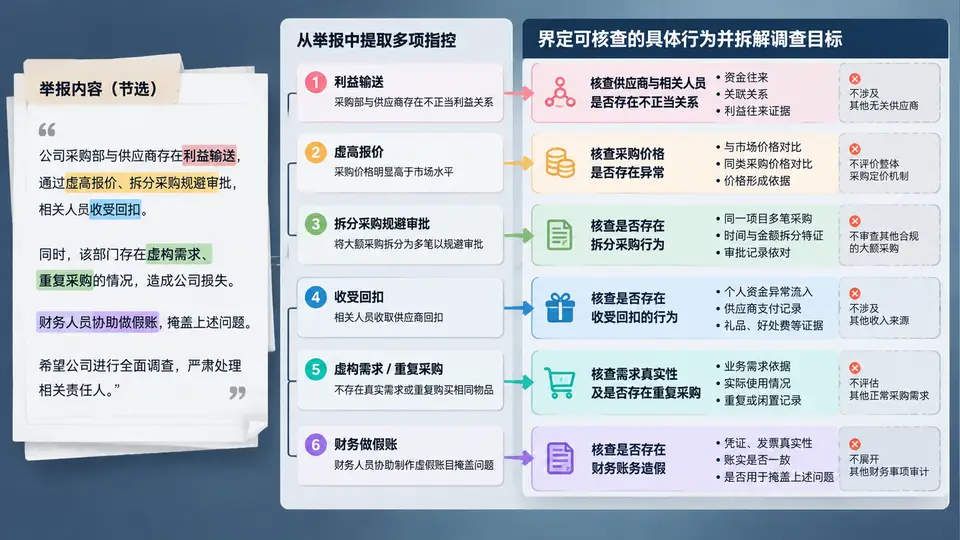
从举报原文到可核查目标:范围界定与目标拆解
举报信往往把事实、推测、情绪和诉求混在一起。调查范围界定要做的第一件事,是把“指控”翻译成“可核查的行为陈述”,再判断哪些行为属于本次调查边界、哪些需要移交其他渠道。核心判断标准有三条:行为是否具体(有时间、地点、对象、动作)、是否可取证(存在可获取的书面、电子或人证材料)、是否属于内部调查职权(不涉及纯刑事侦查、劳动争议仲裁或纯管理评价)。
下面以一条典型举报为例。举报内容为:“采购部老张长期拿供应商回扣,去年那批服务器价格明显偏高,他还把项目给了自己亲戚的公司,平时报销也乱七八糟,希望公司严查。”
这段文字包含四项指控,但颗粒度差异很大。逐项拆解如下:
| 原始指控 | 可核查行为陈述 | 关键证据方向 | 是否纳入本次范围 |
|---|---|---|---|
| 长期拿供应商回扣 | 张某在2023—2024年与某供应商存在非正常资金往来 | 银行流水、礼品登记、供应商付款记录 | 纳入(需先做资金关系初查) |
| 服务器价格明显偏高 | 2024年3月服务器采购单价高于同期市场均价或历史同类采购价 | 采购合同、比价记录、市场报价单 | 纳入(价格合理性核查) |
| 把项目给了亲戚公司 | 中标供应商的股东/高管与张某存在亲属关系,且未申报利益冲突 | 工商登记、股权结构、员工利益冲突申报表 | 纳入(利益冲突核查) |
| 报销乱七八糟 | 未指明具体时间、金额、事由,无法形成可核查行为 | — | 暂不纳入,要求举报人补充或转为常规审计抽查 |
范围界定不是“缩小调查”,而是把有限资源集中在能形成证据链的行为上。对无法核查的指控,应记录在案并说明不纳入理由,避免后续被质疑“选择性调查”。
目标拆解:让每个目标都能独立验证
拆解后的调查目标应满足“独立可验证”:每个目标有明确的验证对象、证据类型和判断标准,目标之间不互相依赖。以上述三项纳入范围的行为为例,可拆为四个调查目标:
- 目标A:资金关系核查——确认张某及其近亲属与涉案供应商之间是否存在资金往来,判断是否构成回扣或不当利益输送。
- 目标B:采购价格合理性核查——确认2024年3月服务器采购的定价依据、比价过程是否合规,价格是否显著偏离市场水平。
- 目标C:利益冲突申报核查——确认中标供应商与张某是否存在亲属关系,张某是否按规定申报利益冲突。
- 目标D:采购流程合规性核查——确认该笔采购的审批、招标、验收环节是否存在规避或异常操作。
目标A与目标C可能共享供应商工商信息,但验证路径不同:A看资金,C看关系与申报。目标B与目标D共享采购档案,但B看价格,D看流程。这样拆解后,每个目标可以分配给不同调查动作,也便于后续判断“查清了没有”。
范围界定中的常见误判
- 把“举报人诉求”当调查目标:举报人要求“开除老张”是诉求,不是调查目标。调查目标只能是可验证的行为事实。
- 把“推测”当“线索”:“价格明显偏高”如果没有比价基准,就只是主观判断。需要先建立价格参照系,才能形成可核查目标。
- 范围过宽导致失焦:把“报销乱七八糟”也纳入,会分散资源且难以形成结论。正确做法是记录在案、要求补充,或转为常规审计。
- 目标之间互相依赖:如果目标B必须等目标A结果才能启动,就不是独立可验证目标。应尽量让每个目标有独立的证据入口。
范围界定完成后,应形成一份书面《调查范围与目标清单》,列明纳入项、排除项及理由。该清单是后续调查计划、访谈提纲和证据清单的基准,任何范围调整都应有记录和审批。
可直接使用的范围界定与目标拆解表
以下表格可直接用于本案或类似举报的拆解记录。填写时注意:每条指控单独一行,无法核查的也要保留并注明处理方式。
| 序号 | 原始指控 | 可核查行为陈述 | 证据方向 | 是否纳入 | 对应调查目标 | 排除/暂缓理由 |
|---|---|---|---|---|---|---|
| 1 | 长期拿供应商回扣 | 2023—2024年张某与供应商存在非正常资金往来 | 银行流水、付款记录 | 是 | 目标A | — |
| 2 | 服务器价格明显偏高 | 2024年3月采购单价显著高于市场均价 | 合同、比价单、市场报价 | 是 | 目标B | — |
| 3 | 把项目给亲戚公司 | 中标供应商与张某存在亲属关系且未申报 | 工商登记、利益冲突申报表 | 是 | 目标C | — |
| 4 | 报销乱七八糟 | 无具体时间、金额、事由 | — | 否 | — | 线索不足,要求补充或转审计抽查 |
完成这张表后,调查组即可进入下一步:针对每个目标分配人员、确定取证顺序、预估时间。范围界定与目标拆解的质量,直接决定后续调查是否会被“带偏”或“查不下去”。