1. 内部调查案件受理与初步评估
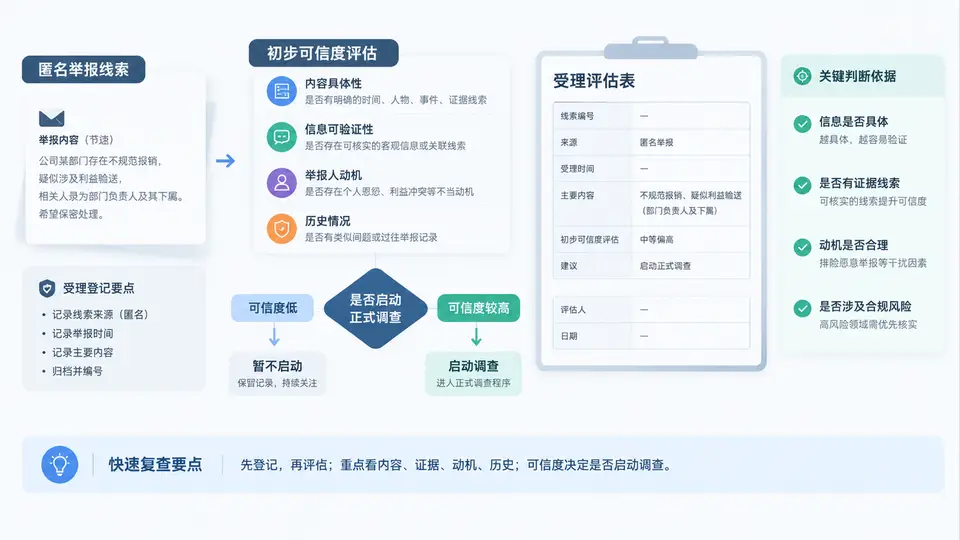
从一条匿名举报到“是否立案”
内部调查的起点不是访谈,而是受理登记与初步评估。这一步要回答三个问题:线索是否属于公司可调查范围、指控是否具体到可核查、现有信息是否足以支撑启动正式调查。评估结论只有三种:启动正式调查、补充信息后再评估、不予立案(转其他渠道或存档)。
教学示例线索(假设):匿名举报称“采购部张某某长期收受A供应商回扣,2024年3月至9月间,多笔采购单价明显高于市场价,且张某某多次与A供应商负责人在公司外餐厅会面”。举报未提供金额、具体订单号,但提到“高于市场价”和“多次会面”两个可核查方向。
受理登记:先把线索“固定”下来
受理登记不是简单记录,而是把模糊举报转化为可追踪的案件要素。登记时需区分事实陈述与举报人推断,并标注信息来源可信度。以下为本案的受理登记要素:
| 登记项 | 本案内容 | 备注 |
|---|---|---|
| 线索编号 | IR-2024-001 | 受理即编号,全程唯一 |
| 来源类型 | 匿名举报(线上信箱) | 无法回访,可信度需谨慎 |
| 被举报对象 | 采购部 张某某 | 涉及岗位与供应商接触 |
| 指控行为 | 收受回扣、采购价偏高、私下会面 | 三项指控,均需独立核查 |
| 时间范围 | 2024年3月—9月 | 可缩小数据调取窗口 |
| 涉及第三方 | A供应商 | 需确认是否为合格供应商 |
| 举报人推断 | “长期”“明显高于市场价” | 属主观判断,非事实 |
初步可信度评估:四个维度打分
初步评估不追求“证实”,而是判断线索是否值得投入调查资源。建议从四个维度评估,每项1—3分,总分越高越应优先启动:
- 具体性:是否包含时间、对象、行为、可核查载体。本案有对象、时间范围、行为方向,但缺金额与订单号,评2分。
- 可验证性:是否存在可调取的客观证据。采购价、会面记录、供应商关系均可查,评3分。
- 来源可信度:匿名且无法回访,但描述与岗位风险吻合,评2分。
- 潜在影响:若属实,涉及采购廉洁与供应商公平,影响较大,评3分。
总分10分。本案得分10分,达到启动阈值(示例阈值:≥8分启动正式调查,5—7分补充信息,≤4分不予立案)。
受理评估表(可直接填写)
评估完成后,应形成一份可归档、可交接的受理评估表。以下为本案填写示例:
| 字段 | 填写内容 |
|---|---|
| 线索编号 | IR-2024-001 |
| 受理日期 | 2024-10-08 |
| 来源 | 匿名线上举报 |
| 被举报人 | 采购部 张某某 |
| 指控摘要 | 收受A供应商回扣;2024年3—9月采购价偏高;多次私下会面 |
| 具体性评分 | 2 / 3(缺金额与订单号) |
| 可验证性评分 | 3 / 3(采购数据、会面记录可查) |
| 来源可信度评分 | 2 / 3(匿名,无法回访) |
| 潜在影响评分 | 3 / 3(采购廉洁与供应商公平) |
| 总分 | 10 / 12 |
| 评估结论 | 启动正式调查 |
| 建议调查方向 | 调取2024年3—9月A供应商采购订单与比价记录;核查张某某与A供应商人员会面记录;确认A供应商准入与续约流程 |
| 审批人 / 日期 | (待填) |
操作提示:匿名举报无法回访时,不要因“来源不可靠”直接否定。应重点看可验证性——只要指控指向可调取的客观记录(订单、价格、门禁、邮件、报销),就值得进入正式调查。反之,若指控全是主观评价且无任何可查载体,即使影响大,也应先补充信息。
常见误区:把“举报人推断”当作“已认定事实”写入评估表。例如“长期收受回扣”是推断,应记录为“举报称存在回扣行为,具体金额与次数待核查”。评估表是决策依据,不是结论。