2. 担保交易参与方主体资格核验
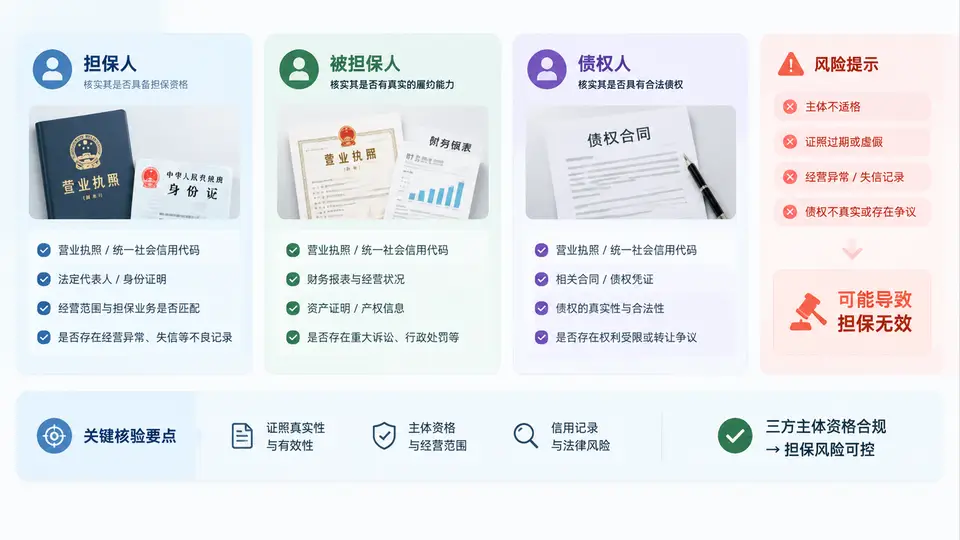
三方主体资格核验的对象与判断口径
担保交易中,担保人、被担保人、债权人三方各自承担不同的法律角色,其主体资格要求并不相同。核验的目标不是“收集营业执照”,而是判断该主体是否有权签署并履行这份担保合同。一旦主体不适格,担保合同可能自始无效或对特定主体不产生约束力,形成最根本的信用风险。
三方核验的核心口径如下:
- 担保人:必须是法律允许提供担保的主体。机关法人、以公益为目的的非营利法人和非法人组织原则上不得作为保证人;企业法人的分支机构未经授权不得对外担保;公司对外担保须符合章程规定的决议程序。
- 被担保人:须为合法存续的民事主体,且与主债权合同中的债务人一致;若为自然人,须具备完全民事行为能力。
- 债权人:须为合法存续的主体,且为担保权实际受益人;金融机构还需核验其经营资质与业务许可范围。
核验结论只有三种:适格(可继续推进)、附条件适格(补齐决议/授权文件后可通过)、不适格(触发担保无效风险,须终止或重构交易结构)。
三方主体资格核验关系图
下图给出三方主体在担保交易中的角色定位、各自必须核验的证明文件,以及核验结论如何汇聚为“担保是否有效”的最终判断。图中同时标出最常见的三类不适格触发点。
逐项核验的操作要点
核验时按“先主体存续、再权限来源、后一致性”的顺序推进,可避免在无效主体上浪费尽调资源。
| 核验对象 | 关键证明文件 | 核验动作 | 不适格信号 |
|---|---|---|---|
| 担保人 | 营业执照、公司章程、股东会/董事会决议、分支机构授权书 | 比对章程中对外担保条款;确认决议签署人及表决比例;分支机构须有法人书面授权 | 机关法人、公益法人;决议缺失或表决比例不足;分支机构无授权 |
| 被担保人 | 营业执照/身份证、主债权合同 | 核对名称、统一社会信用代码与主合同债务人完全一致;自然人核验年龄与行为能力 | 名称或代码不一致;主体已注销/吊销;自然人无/限制民事行为能力 |
| 债权人 | 营业执照、金融许可证、主债权合同 | 确认其为担保权受益人;金融机构核验业务许可范围是否覆盖该笔业务 | 无金融资质却从事放贷;受益人与合同债权人不一致 |
核验中若发现担保人为公司且对外担保金额超过章程授权上限,即使决议存在,仍可能因超越权限而效力待定。此时应要求补充有权机构的追认文件,或调整担保金额至授权范围内。
核验结果记录与风险标记
每核验完一方,按下表格式记录结论与证据编号,便于后续审计追溯和风险汇总。
主体资格核验记录表(示例)
交易编号:DB-2024-0002
─────────────────────────────────────────────
核验对象   结论        证据编号        备注
─────────────────────────────────────────────
担保人     附条件适格  ZJ-002-01       缺少股东会决议,已发补件通知
被担保人   适格        ZJ-002-02       与主合同债务人一致
债权人     适格        ZJ-002-03       金融许可证在有效期内
─────────────────────────────────────────────
综合结论:待补正(担保人决议补齐后复核)
风险等级:中(若决议无法补齐,升级为高)
─────────────────────────────────────────────
核验完成后,将三方结论汇总为单一风险标记:三方均适格标记为绿色;存在附条件适格标记为黄色并设置补件截止日;任一方不适格标记为红色,触发担保无效风险处置流程。