1. 担保交易基础数据摸底与风险字段梳理
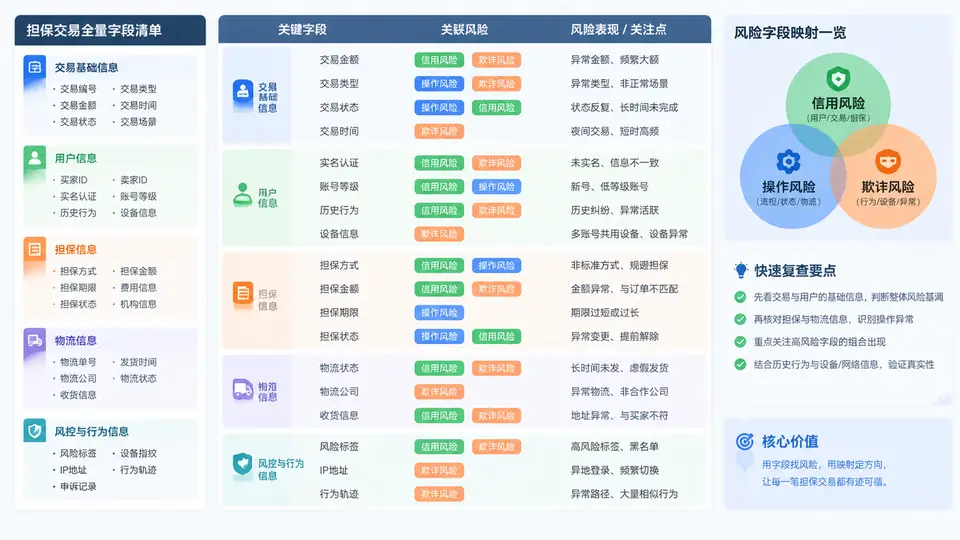
为什么先做字段摸底
担保交易的风险识别不是从“判断风险大小”开始,而是从“数据里到底有什么”开始。一笔担保交易在业务系统、合同文本、登记回执、支付流水和风控台账中会散落大量字段,其中真正能驱动风险判断的往往只占少数。字段摸底的任务,是把这些字段按来源清点出来,再逐一标注它对应哪类风险、在哪个环节使用、缺失时会造成什么盲区。
本案例以一笔典型担保交易为对象:债权人向被担保人提供融资,担保人以其名下不动产提供抵押担保。我们先把这笔交易的全量字段按数据来源分组,再从中筛出与信用风险、操作风险、欺诈风险相关的关键字段,最终形成一张可直接用于后续核验和建模的字段-风险映射表。
字段来源与风险归属
担保交易的字段通常来自五个入口:交易主合同、参与方主体资料、担保物权属与登记资料、资金与还款计划、以及内部风控操作记录。不同来源的字段天然偏向不同风险类型:主体资料和还款能力字段主要指向信用风险;登记、审批、放款操作字段主要指向操作风险;身份、权属、交易背景的真实性字段主要指向欺诈风险。
字段清点与风险标注方法
清点不是简单罗列,而是按“来源→字段→风险类型→用途→缺失影响”五步走。以下以本案例的示例数据展开,字段编号采用“来源缩写-序号”格式,便于后续引用。
| 字段编号 | 字段名称 | 数据来源 | 风险类型 | 风险用途 | 缺失影响 | 优先级 |
|---|---|---|---|---|---|---|
| CT-01 | 融资金额 | 交易主合同 | 信用风险 | 计算抵押率、敞口 | 无法评估风险敞口 | P0 |
| CT-02 | 融资期限 | 交易主合同 | 信用风险 | 判断还款压力与担保物处置窗口 | 期限错配无法识别 | P0 |
| CT-03 | 资金用途 | 交易主合同 | 欺诈风险 | 核验交易背景真实性 | 无法识别挪用或虚构用途 | P0 |
| PT-01 | 被担保人统一社会信用代码 | 参与方主体资料 | 信用风险 | 关联征信、司法、工商数据 | 主体身份无法锁定 | P0 |
| PT-02 | 担保人证件号码 | 参与方主体资料 | 欺诈风险 | 身份一致性核验 | 无法排除冒名担保 | P0 |
| PT-03 | 担保人与被担保人关联关系 | 参与方主体资料 | 欺诈风险 | 识别关联担保、循环担保 | 关联风险被掩盖 | P1 |
| CL-01 | 担保物权证号 | 担保物权属登记 | 操作风险 | 登记查询与权属核验 | 无法定位担保物 | P0 |
| CL-02 | 抵押登记状态 | 担保物权属登记 | 操作风险 | 判断抵押权是否有效设立 | 担保可能未生效 | P0 |
| CL-03 | 查封/冻结状态 | 担保物权属登记 | 信用风险 | 评估担保物可处置性 | 处置受阻无法识别 | P0 |
| CL-04 | 担保物评估值 | 担保物权属登记 | 信用风险 | 计算抵押率 | 覆盖倍数无法判断 | P1 |
| FN-01 | 放款流水号 | 资金与还款计划 | 操作风险 | 核对放款路径与金额 | 资金流向无法追溯 | P1 |
| FN-02 | 还款计划表 | 资金与还款计划 | 信用风险 | 测算现金流覆盖 | 还款能力无法评估 | P1 |
| OP-01 | 审批节点记录 | 风控操作记录 | 操作风险 | 检查审批完整性与权限 | 越权审批无法发现 | P1 |
| OP-02 | 合同用印状态 | 风控操作记录 | 操作风险 | 确认合同法律效力 | 合同可能无效 | P0 |
| OP-03 | 放款条件落实标识 | 风控操作记录 | 操作风险 | 核对放款前提是否满足 | 条件未落实即放款 | P0 |
关键字段的判定标准
并非所有字段都同等重要。判定一个字段是否“关键”,看三条:是否直接参与风险计量(如金额、估值、抵押率)、是否决定担保效力(如登记状态、用印状态、主体资格)、是否用于真实性核验(如证件号、权证号、资金用途)。三条中命中任意一条,即纳入关键字段;三条全不命中,归入辅助字段,暂不进入映射表。
字段-风险映射表的使用方式
映射表完成后,它就成为后续所有核验动作的索引:例2的主体资格核验会直接调用 PT-01、PT-02、PT-03;例3的权属状态查询会调用 CL-01、CL-02、CL-03。每个字段的“缺失影响”列,决定了当该字段为空时,是补录、降级处理还是直接拒绝。优先级列则决定核验顺序:P0 字段必须在放款前全部落实,P1 字段可在放款后补充但需登记缺口,P2 字段仅作参考。