3. 买卖合同价款与支付条款风险审查
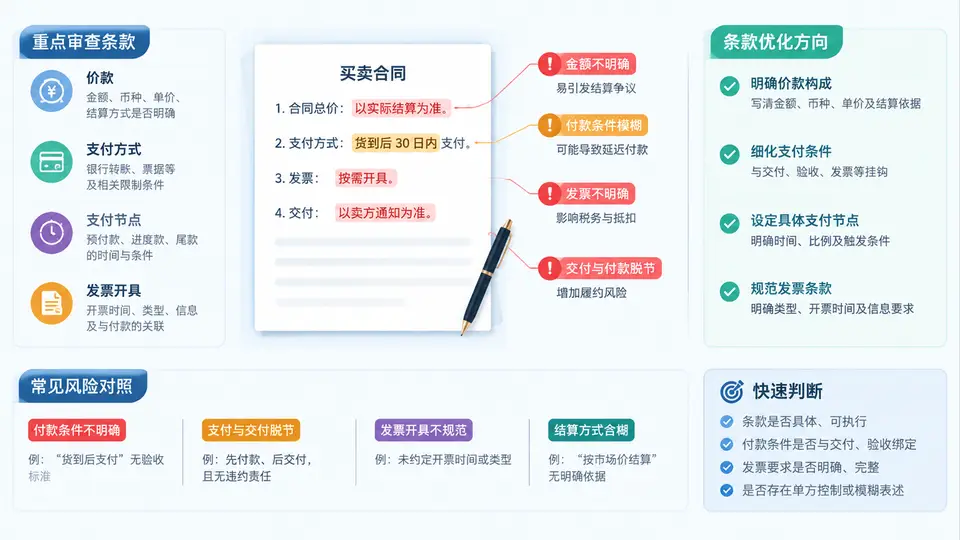
价款与支付条款的风险审查要点
买卖合同中的价款与支付条款,是决定“钱什么时候、以什么条件、通过什么路径从买方流向卖方”的核心条款。审查时不能只看总价数字,而要沿着价款构成 → 支付方式 → 支付节点 → 发票与凭证 → 与交付的挂钩关系这条链逐项核对,识别付款条件不明确、支付与交付脱节两类高发风险。
一、价款条款:先看“总价”是否等于“可结算价”
常见风险是合同只写一个总价,却不说明该价格是否含税、是否含运费、是否含包装费、是否可调。一旦履行中出现税率变化、运费上涨或数量增减,双方就会对“按哪个价结算”产生争议。
- 含税与税率:应写明“含税价”或“不含税价”,并约定适用税率及税率调整时的处理方式。
- 价格构成:单价、总价、运费、保险费、包装费、装卸费分别由谁承担,应逐项明确。
- 计价单位与数量联动:按重量、体积还是件数计价,溢短装如何结算,需与标的物条款一致。
- 价格调整机制:原材料价格波动大时,应约定调价触发条件、参照基准和调价公式,避免“一口价”锁死。
二、支付方式与支付节点:把“付款”拆成可验证的动作
支付条款的风险往往不在“付多少”,而在“什么时候付、凭什么付”。审查时应把付款拆解为若干节点,每个节点都绑定一个可验证的条件或凭证。
| 支付节点 | 常见约定 | 风险点 | 优化方向 |
|---|---|---|---|
| 预付款 | 合同签订后 X 日内支付 30% | 未约定对方违约时预付款如何退还 | 增加“未按期交付则预付款全额退还并计息” |
| 到货款 | 货到后支付 60% | “货到”是指到达买方仓库还是承运人交付,不明确 | 明确到货地点、签收人及签收单作为付款前提 |
| 验收款 | 验收合格后支付 10% | 验收标准、验收期限未约定,买方可能拖延验收 | 约定验收期限及逾期视为验收合格的规则 |
| 质保金 | 质保期满后支付 | 质保期起算点、质保范围不清晰 | 明确质保期自验收合格之日起算及质保金比例 |
三、支付与交付脱节:最典型的“钱货两空”风险
支付与交付脱节有两种方向:一是买方先付款、卖方不发货或延迟发货;二是卖方先发货、买方拖延付款。审查时要判断合同是否设置了对价同步机制,例如“款到发货”“货到付款”“凭提单付款”或“信用证结算”。
高风险信号:合同约定“买方应在合同签订后 7 日内支付全款,卖方在收到全款后 60 日内交货”,但未约定卖方逾期交货的违约责任和退款机制。此时买方承担了全部资金风险,一旦卖方经营恶化,预付款可能难以追回。
优化思路是引入里程碑付款或担保措施:将全款拆分为预付款、到货款、验收款、质保金;或要求卖方提供履约保证金、银行保函;或采用信用证、第三方资金监管等方式,使付款与交付在时间上形成制衡。
四、发票条款:别让“开票”成为付款的隐形障碍
发票条款常被忽视,但实践中“先开票还是先付款”“开票金额与付款金额不一致”“发票类型不符合抵扣要求”都可能引发争议。审查时应明确:
- 发票类型:增值税专用发票还是普通发票,税率多少;
- 开票时间:付款前开票还是付款后开票,开票与付款的先后顺序;
- 开票金额:按含税总价还是不含税金额开具,与付款节点如何对应;
- 发票瑕疵的补救:发票不符合要求时,卖方应在几日内换开,否则买方有权拒付或顺延付款。
五、条款优化方案示例
以下是一段可直接参考的支付条款优化文本,将原“签订后付全款”改为里程碑付款,并绑定交付与验收条件:
1. 合同总价为人民币 100 万元(含税,税率 13%),包含运费及包装费。
2. 支付方式:
   (1) 预付款:合同生效后 5 个工作日内,买方支付 30 万元;
       卖方未按约定期限交付的,应在 3 日内全额退还预付款并按同期 LPR 计息。
   (2) 到货款:货物运抵买方指定仓库并经买方签收后 5 个工作日内,买方支付 60 万元;
       签收单应载明货物名称、数量、到货日期及签收人。
   (3) 验收款:全部货物验收合格后 5 个工作日内,买方支付 5 万元;
       买方应在到货后 10 日内完成验收,逾期未验收且未提出书面异议的,视为验收合格。
   (4) 质保金:5 万元,质保期自验收合格之日起 12 个月,期满且无质量问题后 10 日内支付。
3. 发票:卖方应在每笔付款前 3 日开具等额增值税专用发票,发票不符合要求的,
买方有权顺延付款,卖方应在 5 日内换开。审查口诀:价款看构成,支付看节点,节点看凭证,凭证看交付,交付看验收,验收看期限。六个“看”逐项核对,付款条件不明确和支付交付脱节两类风险基本可以覆盖。