3. 稳健性评估概述
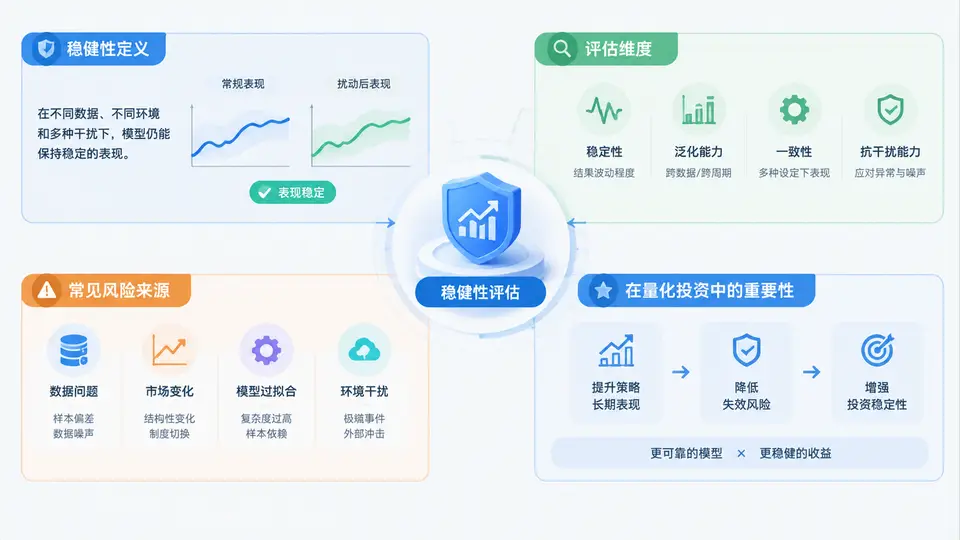
在量化投资中,样本外验证回答的是“模型在未见过的数据上表现如何”,而稳健性评估回答的是一个更苛刻的问题:当市场环境、数据口径、参数设定或执行条件发生合理变化时,模型的表现是否仍然可信?一个只在特定历史区间、特定参数组合下表现优异的模型,往往不是真正具备预测能力,而是对历史噪声的过度拟合。稳健性评估的目标,就是识别并量化这种脆弱性。
一、稳健性的定义
稳健性(Robustness)是指模型在面临输入扰动、假设变化与环境迁移时,其核心结论与绩效特征保持稳定的能力。它并不要求模型在所有情形下都盈利,而是要求模型的表现不会因为微小或合理的变化而剧烈反转。
可以从三个层次理解稳健性:
- 统计稳健性:对样本扰动、异常值、随机种子不敏感,绩效分布集中而非依赖个别交易。
- 参数稳健性:在参数邻域内绩效平滑变化,不存在“孤岛式”最优参数。
- 结构稳健性:对特征集合、市场状态、交易成本等结构性假设变化具有容忍度。
核心判断标准:稳健的模型不是“最好的模型”,而是“在合理变化下不会变坏的模型”。稳健性评估本质上是在寻找模型绩效的安全边际。
二、稳健性评估的四个维度
稳健性评估通常从数据、参数、时间和环境四个维度展开,每个维度对应不同的扰动方式和检验手段。
| 评估维度 | 扰动对象 | 典型检验方法 | 关注指标 |
|---|---|---|---|
| 数据稳健性 | 样本区间、异常值、缺失值、数据源 | 子样本检验、Bootstrap、去极值对比 | 绩效波动范围、回撤变化 |
| 参数稳健性 | 模型超参数、阈值、窗口长度 | 参数敏感性分析、热力图扫描 | 参数邻域绩效平滑度 |
| 时间稳健性 | 滚动窗口、市场阶段划分 | 滚动回测、分年度/分状态评估 | 胜率与夏普的时序稳定性 |
| 环境稳健性 | 交易成本、滑点、流动性、规则 | 成本压力测试、容量分析 | 净收益衰减幅度 |
这四个维度并非孤立。一个模型可能在参数维度稳健,却在交易成本上升时迅速失效;也可能在时间维度稳定,却对数据源的微小差异高度敏感。因此,稳健性评估需要多维度交叉验证,而非单点测试。
三、常见风险来源
理解风险来源,才能设计有针对性的稳健性检验。量化模型常见的脆弱性来源包括:
- 过拟合与数据窥探:反复在同一数据集上调参,使模型记忆了噪声而非规律。这是最普遍、也最隐蔽的风险。
- 幸存者偏差与前视偏差:使用当前成分股回溯历史,或无意中使用了未来信息,导致回测虚高。
- 市场状态依赖:模型仅在趋势市或震荡市有效,一旦市场结构切换便失效。
- 参数孤岛:最优参数周围绩效急剧下降,说明该参数缺乏经济含义支撑。
- 成本与容量忽视:回测未计入真实滑点和冲击成本,实盘收益被大幅侵蚀。
- 特征不稳定:因子暴露随时间和市场环境漂移,导致模型逻辑基础动摇。
需要特别警惕“稳健性幻觉”:仅做一次样本外测试就宣称模型稳健。单次样本外结果同样可能因运气而偏乐观,稳健性必须通过多次、多方式扰动来交叉印证。
四、在量化投资中的重要性
稳健性评估不是回测流程的附加项,而是连接研究与实盘的关键桥梁。其重要性体现在三个方面:
- 降低实盘落差:稳健性检验能提前暴露模型对成本、参数和环境的敏感点,缩小回测与实盘的绩效差距。
- 提升决策置信度:当多个扰动场景下绩效仍保持一致,策略上线的信心才有依据,而非依赖单一漂亮曲线。
- 指导资金配置:稳健性强的策略可承受更高杠杆与资金规模,稳健性弱的策略则应降低仓位或直接淘汰。
下面是一段参数敏感性扫描的示例代码,用于观察参数邻域内的绩效是否平滑:
import numpy as np
import pandas as pd

def param_sensitivity(returns, param_grid, backtest_fn):
    results = []
    for param in param_grid:
        perf = backtest_fn(returns, param)
        results.append({
            "param": param,
            "sharpe": perf["sharpe"],
            "max_dd": perf["max_drawdown"],
            "turnover": perf["turnover"]
        })
    df = pd.DataFrame(results)
    # 计算邻域平滑度:相邻参数绩效变化率
    df["sharpe_diff"] = df["sharpe"].diff().abs()
    return df

# 若 sharpe_diff 在某点骤增,说明存在参数孤岛,稳健性存疑
五、常见误区与复盘
在实际项目中,稳健性评估常被简化为“跑一遍样本外”。以下误区值得复盘:
- 误区一:把样本外当稳健性。样本外只检验时间外推,不检验参数、成本与环境扰动。
- 误区二:只看收益不看路径。两个策略收益相同,但回撤路径差异巨大,稳健性完全不同。
- 误区三:扰动幅度不合理。参数扰动过大或过小都无意义,应基于经济含义设定合理区间。
- 误区四:忽略多重检验。反复筛选稳健参数本身也会引入新的过拟合。
建议将稳健性评估固化为研究流程的标准环节:先定义扰动维度与合理区间,再统一记录各场景绩效,最后以“最差场景表现”而非“平均表现”作为上线门槛。这样能有效避免被乐观均值误导。
综上,稳健性评估是量化模型从“历史有效”走向“未来可信”的必经之路。它要求研究者主动寻找模型的脆弱点,而不是被动等待实盘暴露问题。只有通过多维度扰动检验、理解风险来源并建立标准化评估流程,模型才具备真正可部署的价值。