1. 课程导入
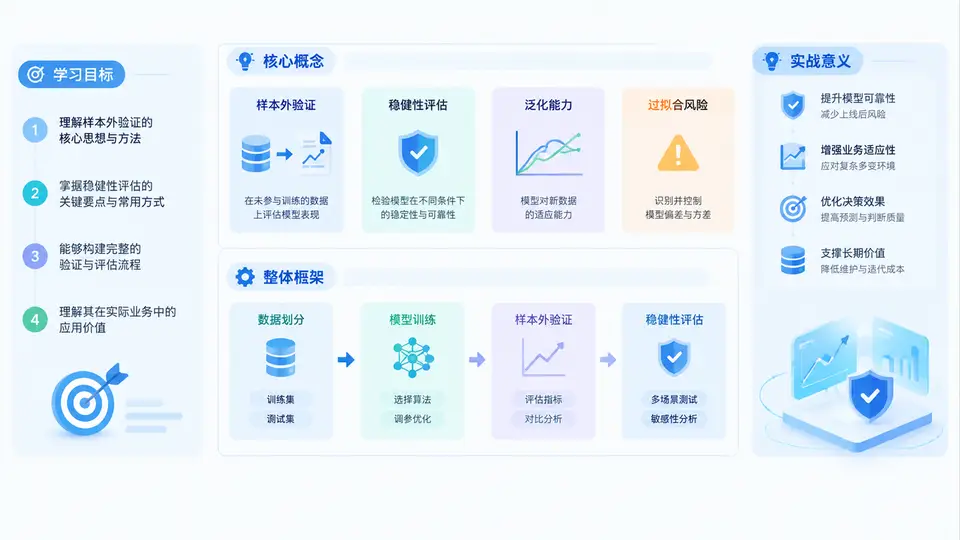
在量化投资中,一个模型在历史回测中取得高收益,并不等于它在未来能赚钱。真正决定策略能否上线的,不是“回测曲线有多漂亮”,而是“这份漂亮有多少是真实的、可复现的、能穿越市场环境变化的”。本课程的第一章,我们先建立整体认知:什么是样本外验证,什么是稳健性评估,它们在整个量化研发流程中处于什么位置,以及为什么它们值得用整整30章来系统学习。
一、学习目标:学完本课程,你应该具备什么能力
本课程不是泛泛介绍概念,而是围绕“可落地的验证能力”展开。完成学习后,你应当能够独立完成以下任务:
- 设计验证方案:针对不同策略类型(时序、截面、事件驱动、高频),选择合适的样本外验证与稳健性评估组合。
- 识别过拟合信号:从回测指标、参数敏感性、换手率、持仓集中度等维度判断模型是否过度拟合历史噪声。
- 执行稳健性测试:独立完成滚动窗口、走步验证、蒙特卡洛扰动、成本敏感性、子样本稳定性等测试。
- 解读验证结果:区分“策略失效”与“验证方法不当”,避免误杀有效策略或放过脆弱策略。
- 形成上线决策:基于验证证据,给出可解释、可复盘、可审计的模型上线或淘汰建议。
二、核心概念:样本外验证与稳健性评估到底在解决什么问题
量化模型研发中最大的敌人是“数据窥探偏差”和“过拟合”。样本外验证(Out-of-Sample Validation)解决的是“模型在训练时未见过的数据上是否有效”;稳健性评估(Robustness Evaluation)解决的是“模型在参数、成本、市场环境、样本区间发生变化时是否仍然有效”。两者一个偏“时间维度”,一个偏“条件维度”,共同构成模型可信度的双支柱。
| 概念 | 核心问题 | 典型方法 | 失败后果 |
|---|---|---|---|
| 样本内拟合 | 模型能否解释历史数据 | 回归、优化、训练集评估 | 过拟合,回测虚高 |
| 样本外验证 | 模型在未见数据上是否有效 | 留出法、滚动窗口、走步验证 | 上线后迅速失效 |
| 稳健性评估 | 模型在扰动下是否稳定 | 参数敏感性、成本压力、子样本、蒙特卡洛 | 实盘滑点、容量、环境变化导致亏损 |
| 上线决策 | 是否值得投入真实资金 | 综合评分、阈值规则、人工复核 | 资金回撤、策略淘汰、信任受损 |
需要特别强调的是:样本外验证不是“把数据切一刀”这么简单。切分方式、切分次数、切分后的数据分布一致性,都会直接影响验证结论。稳健性评估也不是“多跑几组参数”就算完成,关键在于扰动是否合理、是否覆盖真实交易中可能遇到的风险来源。
三、整体框架:从回测到上线的验证流水线
本课程将围绕一条完整的验证流水线展开,你可以把它理解为模型上线前的“质量检测线”。这条流水线大致分为五层:
- 数据层:检查数据质量、幸存者偏差、前视偏差、复权与停牌处理。
- 切分层:设计训练集、验证集、测试集,确定滚动窗口与走步验证方案。
- 评估层:计算收益、风险、换手、容量、衰减等核心指标,并做统计显著性检验。
- 稳健层:执行参数扰动、成本压力、子样本稳定性、蒙特卡洛模拟等测试。
- 决策层:综合证据,形成上线、观察、淘汰三类结论,并记录验证日志。
验证流水线示例(伪代码):
for window in rolling_windows:
    train = data[window.train_start:window.train_end]
    valid = data[window.valid_start:window.valid_end]
    test  = data[window.test_start:window.test_end]

    model.fit(train)
    params = model.tune(valid)
    result = model.evaluate(test, params)

    robustness = run_stress_tests(
        model, test,
        cost_multiplier=[1.0, 1.5, 2.0],
        param_noise=0.1,
        subsample_ratio=0.8
    )

    log(window, result, robustness)
四、案例与场景:一个典型策略的验证复盘
假设你开发了一个基于动量因子的截面选股策略。样本内(2015—2019)年化收益28%,夏普1.8,最大回撤12%。看起来非常优秀。但如果你直接上线,可能会遇到以下问题:
- 样本外失效:2020—2022年样本外年化收益降至3%,夏普0.4,最大回撤25%。
- 参数敏感:动量窗口从20日改为15日或25日,收益波动超过40%。
- 成本冲击:加入双边千三成本后,策略收益由正转负。
- 子样本不稳定:在2015年股灾、2018年熊市、2020年疫情冲击中,策略表现差异极大。
这些问题并不是策略“完全无效”,而是说明它在原始回测中隐藏了脆弱性。通过滚动窗口验证、参数敏感性热力图、成本压力测试和子样本分析,你可以更早发现这些风险,而不是等到实盘亏损后才复盘。
五、实战意义:为什么这门课值得你投入时间
在真实资管场景中,模型上线前的验证质量直接决定资金安全。一个未经稳健性评估的策略,可能在极端行情中产生远超预期的回撤;一个验证方法不当的策略,可能被误判为无效而错失机会。掌握样本外验证与稳健性评估,意味着你能够:
- 用更少的时间淘汰脆弱策略,把精力集中在真正有生命力的模型上;
- 用更清晰的证据与投资经理、风控、合规沟通,减少“拍脑袋”决策;
- 建立可复用的验证模板,提高团队整体研发效率;
- 在策略失效时快速定位原因,是市场变化、成本上升,还是验证漏洞。
接下来的章节将逐步展开数据切分、滚动验证、走步验证、参数敏感性、成本压力、蒙特卡洛、子样本稳定性、统计检验、验证日志与上线决策等具体方法。本章的目标是让你先建立全局地图:样本外验证解决“时间上的未知”,稳健性评估解决“条件上的未知”,两者共同回答一个核心问题——这个模型,是否值得用真金白银去相信。