1. 课程导入
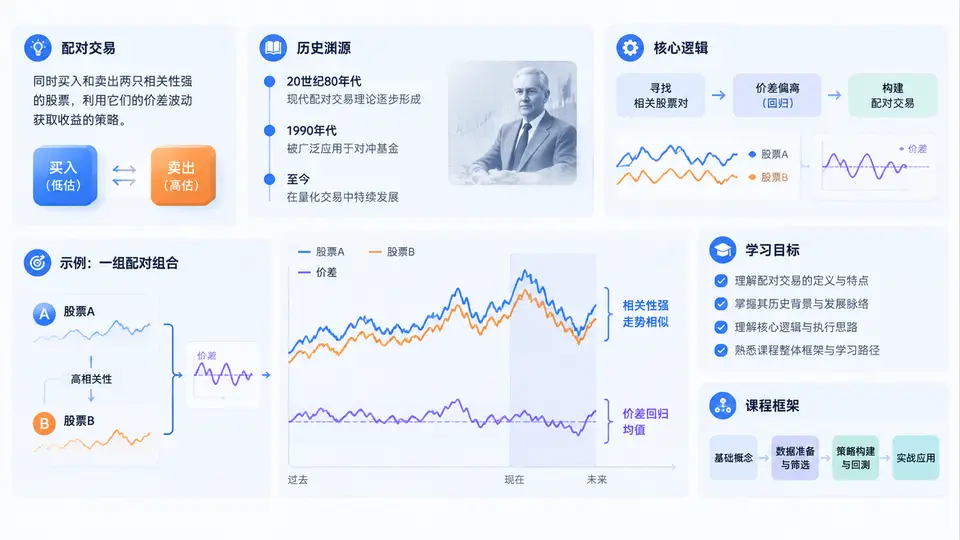
欢迎进入《证券配对筛选与历史回测实战》。在正式动手写筛选脚本、跑回测之前,我们需要先把一件事说清楚:配对交易到底在赚什么钱。很多初学者一上来就急着找"两只走势很像的股票",然后机械地做多低估、做空高估,结果在实盘中反复被止损。问题往往不在代码,而在于对配对交易的本质理解不到位。本章作为全课程的导入,将帮助你建立正确的认知框架,为后续30章的学习打下地基。
一、配对交易的定义
配对交易(Pairs Trading)是一种市场中性策略:同时买入一只证券、卖空另一只证券,通过两者价差的均值回归来获利。它的核心不在于判断大盘涨跌,而在于判断两个标的之间的相对强弱关系是否偏离了历史常态。
用一句话概括:我们不赌方向,我们赌关系。当A和B的价差被拉大到历史罕见水平时,我们做空强者、做多弱者,等待价差收敛后平仓获利。由于多空头寸同时存在,大盘系统性涨跌的影响被大幅对冲,策略收益更多来自两者之间的相对运动。
二、历史渊源:从华尔街到量化课堂
配对交易并非新生事物。20世纪80年代,摩根士丹利的一支量化团队(由Gerry Bamberger领导,后来被称为"黑匣子"团队)开始系统性地运用这一方法。传说中,他们最早的成功案例之一是在两只业务高度相似的股票之间建立多空组合,当价差回归时获利。此后,配对交易逐渐从自营交易台走向对冲基金、量化私募,并成为统计套利(StatArb)家族中最基础、最经典的分支。
进入21世纪,随着程序化交易普及和数据成本下降,配对交易的门槛大幅降低。但与此同时,简单的"找相似股票"策略也因参与者增多而收益衰减。这恰恰说明:真正有价值的不是配对交易这个概念,而是严谨的筛选方法、稳健的回测流程和持续的风险管理——这正是本课程要教给你的东西。
三、核心逻辑:价差为什么会回归
配对交易的盈利基础是"价差均值回归"。但价差为什么会回归?我们需要理解背后的经济与统计逻辑:
- 经济逻辑:两家公司处于同一行业、面对相似的需求与成本结构,长期来看基本面驱动因素趋同,股价理应保持相对稳定的比例关系。当短期情绪、资金流动或突发事件导致一方被过度追捧或抛售时,价差偏离,随后往往修复。
- 统计逻辑:若两个价格序列存在稳定的线性组合使其变得平稳(即协整关系),则该组合偏离均值的程度可以被量化,偏离越大,回归的概率和空间通常越大。
- 行为逻辑:市场参与者的过度反应、流动性冲击、指数调仓等短期因素会造成定价偏差,而套利力量会逐步纠正这些偏差。
下面这张图概括了配对交易的完整决策链条,从"找关系"到"等回归"再到"控风险",你可以把它当作本课程后续所有章节的路线图。
四、方法流程:一个可落地的五步框架
为了让学习路径清晰,我们把配对交易的完整流程拆解为五个步骤。后续每一章都会围绕其中某个环节深入展开。
| 步骤 | 核心任务 | 关键工具/指标 | 常见输出 |
|---|---|---|---|
| 1. 配对筛选 | 从候选池中找出具有稳定关系的标的对 | 相关性、协整检验、距离法 | 候选配对清单 |
| 2. 价差建模 | 构造可交易的价差序列并标准化 | 回归系数、价差率、Z-Score | 价差时间序列 |
| 3. 信号生成 | 定义开仓、加仓、平仓、止损规则 | 阈值、滚动窗口、波动率 | 交易信号表 |
| 4. 历史回测 | 在历史数据上模拟交易并评估表现 | 收益率、最大回撤、夏普比率 | 回测报告 |
| 5. 风险与迭代 | 监控配对失效、控制仓位、持续优化 | 止损线、半衰期、再筛选频率 | 实盘监控面板 |
五、案例场景:一个简化的配对交易示例
假设我们选取同属白酒行业的两只股票A和B。过去一年,A与B的股价比值大致在0.8到1.2之间波动。某周,由于A发布超预期财报,其股价快速上涨,导致A/B比值升至1.35,明显高于历史区间上沿。
按照配对交易逻辑,我们判断这一偏离大概率会回归。于是:
- 卖空1份A,同时买入1份B(具体手数按资金和beta调整);
- 设定当A/B比值回落至1.0附近时平仓;
- 若比值继续上升至1.5,则触发止损,承认配对关系可能已发生结构性变化。
这个例子看似简单,但其中每一步都藏着细节:比值区间怎么定?用收盘价还是复权价?止损设多少才合理?这些问题正是后续章节要逐一解决的。
六、常见误区与复盘思维
在开始动手之前,先认清几个高频误区,可以帮你少走很多弯路:
- 误区一:相关性高就能配对。相关性衡量的是同向变动程度,但配对交易需要的是价差的平稳性。两只股票可能高度相关,但价差持续扩大,导致策略亏损。因此协整检验比简单相关更关键。
- 误区二:价差一定会回归。均值回归是统计倾向,不是物理定律。当公司基本面发生永久性变化(如被收购、退市、行业逻辑颠覆),价差可能再也不回归。必须设置止损和配对失效监控。
- 误区三:回测收益高就等于策略好。回测中的未来函数、幸存者偏差、交易成本忽略、参数过拟合,都会让结果虚高。严谨的回测必须考虑手续费、滑点、停牌和涨跌停限制。
- 误区四:一次筛选永久有效。市场结构在变,配对关系也会漂移。需要定期重新筛选和更新配对池,而不是一套参数用到底。
七、学习目标与整体课程框架
完成本课程后,你应该能够独立完成以下任务:
- 理解配对交易的经济与统计基础,能判断一个配对是否值得进一步研究;
- 使用Python等工具完成数据获取、清洗、配对筛选和价差建模;
- 设计可回测的交易信号规则,并正确处理交易成本与滑点;
- 读懂回测报告,识别过拟合与偏差,做出合理策略评估;
- 建立风险控制与迭代机制,将策略从回测推进到模拟盘和实盘。
整个课程共30章,大致分为四个模块:基础认知与数据准备、配对筛选与价差建模、信号设计与历史回测、风险控制与实战迭代。你现在所处的第1章属于基础认知部分,目的是让你先看清全局,再进入细节。
配对交易是一门"看起来简单、做起来讲究"的功夫。它不需要你预测明天大盘涨跌,但需要你对数据、统计和风险有足够的敬畏。接下来的章节,我们会一步步把这张路线图变成可运行的代码和可复用的流程。请准备好你的Python环境和一颗耐心,我们正式开始。