3. 均值回归概念解析
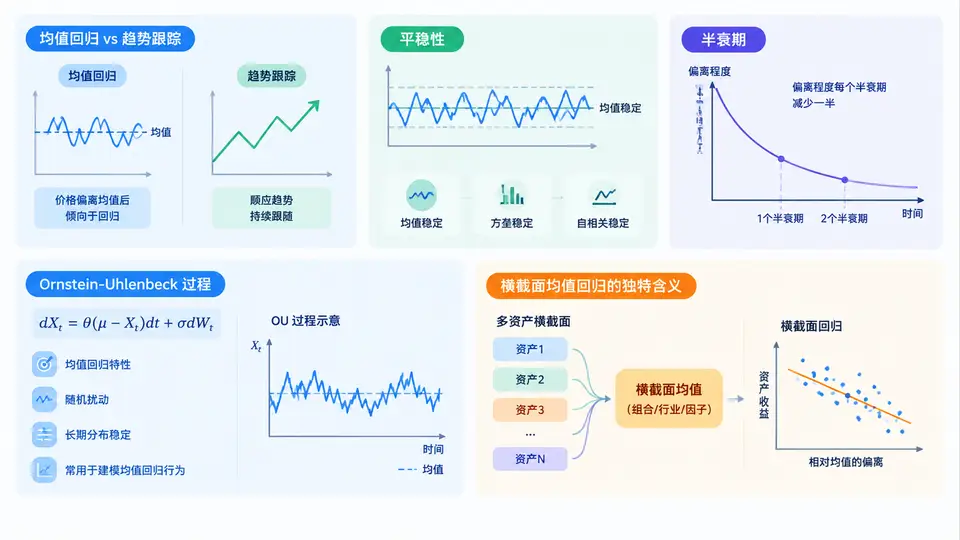
均值回归是统计套利与量化研究中最容易被“口头理解”、却最难被“工程实现”的概念之一。很多初学者把它简单理解为“涨多了会跌、跌多了会涨”,但在真实的多资产研究中,这种直觉既可能带来盈利,也可能带来灾难。要真正掌握均值回归,必须把它与趋势跟踪区分开,理解平稳性、半衰期和 Ornstein-Uhlenbeck 过程,并进一步理解横截面均值回归与时间序列均值回归的本质差异。
一、核心原理:均值回归与趋势跟踪是两种相反的假设
趋势跟踪假设价格具有惯性:过去上涨的资产未来倾向于继续上涨,因此策略表现为“追涨杀跌”。均值回归则假设价格围绕某个均衡水平波动:当价格偏离均衡过远时,未来倾向于向均衡靠拢,因此策略表现为“高抛低吸”。两者并非谁绝对正确,而是对应不同的市场状态、时间尺度和资产结构。
在时间序列层面,均值回归关注的是单个资产自身价格或价差是否围绕稳定均值波动。例如某股票相对行业指数的价差长期在 -2% 到 +2% 之间摆动,当价差达到 +2.5% 时做空价差,回到 0 附近平仓。在横截面层面,均值回归关注的是同一时刻多个资产之间的相对强弱:过去一段时间表现最差的资产,未来可能相对表现更好;过去最强的资产,未来可能相对走弱。这种“横截面”视角是本章后续多资产统计研究的核心。
关键区别:时间序列均值回归问的是“这个资产现在是否偏离了它自己的历史均值”;横截面均值回归问的是“这个资产在当前资产池中是否偏离了横截面均值”。前者依赖单资产历史,后者依赖同一时点的相对排序。
二、平稳性、半衰期与 Ornstein-Uhlenbeck 过程
均值回归的统计基础是平稳性。一个平稳序列的均值、方差和自协方差不随时间整体漂移。若价格序列本身不平稳,直接做均值回归非常危险;更常见的做法是构造价差或残差序列,并检验其平稳性。常用方法包括 ADF 检验、KPSS 检验和 Hurst 指数。Hurst 指数小于 0.5 通常意味着反持续性,即更偏向均值回归。
半衰期衡量偏离均值后回到一半距离所需的时间。它直接决定持仓周期和交易频率。若半衰期是 2 天,策略适合短周期;若半衰期是 60 天,则交易成本、资金占用和风险暴露都会显著不同。半衰期可通过 Ornstein-Uhlenbeck 过程估计。OU 过程是连续时间均值回归的标准模型:
dX_t = θ(μ - X_t)dt + σ dW_t

其中:
θ   :回归速度,越大回归越快
μ   :长期均值
σ   :波动率
dW_t:布朗运动增量
在离散数据中,常用 AR(1) 形式估计:
X_t - X_{t-1} = a + b * X_{t-1} + ε_t

若 -2 < b < 0,则存在均值回归。
回归速度 θ = -ln(1 + b)
半衰期 H = ln(2) / θ
下面给出一个简化的 Python 估计示例,用于计算价差序列的半衰期:
import numpy as np
import statsmodels.api as sm

def half_life(spread):
    spread = np.asarray(spread)
    lag = spread[:-1]
    delta = np.diff(spread)
    lag = sm.add_constant(lag)
    model = sm.OLS(delta, lag).fit()
    b = model.params[1]
    theta = -np.log(1 + b)
    return np.log(2) / theta if theta > 0 else np.inf
半衰期不是固定常数。市场结构变化、波动率 regime 切换、流动性冲击都会改变回归速度。因此实盘中应滚动估计半衰期,而不是用全样本一次性估计。
三、方法流程:从价差构造到横截面信号
一个完整的均值回归研究流程通常包括以下步骤:
- 选择资产池:横截面均值回归要求资产之间具有可比性,例如同行业股票、同类商品期货或相关性较高的 ETF。
- 构造价差或残差:时间序列可用配对价差、ETF 与成分股价差;横截面可用收益率排序、估值因子残差或动量反转残差。
- 检验平稳性:对价差序列做 ADF 检验,确认不存在单位根;同时观察 Hurst 指数是否低于 0.5。
- 估计半衰期:用 OU 或 AR(1) 估计回归速度,确定合理的持有窗口。
- 生成信号:当 Z-Score 超过阈值时开仓,回归到均值附近平仓。横截面则做多低排名组合、做空高排名组合。
- 风险控制:设置止损、最大持有期、行业中性化和波动率目标。
下表对比了时间序列均值回归与横截面均值回归的核心差异:
| 维度 | 时间序列均值回归 | 横截面均值回归 |
|---|---|---|
| 研究对象 | 单资产或价差序列 | 同一时点多个资产的相对排序 |
| 核心假设 | 价格围绕自身历史均值波动 | 相对强弱会反转 |
| 典型信号 | Z-Score 超过阈值 | 做多输家、做空赢家 |
| 主要风险 | 均值漂移、结构断裂 | 系统性因子暴露、拥挤交易 |
| 常见应用 | 配对交易、ETF 套利 | 多因子反转、行业轮动 |
四、案例与误区复盘
假设我们研究 20 只同行业股票,计算过去 20 日收益率并排序。横截面均值回归策略会买入排名最低的 5 只,卖空排名最高的 5 只,持有 5 日后平仓。若市场整体上涨,多头和空头可能同时上涨,但策略赚取的是相对收益差。此时必须做行业中性或市场中性处理,否则策略收益会被 Beta 暴露主导。
常见误区包括:第一,把非平稳价格直接做均值回归,结果在趋势中不断逆势加仓;第二,忽略半衰期,用日频信号却持有数月,资金效率极低;第三,在横截面策略中未控制行业和市值暴露,导致收益来自风格因子而非均值回归;第四,过度拟合阈值和回看窗口,样本外表现迅速衰减。
均值回归策略最危险的时刻,往往不是模型失效,而是市场进入强趋势或结构性断裂。此时价差可以持续扩大,Z-Score 可以长期停留在极端区域。因此,任何均值回归策略都必须包含止损、最大持有期和 regime 过滤机制。
理解均值回归的本质,不是寻找一个永远有效的反转信号,而是识别在什么条件下、什么时间尺度上、哪些资产之间可能存在稳定的回归关系。横截面均值回归进一步把这种关系从“单资产历史”扩展到“多资产相对结构”,为后续的多资产统计研究提供了更丰富的建模空间。