1. 课程导入
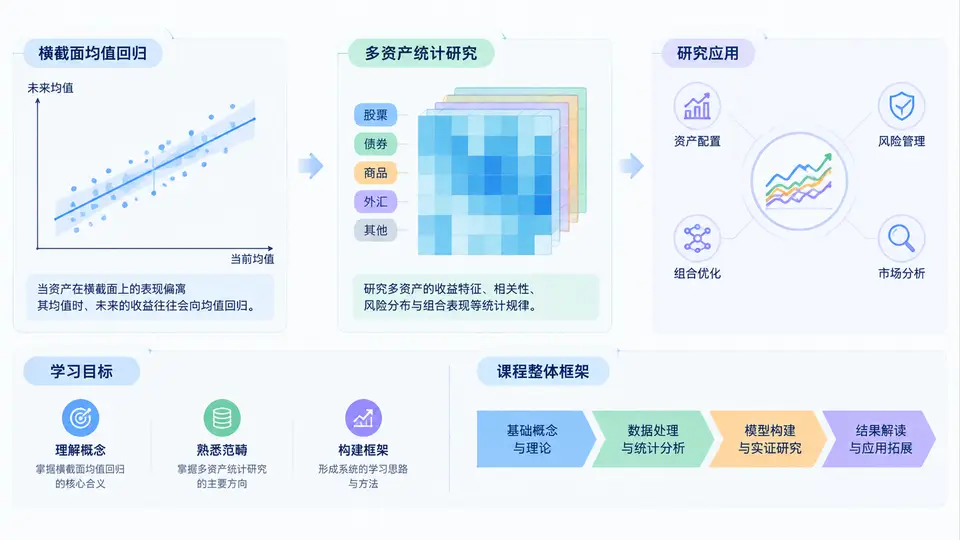
1.1 什么是横截面均值回归
在量化研究中,“均值回归”通常让人联想到时间序列:某个价格偏离长期均值后,未来倾向于回到均值附近。而横截面均值回归关注的是同一时点上不同资产之间的相对强弱关系。它不预测单个资产绝对价格的涨跌,而是研究一组资产在某个横截面维度上的排序、偏离与再平衡。
更具体地说,横截面均值回归假设:在同一资产池内,短期内表现异常强或异常弱的资产,未来一段时间相对其他资产会出现反向修正。例如,过去20个交易日涨幅排名前10%的股票,未来5个交易日的相对收益可能弱于排名后10%的股票。这里的“回归”不是价格回到某个固定数值,而是相对排名或相对价差向横截面中枢靠拢。
它与时间序列均值回归的关键区别在于:时间序列均值回归回答“这个资产会不会涨回来”,横截面均值回归回答“这个资产会不会比别的资产表现更好或更差”。前者是绝对方向判断,后者是相对强弱判断。多资产统计研究正是围绕这种相对关系展开的。
核心定义:横截面均值回归是指在给定资产池和给定时间截面上,资产之间的相对表现(收益率、估值、价差、动量等)存在短期偏离后向横截面均值或中枢回归的统计现象。
1.2 多资产统计研究的范畴
多资产统计研究不是简单地把股票、债券、商品、外汇放在一起看,而是建立一套可比较、可排序、可检验的横截面框架。其范畴主要包括以下五个层面:
- 资产池构建:确定纳入研究的资产范围,如全市场股票、行业指数、期货品种、ETF、可转债等,并处理停牌、退市、流动性不足等生存偏差问题。
- 横截面因子设计:构造用于排序或打分的变量,如动量、反转、波动率、换手率、估值、利差、基差等。
- 标准化与中性化:对因子进行去极值、标准化、行业中性、市值中性处理,使不同资产之间可比。
- 组合构建与回测:按因子排序分组,做多低分组、做空高分组,或构建多空组合,统计收益、波动、回撤、换手率等指标。
- 统计检验与稳健性:使用IC、RankIC、t检验、分层回测、子样本检验、参数敏感性分析等方法验证信号是否真实存在。
这些层面共同构成一个完整的研究闭环:从资产池到因子,从因子到组合,从组合到统计推断。缺少任何一环,结论都可能被数据偏差或过拟合污染。
1.3 核心原理:为什么横截面会出现均值回归
横截面均值回归的存在,通常可以从三个角度解释。第一是流动性冲击:某些资产短期被大量买入或卖出,价格偏离基本面,随后流动性恢复,价格向同类资产靠拢。第二是情绪与注意力:市场情绪集中追逐少数标的,导致短期涨幅过高,随后情绪降温,资金重新分配。第三是结构性再平衡:指数基金、风险平价组合、行业中性策略等会定期再平衡,推动偏离资产回归。
但要注意,横截面均值回归不是自然法则,而是一种统计倾向。它可能在某些市场、某些时段、某些资产池中显著,在另一些环境中失效甚至反转。因此,多资产统计研究的重点不是“相信回归”,而是“检验回归在什么条件下成立”。
1.4 方法流程:从数据到结论
一个标准的横截面均值回归研究流程如下:
- 确定研究目标与资产池,明确调仓频率和持有期。
- 获取价格、成交量、财务、行业分类等数据,做清洗与对齐。
- 构造横截面因子,例如过去N日收益率、过去N日波动率、换手率变化等。
- 在每个时间截面上对因子排序,分组或计算RankIC。
- 构建多空组合,计算未来持有期收益。
- 统计收益均值、标准差、t值、胜率、最大回撤、换手率。
- 做子样本、子资产池、参数敏感性检验,判断稳健性。
- 形成研究结论:信号在哪些条件下有效,哪些条件下失效。
# 伪代码示例:横截面均值回归信号构建
for each rebalance_date in trading_dates:
    factor = past_return(assets, lookback=20)          # 过去20日收益率
    factor = winsorize(factor, limits=(0.01, 0.99))    # 去极值
    factor = standardize(factor)                       # 标准化
    factor = neutralize(factor, industry, market_cap)  # 中性化
    groups = quantile_group(factor, n=5)               # 分5组
    long_group = groups[0]                             # 低分组做多
    short_group = groups[-1]                           # 高分组做空
    forward_return = future_return(assets, horizon=5)  # 未来5日收益
    record(long_group, short_group, forward_return)
1.5 案例场景:股票池中的短期反转
假设我们研究A股全市场股票,每月末按过去20个交易日收益率排序,分为5组。做多收益率最低的一组,做空收益率最高的一组,持有5个交易日。如果横截面均值回归成立,低分组未来收益应高于高分组,多空组合获得正收益。
但实际研究中常见三种结果:一是多空收益为正且t值显著,说明短期反转存在;二是收益为正但不显著,说明信号弱;三是收益为负,说明动量效应强于反转效应。此时不能简单下结论“策略无效”,而应进一步检查:是否行业集中度过高?是否小市值股票主导?是否在特定年份才有效?这些复盘动作,正是多资产统计研究的核心价值。
| 研究环节 | 关键问题 | 常见输出 |
|---|---|---|
| 资产池 | 纳入哪些资产?如何处理生存偏差? | 资产列表、筛选规则 |
| 因子设计 | 用什么变量衡量偏离? | 因子值、排序结果 |
| 组合构建 | 如何分组?多空还是纯多? | 持仓权重、换手率 |
| 统计检验 | 收益是否显著?是否稳健? | IC、t值、回撤、胜率 |
| 复盘归因 | 收益来自哪里?风险暴露如何? | 行业归因、风格归因 |
1.6 常见误区与学习提醒
误区一:把横截面均值回归当成时间序列抄底。横截面回归做的是相对强弱,不是绝对价格预测。做多低分组的同时做空高分组,才能剥离市场整体涨跌。
误区二:忽略交易成本和换手率。短期反转信号往往换手率很高,扣除手续费和冲击成本后,纸面收益可能大幅缩水。
误区三:用全样本调参后直接下结论。参数、分组数、持有期都可能被过拟合。必须做样本外检验和参数敏感性分析。
学习建议:本课程后续章节会逐步展开数据清洗、因子构造、组合优化、统计检验和归因分析。建议在学习过程中同步准备一个可复现的研究环境,边学边跑,避免只看不练。
1.7 整体课程框架与学习目标
本课程共30章,围绕“横截面均值回归”和“多资产统计研究”两条主线展开。整体框架分为五个模块:
- 基础模块:横截面思维、资产池构建、数据对齐与清洗。
- 因子模块:反转因子、动量因子、波动率因子、价差因子的设计与标准化。
- 组合模块:分组回测、多空组合、权重优化、交易成本建模。
- 统计模块:IC/RankIC、t检验、分层回测、子样本稳健性、多重检验校正。
- 实战模块:多资产案例、归因分析、策略复盘与研究报告撰写。
学习目标可以概括为三点:第一,能够独立构建一个横截面均值回归研究流程;第二,能够用统计方法判断信号是否真实、稳健;第三,能够识别常见偏差和误区,写出可复现、可解释的研究结论。
横截面均值回归不是一套固定公式,而是一种研究视角:在同一个时间截面上,比较不同资产的相对表现,寻找偏离与回归的统计规律。多资产统计研究则提供了从数据到结论的完整工具箱。掌握这两者,你就能在复杂的多资产环境中,建立更稳健、更可解释的量化研究框架。