1. 课程导入
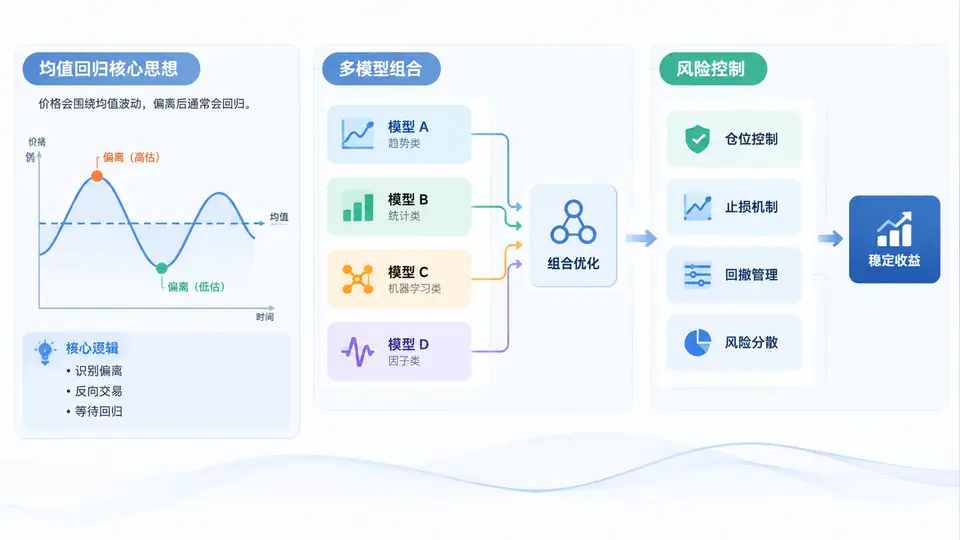
一、为什么从“均值回归”开始
在量化交易与系统化投资中,均值回归是最容易被直觉接受、也最容易被误用的思想之一。它的核心命题可以概括为一句话:当价格或价差在短期内显著偏离其长期均衡水平时,未来有较大概率向均衡方向收敛。这里的“均值”不是某条固定均线,而是一个由统计规律、基本面约束或套利机制共同支撑的动态中枢。
理解均值回归,必须同时接受两个事实。第一,偏离确实会反复出现,因为市场情绪、流动性冲击、资金调仓和短期供需失衡会持续制造错误定价。第二,偏离并不保证收敛,因为结构性变化、制度变迁、信用风险或趋势性资金流可能让“均值”本身发生漂移。因此,均值回归策略的成败不取决于是否相信回归,而取决于如何定义均值、如何度量偏离、如何组合多个模型、以及如何在回归失败时控制损失。
二、核心原理:均值、偏离与收敛机制
均值回归的数学基础通常来自平稳时间序列或协整关系。对于单资产价格序列,若其对数价格近似围绕某个缓慢变化的水平波动,则可用Ornstein-Uhlenbeck过程描述:
dX_t = θ(μ - X_t)dt + σ dW_t

其中:
θ:回归速度,越大表示偏离后收敛越快
μ:长期均值水平
σ:波动率
X_t:当前观测值
当θ显著大于0时,序列具有均值回归特性;当θ接近0时,更接近随机游走,回归假设不成立。对于配对或多资产场景,常用协整检验判断价差是否平稳,例如Engle-Granger两步法或Johansen检验。
但统计显著不等于可交易。真实市场中,回归速度、交易成本、冲击成本和资金容量共同决定策略净值。一个θ很高的价差可能因为点差和手续费而无法覆盖成本;一个θ较低的价差可能需要更长持有期,从而暴露于更多不确定性。因此,均值回归策略的第一原则是:先确认回归机制的经济逻辑,再确认统计特征,最后才讨论参数与执行。
三、多模型组合:从单点判断到概率共识
单一均值回归模型容易在特定市场状态下失效。例如,布林带回归在震荡市表现良好,但在单边趋势中会连续止损;配对交易在行业逻辑稳定时有效,但在成分股基本面分化时会持续亏损。多模型组合的目的不是简单叠加信号,而是通过不同均值定义、不同时间尺度、不同资产维度的模型,形成更稳健的概率共识。
常见的组合维度包括:
- 时间尺度组合:短周期(分钟至小时)捕捉情绪偏离,中周期(日线)捕捉统计套利,长周期(周线)捕捉基本面回归。
- 资产维度组合:单资产均值回归、配对价差回归、多资产协整组合、跨品种套利。
- 信号类型组合:Z-Score偏离、布林带突破、RSI极值、卡尔曼滤波动态均值、机器学习残差回归。
- 权重分配组合:等权、风险平价、波动率倒数加权、基于历史表现的动态加权。
组合后的信号不再是“买或卖”的二元判断,而是目标仓位。例如,每个模型输出一个标准化分数,再通过加权求和映射到[-1,1]区间,最终乘以风险预算得到实际仓位。这样可以在部分模型失效时,依靠其他模型维持整体稳健性。
四、风险控制:均值回归策略的生命线
均值回归策略最危险的时刻,是“偏离继续扩大”的时候。此时若没有明确的风控规则,很容易陷入加仓摊平、亏损扩大的恶性循环。风险控制需要覆盖四个层面:
| 层面 | 核心问题 | 常用工具 |
|---|---|---|
| 头寸层 | 单笔交易亏多少? | 固定比例止损、ATR止损、时间止损 |
| 组合层 | 多个模型同时亏损怎么办? | 风险预算、相关性约束、最大回撤控制 |
| 执行层 | 滑点和冲击成本是否可控? | 限价单、TWAP/VWAP、参与率限制 |
| 监控层 | 策略是否失效? | 滚动夏普、回归速度监控、协整关系复检 |
五、课程整体框架与学习目标
本课程共30章,按照“认知—建模—组合—风控—实战”的主线展开。第1部分建立均值回归与多模型组合的认知框架;第2部分深入单模型构建,包括Z-Score、布林带、配对交易、协整、卡尔曼滤波等;第3部分进入多模型组合与权重优化;第4部分系统讲解风险控制、资金管理与回撤控制;第5部分通过完整案例复盘,将前述方法落地为可执行的交易系统。
学习目标如下:
- 能够独立判断一个价格序列或价差是否具备均值回归特性,并解释其经济逻辑。
- 能够构建至少三种均值回归模型,并完成参数敏感性分析与样本外验证。
- 能够设计多模型组合框架,合理分配权重并控制组合相关性。
- 能够建立从头寸到组合到执行层的完整风控体系。
- 能够通过复盘识别策略失效信号,并做出暂停、调整或退出的决策。
六、一个典型场景:从偏离到回归的完整链路
假设你监控两只同行业股票A和B,历史价差围绕0波动。某日价差Z-Score达到2.5,模型判断价差偏高,触发做空价差(空A多B)。但接下来价差继续扩大到3.5,此时你面临三个选择:止损、持有等待、或加仓。正确的做法不是凭感觉,而是依据预设规则:
if zscore >= 2.5:
    开仓做空价差
if zscore >= 3.5:
    触发硬止损,平仓
if 持有时间 > 10个交易日:
    时间止损,平仓
if 协整关系p值 > 0.05:
暂停该配对,重新筛选这个简单示例体现了本课程的核心逻辑:信号负责发现机会,组合负责分散风险,风控负责限制损失,复盘负责持续改进。四者缺一不可。
七、常见误区与复盘要点
- 误区一:把均线当均值。均线只是均值的估计之一,且滞后。真正的均值需要结合协整、基本面或动态滤波。
- 误区二:忽略回归速度。回归太慢的策略,资金占用时间长,年化收益可能被时间成本吞噬。
- 误区三:过度优化参数。在历史数据上追求完美参数,往往导致样本外失效。应使用滚动窗口和样本外测试。
- 误区四:组合等于分散。如果多个模型高度相关,组合后风险并未降低。必须监控模型间相关性。
- 误区五:没有退出机制。均值回归策略的退出规则比入场规则更重要,包括止盈、止损、时间止损和逻辑止损。
八、本章小结
均值回归是一种关于“偏离与收敛”的概率假设,而不是确定性规律。多模型组合通过不同视角提高信号稳健性,风险控制则确保在假设失效时仍能生存。接下来,你将逐步进入具体模型的构建与验证。请记住:先有逻辑,再有统计,最后才有交易。