1. 课程导入
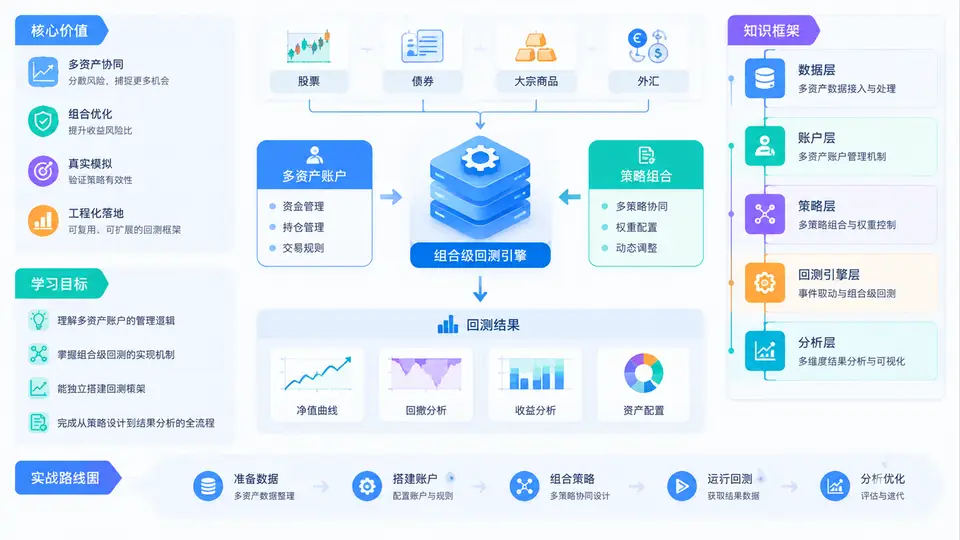
在单标的策略研究中,我们通常只关心一条净值曲线:某个品种、某个信号、某个仓位规则。但真实资金管理从来不是单线程的。一个账户里可能同时持有股票、ETF、可转债、期货或现金管理工具;不同策略共享同一笔本金,彼此争夺保证金与购买力;调仓时还要处理资金划转、手续费、滑点和持仓约束。把这些现实问题压缩成"一条曲线",回测结果就会系统性失真。
多资产账户与组合级回测要解决的,正是从"策略级"到"账户级"的跃迁。策略级回测回答"这个信号赚不赚钱",账户级回测回答"这笔钱在真实约束下最终变成多少"。前者是研究工具,后者才是决策依据。两者的差距,往往就是实盘与回测之间那道最容易被忽视的鸿沟。
为什么单标的回测会误导决策
假设你有两个策略:A 策略年化 20%、最大回撤 15%,B 策略年化 15%、最大回撤 10%。单独看都很不错。但如果两者在同一时间窗口同时回撤,账户层面的实际回撤可能接近 25%,因为亏损是叠加的,而本金是共享的。更隐蔽的问题在于资金竞争:当 A 策略发出满仓信号时,B 策略可能因为账户现金不足而无法建仓,这种"信号被资金约束否决"的情况,单标的回测完全无法体现。
此外还有三类典型失真:一是保证金与杠杆的跨品种耦合,期货持仓会占用现金并影响其他资产的可用资金;二是交易成本的账户级累积,多策略高频调仓时手续费和冲击成本会显著侵蚀收益;三是再平衡与现金流事件,入金、出金、分红、利息都会改变账户状态,而单标的净值曲线通常假设资金封闭且无外部流动。
组合级回测的四个核心能力
- 统一账户建模:现金、持仓、保证金、可用资金在同一账本中实时更新,任何资产变动都反映到账户权益。
- 多资产时间轴对齐:不同市场交易时段、停牌、涨跌停、结算周期不同,需要在统一事件驱动框架下处理。
- 组合级风控与约束:总仓位上限、单品种暴露、行业集中度、回撤熔断等规则在组合层面生效。
- 归因与绩效分解:区分收益来自资产配置、标的选择还是交易时机,为后续优化提供依据。
整体知识框架与实战路线图
本课程围绕"账户—组合—回测—评估"四条主线展开。账户层解决资金与持仓的记账问题;组合层解决多资产权重与再平衡问题;回测层解决事件驱动、撮合与成本建模问题;评估层解决绩效归因与风险度量问题。四层环环相扣,缺一层都会导致结果不可信。
| 层级 | 核心问题 | 关键产出 | 常见工具/方法 |
|---|---|---|---|
| 账户层 | 钱和仓位如何记账 | 账户权益曲线、现金流表 | 复式记账、保证金模型 |
| 组合层 | 多资产如何分配与再平衡 | 目标权重、调仓指令 | 风险平价、均值方差、固定比例 |
| 回测层 | 订单如何撮合与结算 | 成交记录、持仓明细 | 事件驱动、滑点模型、手续费模型 |
| 评估层 | 收益与风险来自哪里 | 归因报告、风险指标 | Brinson 归因、VaR、回撤分析 |
实战路线图按"先跑通、再跑准、后跑优"推进。第一阶段用最小可用账户模型跑通多资产回测闭环,理解资金流与持仓流;第二阶段加入真实约束,包括交易成本、涨跌停、保证金和再平衡规则;第三阶段引入组合优化与归因分析,让回测结果能直接支撑配置决策。每个阶段都有可运行的代码骨架和验证清单。
一个最小场景:双资产再平衡
考虑一个账户,初始资金 100 万,配置 60% 沪深300ETF 与 40% 国债ETF,每季度末再平衡。单标的回测会分别计算两只 ETF 的收益再按权重合成,但组合级回测需要处理:再平衡日的实际成交价格、调仓产生的双边手续费、以及两次再平衡之间现金分红对权重的影响。
账户初始状态:
  cash = 1,000,000
  positions = {}
目标权重:
  { "510300": 0.6, "511010": 0.4 }
再平衡触发:
  每季度最后一个交易日 14:50
执行逻辑:
  1. 计算当前总权益 = cash + Σ(持仓市值)
  2. 计算各资产目标市值 = 总权益 × 目标权重
  3. 生成买卖指令,扣除手续费后更新 cash 与 positions
  4. 记录调仓前后权重偏离与成本
这个场景看似简单,却已经包含组合级回测的核心要素:统一权益计算、目标权重驱动、交易成本扣减、状态更新。后续章节会在此基础上逐步加入更多资产类别和约束条件。
常见误区与复盘要点
第一个误区是"净值相加"。把多个策略的净值曲线按资金比例加权,忽略了资金竞争和再平衡,结果通常偏乐观。第二个误区是"忽略现金"。很多回测框架默认资金无限或始终满仓,导致保证金占用和现金拖累被完全抹去。第三个误区是"成本后置"。把手续费和滑点统一在最后扣除,而不是在每笔成交时扣减,会高估复利效应。
本课程的目标不是教你写一个"能跑"的回测,而是教你写一个"敢用"的回测。当你能够清晰回答账户里每一分钱的来龙去脉,能够解释组合收益中多少来自配置、多少来自选择、多少来自时机,你就真正掌握了多资产账户与组合级回测的核心能力。