3. 自我介绍模板与表达训练
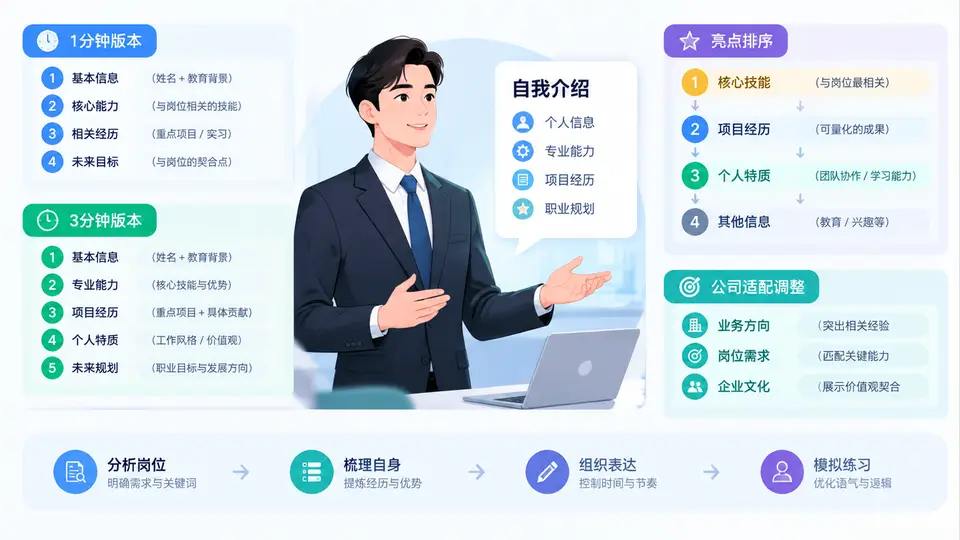
量化研究员面试的自我介绍,不是复述简历,而是一次“研究能力路演”。面试官在最初60秒内会判断三件事:你的研究方向是否匹配、你的成果是否可验证、你的表达是否像研究员。因此,自我介绍必须同时具备结构感、证据感、适配感。本章给出1分钟与3分钟两套模板,并教你如何按岗位亮点排序、按公司风格调整。
一、核心原理:面试官在自我介绍里听什么
自我介绍是“引导性陈述”。你说什么,面试官就顺着问什么。因此,模板的本质是主动设置追问路径。优秀的自我介绍会让面试官自然追问:“这个因子怎么构造的?”“回测有没有做样本外?”“为什么用这个模型?”而失败的自我介绍只会让面试官问:“你刚才说的项目,能再具体点吗?”
量化研究岗的评估维度通常包括:数学与统计基础、编程与数据处理、策略研究闭环、市场理解、沟通与协作。自我介绍要在这五个维度上各埋一个“钩子”,但不要平均用力。1分钟版只保留最强钩子,3分钟版可以展开两个钩子。
二、方法流程:1分钟与3分钟模板
1分钟版(约180-220字,语速平稳):适合面试开场、群面、电话初筛。结构为“一句话身份 + 一句话主线 + 一个代表成果 + 一句岗位适配”。
面试官好,我是XXX,XX大学XX专业硕士,研究方向是量化选股与因子挖掘。
过去一年我主要做中高频量价因子研究,独立完成了一个订单流不平衡因子的构建与回测。
在沪深300成分股上,该因子日频IC均值约0.04,多空组合年化夏普约1.8,最大回撤控制在8%以内。
我注意到贵司在日内策略上投入较多,我的高频数据处理和因子快速迭代经验可以直接迁移。
3分钟版(约500-600字):适合现场面试、终面、研究岗专场。结构为“身份定位 + 研究主线 + 两个代表成果(各含方法+数据+结果)+ 能力总结 + 岗位适配”。
面试官好,我是XXX,XX大学金融工程硕士,本科数学,主要研究方向是量化选股与机器学习因子合成。
我的研究主线是:从量价数据中提取非线性信号,并通过组合优化控制回撤。
第一个代表成果是订单流不平衡因子。我使用tick级买卖盘数据,构造了日内订单流不平衡指标,
按行业中性化后做日频调仓,样本外IC均值0.035,ICIR约0.6,多空年化收益18%,夏普1.8。
第二个成果是因子合成。我用LightGBM对12个基本面与技术因子做非线性合成,
通过滚动窗口训练避免未来函数,合成因子相比等权合成夏普提升约0.4。
我的能力集中在Python数据处理、回测框架搭建和统计建模,熟悉A股交易约束。
贵司注重策略实盘表现,我在回测中已加入涨跌停、停牌和交易成本约束,能快速对接实盘流程。
三、亮点排序:按岗位JD动态调整
同一份经历,投不同岗位时排序不同。排序原则是:JD关键词优先、量化结果优先、可迁移方法优先。下面给出三类岗位的排序清单。
| 岗位类型 | 第一亮点 | 第二亮点 | 第三亮点 | 弱化内容 |
|---|---|---|---|---|
| 因子研究岗 | 因子IC/ICIR与多空夏普 | 因子构造逻辑与经济学解释 | 数据处理与中性化方法 | 纯工程部署细节 |
| 机器学习岗 | 模型结构与特征工程 | 样本外表现与过拟合控制 | 滚动训练与超参搜索 | 手工因子经济学解释 |
| 策略实盘岗 | 回测约束与交易成本 | 最大回撤与夏普 | 组合优化与风控规则 | 纯理论推导 |
四、公司适配调整:三类公司画像
不同公司文化对自我介绍的偏好差异明显。私募更看重实盘与收益,公募更看重体系与合规,外资更看重方法论与沟通。调整时只改“岗位适配”段和成果侧重点,不要重写全部内容。
- 头部私募:强调策略容量、交易成本、实盘或模拟盘表现,语言直接,少讲课程项目。
- 公募基金:强调因子体系、风险控制、合规意识,突出长期稳健和团队协作。
- 外资机构:强调研究假设、统计显著性、样本外验证,表达结构化,避免模糊词。
五、案例复盘:一次自我介绍如何被追问
候选人A在1分钟版中提到“我用LightGBM做因子合成,样本外夏普提升0.4”。面试官立即追问:“你怎么防止过拟合?”“滚动窗口多长?”“特征重要性稳定吗?”由于A提前准备了这三个问题的答案,追问变成了加分项。候选人B说“我做过很多量化项目”,面试官追问“哪个项目最深?”B无法快速聚焦,最终被评价为“经历杂但不深”。
复盘结论:自我介绍中的每个名词都应是“可追问接口”。如果你不想被追问某个点,就不要放进去;如果放进去,就要准备三层深度:是什么、怎么做、结果如何。
最后记住:自我介绍的终点不是“讲完”,而是“让面试官想继续问”。当你的表达同时具备结构、证据和适配性,你就已经在前三分钟建立了研究员的专业形象。