3. 线性回归回顾
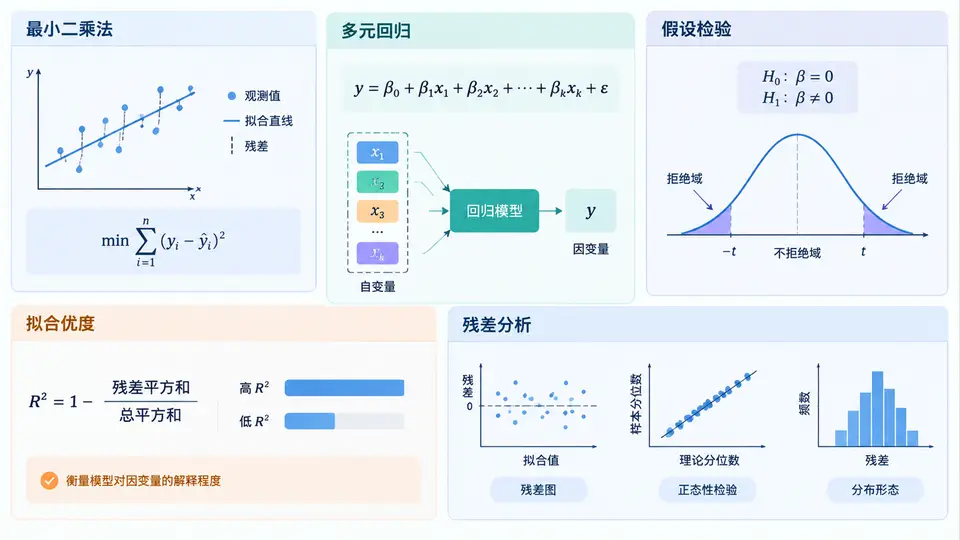
在截面回归与因子收益率估计的实战中,线性回归是贯穿始终的基础工具。无论是估计因子暴露、计算因子收益率,还是检验因子的显著性,背后都依赖线性回归的统计框架。本节将系统回顾线性回归的核心概念,为后续章节的因子模型实战打下坚实基础。
一、核心原理:最小二乘法与多元回归
线性回归的目标是找到一组参数,使得预测值与真实值之间的差异尽可能小。最小二乘法(OLS)通过最小化残差平方和来求解参数,其数学表达为:
min Σ(y_i - X_iβ)²
其中:y_i 为第 i 个观测的因变量
      X_i 为第 i 个观测的自变量向量
      β 为待估计的回归系数向量
当自变量只有一个时,称为一元线性回归;当自变量有多个时,称为多元回归。在因子投资中,我们通常面对的是多元回归场景:以股票收益率为因变量,以多个因子暴露为自变量,估计每个因子的收益率。
最小二乘法的解析解为 β = (XᵀX)⁻¹Xᵀy。这个公式在矩阵满秩时成立,若存在完全共线性,则 XᵀX 不可逆,需要借助正则化或剔除冗余变量来处理。
核心直觉:OLS 寻找的是一条(或一个超平面),使得所有样本点到该超平面的垂直距离平方和最小。在因子模型中,这个超平面的斜率就是因子收益率,截距则对应无因子暴露时的基准收益。
二、方法流程:从建模到诊断的完整链路
一次规范的线性回归分析应遵循以下流程:
- 设定模型:明确因变量与自变量,确定是否包含截距项,检查变量量纲是否需要标准化。
- 估计参数:使用 OLS 求解回归系数,得到 β 估计值及其标准误。
- 假设检验:对每个系数进行 t 检验,判断其是否显著异于零;对模型整体进行 F 检验。
- 拟合优度评估:计算 R² 与调整 R²,判断模型对数据的解释能力。
- 残差分析:检查残差是否满足零均值、同方差、无自相关等假设,识别异常值与强影响点。
- 模型修正:若诊断发现问题,考虑变换变量、增加交互项或使用稳健标准误。
三、假设检验与拟合优度
假设检验是判断因子是否有效的关键步骤。对于每个回归系数 β_j,我们构造 t 统计量:
t_j = β_j / SE(β_j)
其中 SE(β_j) 为 β_j 的标准误
在零假设 β_j = 0 下,t_j 服从自由度为 n-k-1 的 t 分布
若 |t_j| 大于临界值(如 1.96,对应 5% 显著性水平),则拒绝零假设,认为该因子对收益率有显著影响。F 检验则用于判断所有系数是否联合显著。
拟合优度方面,R² 衡量模型解释的变异占总变异的比例,但 R² 会随自变量增加而虚高,因此多元回归中更常用调整 R²。需要注意的是,R² 高并不代表模型一定正确,低 R² 也不代表因子无效——在资产定价中,月度 R² 达到 5%~10% 已属常见。
| 指标 | 含义 | 在因子模型中的用途 |
|---|---|---|
| t 统计量 | 系数估计值除以其标准误 | 判断单个因子收益率是否显著 |
| p 值 | 观测到当前或更极端结果的概率 | 辅助判断显著性,需结合经济意义 |
| R² | 模型解释的变异比例 | 评估因子对截面收益的解释力 |
| 调整 R² | 对自变量个数惩罚后的 R² | 比较不同因子组合的优劣 |
| 残差标准误 | 残差的平均波动幅度 | 衡量模型未解释部分的规模 |
四、残差分析:模型诊断的显微镜
残差是模型未能解释的部分,也是诊断模型问题的重要线索。理想的残差应表现为:均值为零、方差恒定、与自变量不相关、近似正态分布。常见的残差问题包括:
- 异方差:残差方差随自变量变化,导致标准误估计有偏,t 检验失效。可通过 White 稳健标准误修正。
- 自相关:残差之间存在相关性,常见于时间序列数据,截面数据中相对少见但需警惕。
- 非线性:残差与自变量呈现曲线关系,提示模型设定有误,可考虑加入平方项或交互项。
- 异常值:个别样本点的残差远大于其他点,可能由数据错误或极端事件导致,需检查并考虑稳健回归。
实战建议:在因子收益率估计中,建议始终输出残差诊断图(残差 vs 拟合值、QQ 图),并计算 Cook 距离识别强影响点。若发现异常值,不要直接删除,而应追溯其来源,判断是数据问题还是真实的市场极端事件。
五、案例场景:因子收益率估计中的回归应用
假设我们使用 Fama-MacBeth 两步法估计因子收益率。第一步,对每只股票在时间序列上回归其超额收益对因子暴露:
R_it - R_ft = α_i + β_i1 * F_1t + β_i2 * F_2t + ε_it
得到每只股票的因子暴露 β_i1, β_i2
第二步,在每个时间截面上,将股票收益对第一步得到的因子暴露进行截面回归:
R_it = γ_0t + γ_1t * β_i1 + γ_2t * β_i2 + η_it
其中 γ_1t, γ_2t 即为第 t 期的因子收益率
在这个场景中,截面回归的每一步都依赖本节回顾的核心概念:OLS 估计 γ 系数、t 检验判断因子收益率是否显著、R² 评估截面拟合效果、残差分析检查模型设定是否合理。
常见误区:许多初学者在截面回归中直接使用原始收益率而不做任何标准化或去极值处理,导致异常值主导回归结果。此外,忽略多重共线性问题,将高度相关的因子同时放入模型,会使系数估计不稳定,t 检验失去意义。建议在回归前检查方差膨胀因子(VIF),若 VIF 大于 10,需考虑剔除或合并因子。
六、复盘与要点总结
线性回归是因子收益率估计的基石。最小二乘法提供了参数估计的框架,多元回归让我们能够同时控制多个因子的影响,假设检验帮助我们判断因子的统计显著性,拟合优度衡量模型的解释力,残差分析则揭示模型可能存在的问题。在实际应用中,这五个环节缺一不可,任何一步的疏忽都可能导致错误的投资结论。
建议读者在实战中养成以下习惯:每次回归后先看残差诊断,再看系数显著性,最后结合经济逻辑判断因子是否有效。统计显著不等于经济显著,R² 高不等于模型正确,只有将统计工具与金融直觉结合,才能做出可靠的因子投资决策。