1. 课程导入
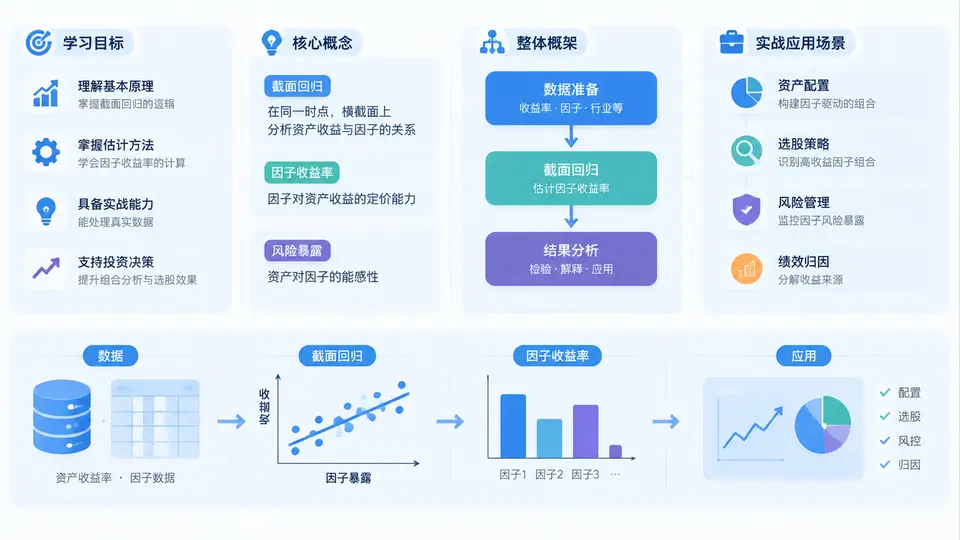
在量化投资与多因子模型的研究中,我们常常面临一个核心问题:如何从横截面数据中估计因子的收益率,并据此解释资产收益的差异? 截面回归(Cross-Sectional Regression)正是回答这一问题的标准工具。它不仅是Fama-French三因子、五因子模型的估计基础,也是Barra风险模型、多因子选股策略中不可或缺的环节。本章作为全课程的导入,将帮助你建立对截面回归与因子收益率估计的整体认知,明确学习路径,并理解其在真实投资场景中的价值。
一、学习目标:从“看懂”到“会用”
本课程的学习目标分为三个层次,层层递进:
- 概念层:准确理解截面回归、因子暴露、因子收益率、时序回归与截面回归的区别与联系。
- 方法层:掌握Fama-MacBeth两步法的完整流程,能够独立完成从数据准备、因子暴露计算、截面回归到因子收益率序列检验的全过程。
- 应用层:能够将因子收益率估计结果应用于因子有效性检验、风险归因、组合优化与业绩归因等实战场景。
二、核心概念:截面回归到底在做什么?
截面回归的核心思想可以用一句话概括:在每一个时间截面上,用资产的因子暴露解释其当期收益,回归系数即为该因子的收益率。
假设我们有N只股票,在t时刻,每只股票有K个因子暴露(如市值、账面市值比、动量等),以及一个当期收益。截面回归模型为:
r_i,t = α_t + β_1,i,t * λ_1,t + β_2,i,t * λ_2,t + ... + β_K,i,t * λ_K,t + ε_i,t

其中:
r_i,t      : 第i只股票在t时刻的收益
β_k,i,t    : 第i只股票在t时刻对第k个因子的暴露
λ_k,t      : 第k个因子在t时刻的因子收益率(回归系数)
α_t        : 截距项
ε_i,t      : 残差
这里需要特别注意几个关键点:
- 因子暴露(β)是已知的输入:通常来自上一期的公司特征或风险模型估计,而不是在截面回归中估计。
- 因子收益率(λ)是待估参数:它表示因子每单位暴露所带来的收益补偿。
- 截面回归是逐期进行的:每个时间点t都做一次回归,最终得到因子收益率的时间序列。
与常见的时序回归(Time-Series Regression)不同,截面回归不要求资产收益与因子收益之间存在稳定的历史关系,而是直接利用横截面上的差异来识别因子定价。这种“先估计暴露、再逐期回归”的思路,正是Fama-MacBeth方法的精髓。
三、整体框架:从数据到因子收益率的完整链路
为了让你对后续章节有清晰的预期,这里给出本课程的整体框架。整个流程可以划分为五个阶段:
| 阶段 | 核心任务 | 关键输出 |
|---|---|---|
| 1. 数据准备 | 获取股票收益、因子暴露、无风险利率等数据,处理缺失值与异常值 | 干净的截面数据集 |
| 2. 因子暴露计算 | 基于公司特征或风险模型计算每只股票在每个截面的因子暴露 | 因子暴露矩阵 |
| 3. 截面回归 | 逐期执行横截面回归,估计因子收益率与残差 | 因子收益率时间序列 |
| 4. 统计检验 | 对因子收益率序列进行均值、t检验、显著性分析 | 因子有效性结论 |
| 5. 应用与归因 | 将结果用于风险归因、组合构建、业绩评价 | 投资决策支持 |
这个框架贯穿全课程,每一章都会围绕其中一个或几个环节展开。第1章的作用是让你先看到“地图”,再进入“路线”。
四、实战应用场景:因子收益率估计能解决什么问题?
因子收益率估计并非学术练习,它在真实投资中有广泛的应用。以下是几个典型场景:
- 因子有效性检验:通过因子收益率的均值和t统计量,判断某个因子是否长期获得显著的风险溢价。例如,市值因子(SMB)和价值因子(HML)是否在A股市场有效,就可以通过截面回归来验证。
- 风险归因:将组合收益分解为各因子暴露带来的收益与选股残差收益,帮助基金经理理解收益来源。例如,某组合的超额收益中有多少来自动量因子,多少来自行业配置。
- 组合优化:在已知因子收益率预测的前提下,优化因子暴露以最大化预期收益或最小化风险。
- 业绩评价:判断基金经理的业绩是来自因子暴露(Beta)还是真正的选股能力(Alpha)。
五、常见误区与学习提醒
在开始正式学习之前,有必要先澄清几个常见误区,避免后续走弯路:
- 误区一:把截面回归和时序回归混为一谈。时序回归估计的是资产对因子的暴露(Beta),截面回归估计的是因子的收益率(Lambda)。两者方向相反,用途不同。
- 误区二:忽略因子暴露的“已知性”。在截面回归中,因子暴露必须来自回归之前的信息,否则会产生前视偏差(Look-ahead Bias)。
- 误区三:只关注回归系数,忽略统计显著性。因子收益率可能为正,但如果波动很大,t统计量不显著,就不能认为该因子有效。
- 误区四:不做稳健性检验。不同加权方式(等权、市值加权)、不同样本期、不同因子定义都可能影响结果,需要交叉验证。
六、本章小结与学习准备
本章作为课程导入,帮助你建立了以下认知:截面回归是在每个时间截面上用因子暴露解释资产收益,回归系数即为因子收益率;Fama-MacBeth两步法是估计因子收益率的标准流程;因子收益率估计在因子检验、风险归因、组合优化和业绩评价中具有广泛的应用价值。
在进入下一部分之前,请确认你已经准备好以下工具与环境:
- Python 3.8+ 或 R 语言环境
- 常用数据分析库:pandas、numpy、statsmodels、scikit-learn
- 一份包含股票收益与因子暴露的示例数据集
- 对线性回归基本概念的理解(OLS、t统计量、R²)