1. 课程导入
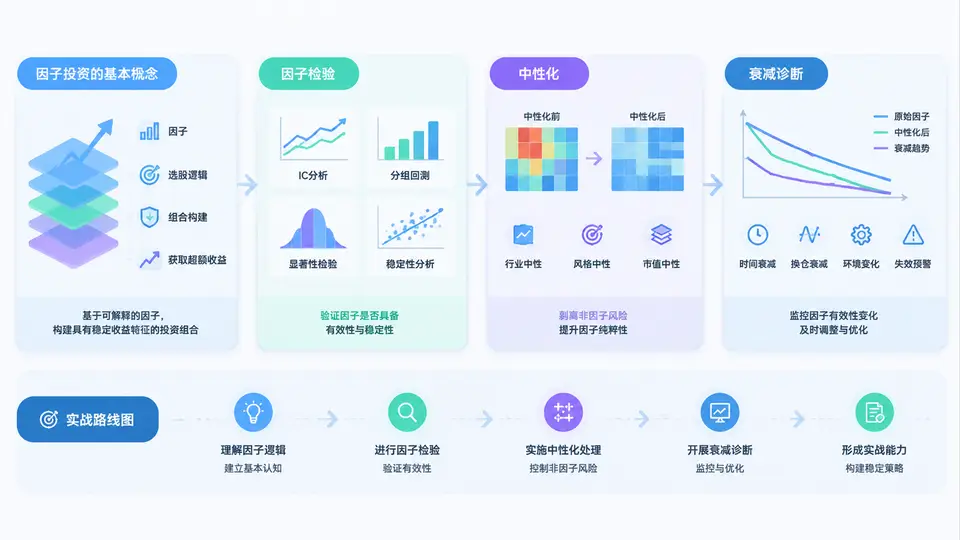
欢迎进入《因子检验、中性化与衰减诊断实战》。在正式动手写代码之前,我们需要先建立一张清晰的地图:因子投资到底在解决什么问题?一个因子从"想法"到"可用信号"要经过哪些关卡?为什么"检验、中性化、衰减诊断"这三件事必须放在一起学?本章不涉及复杂公式,而是帮你建立全局认知,让后续30章的学习有明确的坐标。
一、因子投资的基本概念
因子投资的本质,是用一组可解释、可复现的特征(Factor)去解释和预测资产的横截面收益差异。它假设:股票的收益并非完全随机,而是由若干共同驱动因素与个体特质共同决定。我们常说的"因子",通常是一个对每只股票在每个时间点都能计算出的数值,例如估值因子(EP、BP)、动量因子(过去20日收益)、质量因子(ROE、毛利率)、波动率因子等。
理解因子投资,需要区分三个层次:
- 因子暴露(Exposure):某只股票在某因子上的取值,是原始信号。
- 因子收益(Factor Return):因子暴露带来的横截面收益补偿,通常通过回归或分组组合估计。
- 因子组合(Factor Portfolio):按因子暴露排序构建的多空组合,用于检验因子的实际盈利能力。
一个常见的误区是把"因子"等同于"指标"。指标只是原料,因子必须经过标准化、去极值、中性化、检验等处理,才可能成为稳定信号。原始指标直接排序选股,往往会被行业、市值、风格等共同暴露污染,导致看似有效、实则不可复现。
二、因子检验、中性化与衰减诊断的学习目标
本课程围绕三个核心能力展开,它们分别对应因子研究流程中的三个关键节点:
| 能力模块 | 核心问题 | 关键方法 | 典型产出 |
|---|---|---|---|
| 因子检验 | 因子是否具有显著、稳定的预测能力? | IC/RankIC、分层回测、多空组合、t检验、换手率 | IC序列、分层净值曲线、因子有效性报告 |
| 中性化 | 因子收益是否来自行业、市值等共同暴露? | 行业哑变量回归、市值回归、风格中性化、残差提取 | 中性化后因子暴露、纯净因子收益 |
| 衰减诊断 | 因子信号随时间如何衰减?换手成本是否可承受? | IC衰减曲线、半衰期估计、自相关分析、换手率分解 | 衰减曲线、最优调仓频率、成本敏感度分析 |
学习目标可以概括为三句话:第一,能独立完成一个因子的完整检验流程,并判断其是否值得进入组合;第二,能识别因子收益中的行业与风格污染,并用中性化手段剥离;第三,能诊断因子的时间衰减特征,为调仓频率和交易成本控制提供依据。
三、整体课程框架与实战路线图
本课程共30章,整体遵循"概念—数据—检验—中性化—衰减—组合—复盘"的实战路线。你可以把它理解为一条因子流水线:
- 基础准备(第1-5章):因子投资概念、数据获取与清洗、收益与暴露对齐、缺失值与极值处理。
- 因子检验(第6-13章):IC/RankIC计算、分层回测、多空组合构建、显著性检验、换手率与容量分析。
- 中性化(第14-20章):行业中性、市值中性、风格中性、回归残差法、中性化前后对比诊断。
- 衰减诊断(第21-26章):IC衰减、半衰期、自相关、调仓频率优化、交易成本建模。
- 综合实战(第27-30章):多因子合成、组合优化、归因复盘、完整项目交付。
这条路线不是线性孤立的。检验中发现因子收益被行业主导,就需要回到中性化;中性化后发现因子衰减加快,就需要进入衰减诊断;衰减诊断的结果又会反过来影响检验中的调仓频率设定。三者是一个循环迭代的过程。
四、一个贯穿全课的案例场景
为了让抽象概念落地,本课程会用一个贯穿案例:基于A股全市场的动量因子研究。假设我们构造一个"过去20日收益率"因子,初始检验发现IC均值约0.03,看似有效。但进一步诊断会发现:
- 该因子在小市值股票上暴露极高,收益可能主要来自市值风格;
- 行业分布不均,某些行业天然动量更强;
- IC在调仓后迅速衰减,半衰期可能只有3-5个交易日;
- 高换手率带来的交易成本可能吞噬大部分理论收益。
这个案例会贯穿检验、中性化、衰减诊断三个阶段。你会在后续章节中看到:如何用行业哑变量回归剥离行业暴露,如何用IC衰减曲线估计半衰期,如何用换手率与成本模型判断因子是否真正可交易。
# 贯穿案例的因子研究伪代码骨架
factor = compute_momentum(close, window=20)      # 构造动量因子
factor = winsorize(factor, limits=(0.01, 0.99))  # 去极值
factor = standardize(factor)                     # 标准化
ic = calc_rank_ic(factor, forward_return)        # 因子检验
factor_neutral = neutralize(factor, industry, market_cap)  # 中性化
decay = calc_ic_decay(factor_neutral, lags=1..20)          # 衰减诊断
report = build_factor_report(ic, decay, turnover)          # 输出报告
五、常见误区与复盘提醒
在正式进入后续章节前,先列出初学者最容易踩的五个坑,作为本课程的"预警清单":
- 用未来数据:因子计算使用了未来信息,导致IC虚高。必须严格对齐时间戳。
- 忽略中性化:把行业和市值收益误认为因子收益,导致策略不可复现。
- 只看IC均值:忽略IC的稳定性、衰减速度和换手率,导致实盘亏损。
- 过度拟合:反复调参直到IC好看,但样本外失效。
- 忽略交易成本:理论收益高但换手率过高,净收益为负。
本章建立了因子投资的全局认知:因子不是指标,而是一条从原始信号到可交易组合的链路;检验、中性化、衰减诊断是这条链路上的三个关键质检环节。接下来的章节,我们将从数据准备开始,一步步把这条链路跑通。