3. 换手率概念解析
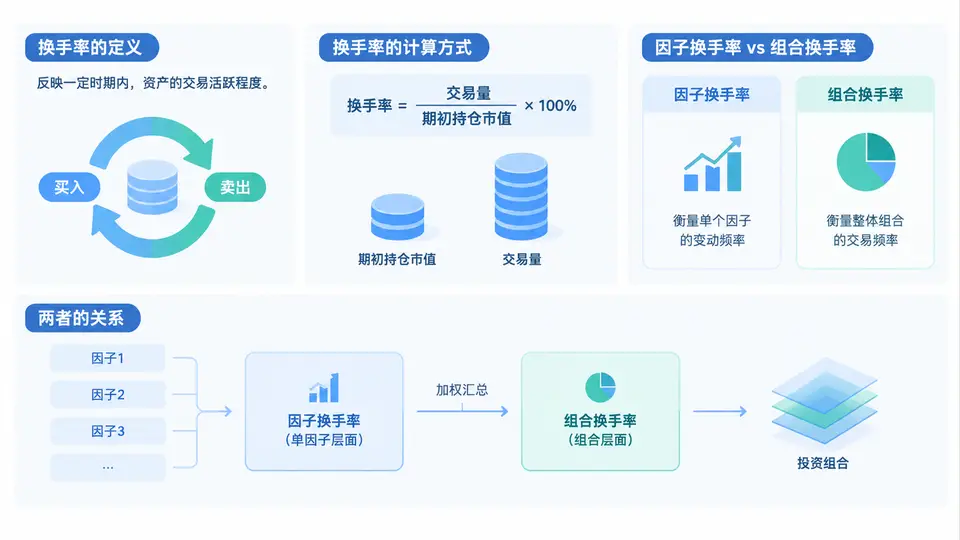
在因子投资与量化组合管理中,换手率是连接“信号强度”与“真实收益”的关键桥梁。一个因子即便预测能力很强,如果每次调仓都要求大规模买卖,交易成本也会迅速侵蚀超额收益。因此,理解换手率的定义、计算方式,以及因子换手率与组合换手率之间的关系,是进行交易成本衰减分析的第一步。
一、换手率的定义:从“交易比例”到“持仓变化”
换手率(Turnover)通常指在一定调仓周期内,组合中持仓被替换或调整的比例。直观理解是:如果每次调仓都把一半的仓位卖掉并买入新的股票,那么换手率就是50%。在量化投资中,换手率衡量的是策略对交易行为的依赖程度,而不是单纯的市场活跃度。
换手率有两种常见口径:
- 单边换手率:只计算买入或卖出其中一方的金额占组合总资产的比例。例如卖出20%仓位,单边换手率为20%。
- 双边换手率:买入和卖出金额之和占总资产的比例。若卖出20%并买入20%,双边换手率为40%。
在因子分析和交易成本估算中,必须明确使用哪一种口径。多数研究文献和实务报告默认使用单边换手率,因为交易成本通常按单边成交金额计算。若混淆口径,成本估算会直接翻倍或减半。
二、换手率的计算方式:权重变化与交易金额
换手率的核心计算逻辑是:比较调仓前后持仓权重的变化。对于组合P,在t时刻到t+1时刻之间,单边换手率可表示为:
Turnover_single = 0.5 × Σ |w_i(t+1) - w_i(t)|
Turnover_double = Σ |w_i(t+1) - w_i(t)|
其中,w_i(t)是股票i在调仓前的权重,w_i(t+1)是调仓后的目标权重。绝对值之和反映了所有持仓变动的总幅度,除以2得到单边换手率。
举个简单例子:组合原本持有A、B、C三只股票,权重分别为50%、30%、20%。调仓后变为A 40%、B 20%、C 40%。权重变化绝对值为:|40%-50%| + |20%-30%| + |40%-20%| = 10% + 10% + 20% = 40%。单边换手率为20%,双边换手率为40%。
在实际系统中,换手率还可以从交易流水角度计算:
Turnover_single = 卖出金额 / 组合总资产
或
Turnover_single = 买入金额 / 组合总资产
当买入金额与卖出金额不完全相等时,通常取两者中较小值或平均值作为单边换手率的近似。更严谨的做法是使用权重变化公式,因为它不受现金留存和资金申赎的干扰。
三、因子换手率与组合换手率的关系
因子换手率和组合换手率是两个不同层级的概念,但二者存在明确的传导关系。
因子换手率衡量的是因子值或因子排序在相邻调仓期之间的变化程度。例如,某动量因子每月重新排序,如果排名前20%的股票每月有30%发生变化,那么该因子的换手率就较高。因子换手率反映的是信号本身的稳定性。
组合换手率衡量的是实际持仓权重的变化程度。它受到因子换手率、组合构建规则、权重分配方式、约束条件和交易执行策略的共同影响。
二者关系可以概括为:
- 因子换手率是组合换手率的“上游驱动”。因子变化越快,组合越可能频繁调仓。
- 组合换手率通常低于因子换手率,因为组合构建会通过缓冲、约束、权重平滑等方式降低实际交易频率。
- 若组合采用等权、排序前N只股票构建,组合换手率与因子换手率高度相关;若采用优化器、换手率惩罚或交易缓冲,组合换手率会显著低于因子换手率。
| 维度 | 因子换手率 | 组合换手率 |
|---|---|---|
| 衡量对象 | 因子值或排序的变化 | 实际持仓权重的变化 |
| 计算基础 | 因子暴露、排名、分组 | 调仓前后权重 |
| 影响因素 | 因子自相关性、调仓频率 | 因子换手率、权重规则、约束、缓冲 |
| 典型用途 | 评估信号稳定性 | 估算交易成本、容量 |
| 关系 | 上游驱动 | 下游结果,通常被平滑降低 |
四、案例与场景:从因子到组合的换手传导
假设我们有一个月度调仓的估值因子,每月选取估值最低的50只股票等权买入。因子换手率显示,每月约有40%的股票从前50名中掉出。如果直接按新名单调仓,组合换手率大约也是40%单边。此时若每次交易成本为0.3%,则每月成本约为0.12%,年化约1.44%。
若我们引入“缓冲区”规则:只有掉出前80名的股票才卖出,只有进入前20名的股票才买入。此时因子换手率仍是40%,但组合换手率可能降至15%~20%。交易成本随之大幅下降,而因子暴露的损失有限。这就是因子换手率与组合换手率分离的典型场景。
另一个场景是高频因子。某日内反转因子每天重新排序,因子换手率极高。如果直接用于日频调仓,组合换手率会接近100%甚至更高,交易成本将完全吞噬收益。实务中通常采用多日平滑、信号衰减加权或交易阈值控制,把组合换手率压到可接受范围。
五、常见误区与复盘要点
- 误区一:把因子换手率直接当作组合换手率。因子换手率只描述信号变化,组合换手率还取决于权重和约束。直接等同会高估交易成本。
- 误区二:只关注单边换手率,忽略双边成本。若成本模型按双边计算,而换手率按单边报告,成本会被低估一半。
- 误区三:认为低换手率一定更好。过度压低换手率可能导致因子暴露漂移,错失有效信号。需要在成本与信号之间权衡。
- 误区四:忽略调仓频率与换手率的交互。月频换手率20%与周频换手率20%的年化交易成本完全不同,必须统一到年化口径比较。
理解换手率的定义与计算,是后续分析交易成本衰减的基础。因子换手率告诉我们信号有多“活跃”,组合换手率告诉我们实际要付多少“过路费”。只有把两者放在同一框架下观察,才能准确评估一个因子或策略的真实可投资性。