1. 课程导入
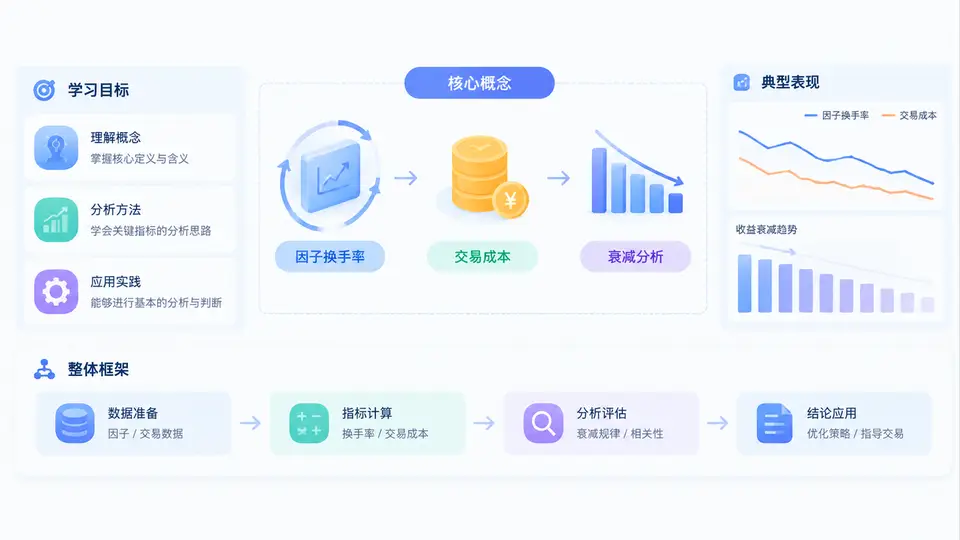
欢迎进入《因子换手率与交易成本衰减分析》课程。在量化投资实践中,我们常常遇到一个令人困惑的现象:一个在历史回测中表现优异的因子,一旦投入实盘,收益却大幅缩水,甚至由盈转亏。造成这种落差的原因很多,但其中最容易被忽视、也最具有系统性破坏力的,就是换手率与交易成本之间的相互作用。本课程将围绕这一核心矛盾展开,帮助你建立从因子信号到净收益的完整分析能力。
一、学习目标
本课程不是泛泛而谈的量化入门,而是聚焦于“因子换手率—交易成本—收益衰减”这条因果链。完成全部三十章学习后,你应当能够达到以下目标:
- 理解层面:准确解释因子换手率的定义、计算方式,以及它为何会系统性地侵蚀因子收益。
- 分析层面:能够拆解交易成本的构成,区分显性成本与隐性成本,并量化它们对因子净收益的影响。
- 方法层面:掌握换手率归因、成本敏感性测试、衰减曲线拟合等核心分析工具。
- 决策层面:在因子筛选、组合构建和调仓频率选择中,能够将交易成本作为一等约束纳入决策。
- 复盘层面:识别常见的成本估算误区和换手率陷阱,建立可复用的复盘清单。
一句话概括课程使命:让每一个因子在扣除真实交易成本后,仍然经得起实盘检验。
二、核心概念
在正式进入分析之前,我们需要先统一语言。以下五个概念贯穿全课程,请务必建立清晰认知。
| 概念 | 定义 | 为何重要 |
|---|---|---|
| 因子换手率 | 因子暴露或因子排序在相邻调仓期之间发生变化的程度,通常用持仓变动比例衡量。 | 换手率越高,交易越频繁,成本侵蚀越严重。 |
| 显性交易成本 | 佣金、印花税、过户费等可直接从账户扣减的费用。 | 容易估算,但通常不是衰减的主因。 |
| 隐性交易成本 | 买卖价差、市场冲击、滑点、机会成本等不易直接观测的成本。 | 往往是高换手因子收益衰减的真正元凶。 |
| 成本衰减 | 因子毛收益在扣除交易成本后,净收益随换手率上升而下降的现象。 | 是课程分析的核心对象。 |
| 净收益曲线 | 在给定成本假设下,因子组合的累计收益曲线。 | 用于判断因子是否具备实盘可行性。 |
这里需要特别强调:换手率本身不是缺点,低换手也不等于好因子。关键在于因子提供的边际预测能力,是否足以覆盖其带来的边际交易成本。一个高换手因子如果信息比率足够高,仍然可能创造可观净收益;而一个低换手因子如果预测能力微弱,同样可能被固定成本拖垮。
三、整体框架
本课程按照“从信号到净收益”的逻辑链条组织,共三十章,可划分为五个模块。下图展示了这一分析框架的核心结构。
五个模块的具体分工如下:
- 基础模块(第1—6章):建立换手率与交易成本的概念体系,掌握计算方法与数据来源。
- 归因模块(第7—14章):拆解收益衰减的来源,区分信号衰减与成本侵蚀,掌握归因分析流程。
- 建模模块(第15—22章):构建成本模型与衰减曲线,进行敏感性测试和情景分析。
- 优化模块(第23—28章):在成本约束下优化因子组合与调仓策略,平衡预测能力与交易摩擦。
- 复盘模块(第29—30章):总结常见误区,建立实盘复盘清单与持续改进机制。
四、一个典型场景:为什么回测收益不等于实盘收益
假设你开发了一个日频反转因子,回测显示年化毛收益18%,信息比率1.2。你满怀信心投入实盘,三个月后却发现净收益几乎为零。问题出在哪里?
回测假设:
  调仓频率:每日
  单边换手率:约80%
  交易成本:仅计入佣金0.02%

实盘现实:
  调仓频率:每日
  单边换手率:约80%
  实际成本:佣金0.02% + 印花税0.05% + 滑点0.15% + 冲击成本0.10%
  单边综合成本:约0.32%

成本估算:
  年交易天数:242天
  年单边换手总额:242 × 80% = 193.6倍
  年成本拖累:193.6 × 0.32% ≈ 62%
毛收益18% - 成本拖累62% → 净收益严重为负这个极端案例说明:当换手率足够高时,交易成本可以轻松吞噬全部甚至超额收益。回测中若只计入佣金,就会严重高估因子实盘表现。本课程要解决的,正是如何提前识别并量化这种衰减。
常见误区预警:许多研究者在回测中默认“零成本”或“仅佣金”,导致高换手因子被系统性高估。更隐蔽的问题是,隐性成本随资金规模非线性增长,小资金回测有效的策略,大资金实盘可能完全失效。
五、学习方法与复盘意识
本课程强调“可计算、可验证、可复盘”。每一章都会围绕一个具体问题展开,并给出可操作的分析步骤。建议你按照以下方式学习:
- 先算后判:遇到任何因子,先估算其换手率和成本拖累,再判断是否值得进一步研究。
- 分层归因:将收益衰减拆分为信号衰减、成本侵蚀和执行偏差三部分,分别量化。
- 情景思维:不要只用一个成本假设,要测试乐观、中性、悲观三种情景下的净收益。
- 持续复盘:实盘运行后,定期对比预期成本与实际成本,修正模型参数。
学习建议:在进入第2章之前,请先回顾你当前使用的因子回测框架,检查其中交易成本参数的设置。这个简单的动作,往往能让你立刻发现被忽视的风险敞口。
因子换手率与交易成本衰减分析,本质上是一种“净收益思维”。它要求我们不满足于毛收益的漂亮曲线,而是追问:这些收益在扣除真实交易摩擦后,还剩下多少?只有回答了这个问题,因子研究才真正具备实盘价值。接下来的章节,我们将从换手率的精确定义开始,一步步构建这套分析体系。