3. 因子拥挤度概述
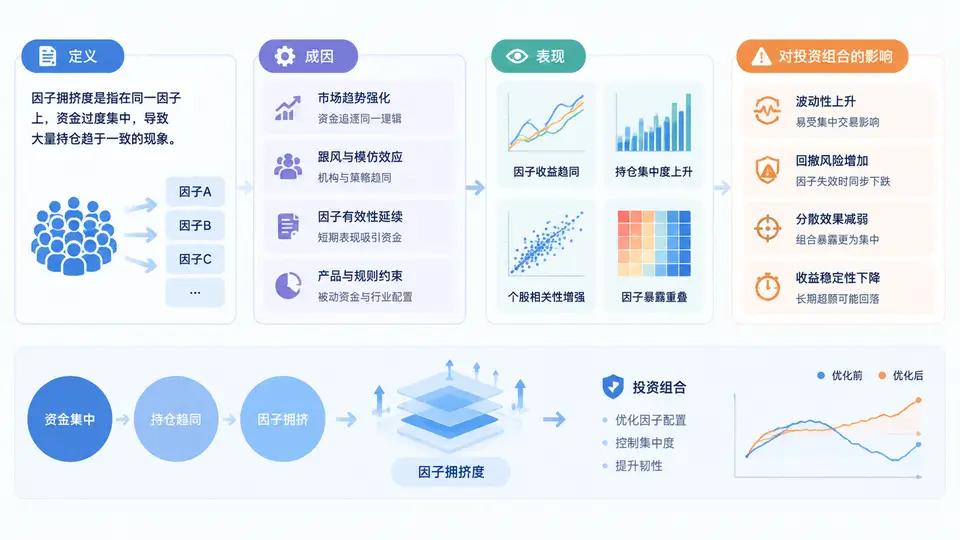
在量化投资中,一个因子从被发现到被广泛使用,往往经历“小众有效—资金涌入—收益衰减—拥挤反转”的生命周期。因子拥挤度(Factor Crowding)衡量的正是某一因子被市场参与者共同持有、共同交易的程度。它不是简单的“用的人多”,而是指大量资金以相似逻辑、相似方向、相似节奏暴露在同一因子上,导致该因子的定价效率被透支、风险补偿被压缩,并在冲击来临时引发同向踩踏。
核心判断:因子拥挤度不是“因子好不好”的问题,而是“这个因子现在还有多少人在同一条船上,以及下船时门有多窄”的问题。
一、定义:从“暴露”到“拥挤”的三层含义
因子拥挤度可以从三个层次理解:
- 持仓拥挤:大量组合在多头端超配同一批股票,空头端低配同一批股票,形成高度重叠的持仓结构。
- 交易拥挤:资金流入流出高度同步,调仓时点集中,导致买卖冲击成本非线性上升。
- 估值拥挤:因子多空组合的估值差被推至极端,未来收益空间被提前透支,风险补偿显著下降。
三者往往相互强化:持仓重叠导致交易同步,交易同步推高估值差,估值差扩大又吸引更多趋势资金进入,直到某个外生冲击打破循环。
二、成因:为什么因子会变拥挤
因子拥挤并非偶然,而是量化资管行业结构、信息传播机制与考核约束共同作用的结果。主要成因包括:
- 信息扩散与学术公开:因子一旦被顶级期刊或头部机构公开,复制成本迅速下降,资金加速涌入。
- 数据与工具平民化:因子库、回测平台和另类数据普及,使中小机构也能快速构建相似策略。
- 业绩排名与资金流正反馈:短期业绩好的因子吸引更多资金,资金流入又推高因子表现,形成自我强化。
- 风险模型与约束趋同:行业通用的风险模型和优化器会引导组合向相似的风险暴露收敛。
- 考核周期短:管理人难以承受长期偏离,倾向于追逐近期有效因子,加剧同质化。
拥挤度的形成往往不是“大家都傻”,而是“大家都在做理性的事,但理性叠加后变成了系统性风险”。
三、表现:拥挤度升高的典型信号
识别因子拥挤度,需要从持仓、交易、估值和绩效四个维度观察。下表给出常用信号与含义:
| 维度 | 典型信号 | 含义 |
|---|---|---|
| 持仓 | 机构持仓重叠度上升、因子暴露集中度提高 | 多头端股票被过度持有,退出通道变窄 |
| 交易 | 因子组合换手率同步、买卖价差扩大、冲击成本上升 | 调仓行为趋同,流动性溢价被压缩 |
| 估值 | 多空组合估值差处于历史高分位 | 未来收益空间被提前透支 |
| 绩效 | 因子收益波动率上升、夏普比率下降、回撤加深 | 风险补偿不足,失效概率增加 |
此外,还可以观察因子收益的相关性:当多个原本低相关的因子开始同涨同跌,往往意味着市场被少数共同风险驱动,拥挤度已处于高位。
四、对投资组合的影响
因子拥挤度对组合的影响体现在收益、风险和容量三个层面:
- 收益层面:因子溢价被压缩,甚至出现负溢价;短期可能仍有动量,但长期期望收益下降。
- 风险层面:尾部风险显著上升。一旦发生去杠杆或风格切换,同向持仓会引发流动性螺旋,回撤远超历史波动率所暗示的水平。
- 容量层面:策略容量受限。资金规模越大,冲击成本越高,实际可实现收益越低。
拥挤因子的最大危险不是“慢慢失效”,而是“突然反转”。历史回撤中,拥挤度高的因子往往在极短时间内完成大部分跌幅。
五、案例场景:一次典型的拥挤反转
假设某市场长期流行“低波动+高质量”因子。前两年该因子表现稳健,资金持续流入。第三年出现以下链条:
阶段一:因子收益稳定 → 资金流入 → 持仓重叠上升
阶段二:估值差扩大 → 更多趋势资金进入 → 换手同步
阶段三:利率意外上行 → 高估值防御股承压 → 部分机构减仓
阶段四:同向减仓 → 流动性恶化 → 因子多空组合快速回撤
阶段五:风险模型触发降杠杆 → 踩踏加剧 → 因子失效确认
复盘可见,失效并非因为因子逻辑被证伪,而是因为拥挤度已高到无法承受任何外生冲击。若在阶段二、三已监测到估值分位和持仓重叠度异常,就应主动降低暴露或增加对冲。
六、常见误区与复盘要点
- 误区一:把拥挤度等同于“用的人多”。真正危险的是持仓和交易的同向性,而非使用人数本身。
- 误区二:只看因子收益,不看估值差。收益仍强时,估值差可能已极端,反转随时发生。
- 误区三:认为分散多个因子就能免疫。若因子间因共同风险暴露而高度相关,分散效果会大幅下降。
- 误区四:忽视容量约束。小资金有效的因子,大资金进入后可能迅速拥挤并失效。
复盘要点:每次因子回撤后,应区分“逻辑失效”与“拥挤反转”。前者需要调整模型,后者需要优化拥挤度监测与仓位管理。
理解因子拥挤度的定义、成因、表现与影响,是构建失效预警体系的第一步。只有先看清“拥挤”如何形成、如何暴露、如何传导至组合,后续的监测指标与预警规则才有坚实的落脚点。