3. 价值因子入门
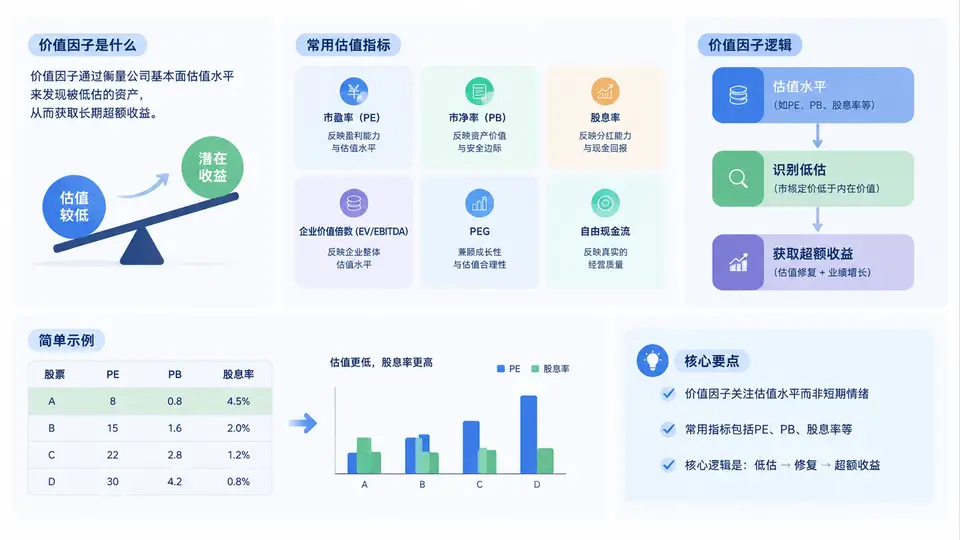
在因子投资体系中,价值因子是最经典、研究最充分、应用最广泛的一类风格因子。它回答的是一个朴素但深刻的问题:同样的资产,价格更便宜的是否长期回报更高?本章将从定义、常用估值指标、底层逻辑三个层面,帮助你把价值因子从“听说过”变成“能构建、能解释、能落地”。
一、价值因子的定义
价值因子(Value Factor)是指通过比较资产的市场价格与其内在价值(或基本面指标)之间的相对关系,识别被低估或高估的股票,并据此构建多空组合的一类因子。其核心思想是:价格围绕价值波动,但长期会向价值回归。因此,买入“便宜”的股票、卖出“昂贵”的股票,有望获得超额收益。
在量化实践中,价值因子通常被表达为一个或多个估值比率的横截面排序得分。例如,用账面市值比(B/P)从高到低排序,做多前20%、做空后20%,即构成最基础的价值因子组合。价值因子既可以单独使用,也常与动量、质量、低波因子结合,形成多因子模型。
二、常用估值指标
价值因子的构建依赖于估值指标。不同指标从不同角度衡量“便宜程度”,适用场景和行业差异明显。下表汇总了最常用的估值指标及其特征:
| 指标 | 计算公式 | 含义 | 适用场景 | 注意事项 |
|---|---|---|---|---|
| 账面市值比 B/P | 净资产 / 总市值 | 每股净资产相对价格的比率 | 金融、制造、重资产行业 | 轻资产公司账面价值失真 |
| 盈利收益率 E/P | 净利润 / 总市值 | 每单位市值对应的盈利 | 盈利稳定的成熟企业 | 亏损公司无法计算 |
| 销售收益率 S/P | 营业收入 / 总市值 | 每单位市值对应的收入 | 盈利波动大或亏损企业 | 收入不等于利润 |
| 现金流收益率 CF/P | 经营现金流 / 总市值 | 每单位市值对应的现金流 | 现金流稳定的企业 | 受会计政策影响 |
| 股息率 D/P | 每股股息 / 股价 | 现金分红回报率 | 高分红成熟行业 | 成长型企业分红少 |
| EV/EBITDA | 企业价值 / 息税折旧摊销前利润 | 考虑负债后的估值 | 资本结构差异大的行业 | 计算复杂,需调整 |
在实际构建中,单一指标容易受行业和会计口径影响,因此常采用多指标合成:先对每个指标做横截面标准化(如Z-score或百分位排名),再等权或加权合成综合价值得分。这样能降低单一指标噪声,提高因子稳定性。
三、价值因子的底层逻辑
价值因子为何长期有效?学术界和业界给出了三类解释:
- 风险补偿逻辑:便宜股票往往基本面较差、经营风险较高,投资者要求更高预期回报,因此价值因子收益是对承担风险的补偿。
- 行为金融逻辑:投资者对坏消息过度反应,导致便宜股票被过度抛售;对好消息过度乐观,导致昂贵股票被高估。价格最终修正,价值因子获利。
- 均值回归逻辑:估值比率具有均值回归特性,极端低估或高估状态难以长期持续,价格向基本面回归带来收益。
四、案例与场景:构建一个简单价值因子
假设我们在A股全市场选股,构建一个基于B/P和E/P合成的基础价值因子。流程如下:
- 获取全市场股票最新净资产、净利润、总市值数据。
- 计算每只股票的B/P和E/P,剔除负值或缺失值。
- 对B/P和E/P分别做横截面百分位排名,得到0~1得分。
- 将两个得分等权相加,得到综合价值得分。
- 按得分从高到低排序,做多前20%,做空后20%,定期调仓。
# 伪代码示例:合成价值因子得分
import pandas as pd

df = load_stock_data()  # 包含 net_asset, net_profit, market_cap
df['BP'] = df['net_asset'] / df['market_cap']
df['EP'] = df['net_profit'] / df['market_cap']

# 剔除负值和缺失
df = df[(df['BP'] > 0) & (df['EP'] > 0)].dropna()

# 百分位排名
df['BP_rank'] = df['BP'].rank(pct=True)
df['EP_rank'] = df['EP'].rank(pct=True)

# 合成得分
df['value_score'] = (df['BP_rank'] + df['EP_rank']) / 2

# 分组
df['group'] = pd.qcut(df['value_score'], 5, labels=['Q1','Q2','Q3','Q4','Q5'])
该因子在回测中通常呈现Q5(高价值得分)组合长期跑赢Q1(低价值得分)组合的特征。但需注意行业中性化处理,避免因子暴露过度集中于银行、地产等低估值行业。
五、常见误区与复盘
复盘时建议重点检查:因子IC均值与稳定性、多空组合净值曲线、行业暴露、与动量/质量因子的相关性。只有理解价值因子的收益来源与风险特征,才能在多因子框架中合理配置权重,避免单一因子失效带来的组合回撤。
价值因子是因子投资的基石之一。掌握其定义、指标与逻辑,是后续构建价值动量质量低波复合因子的第一步。只有在理解每个因子独立行为的基础上,才能更好地实现因子间的互补与协同。