1. 课程导入
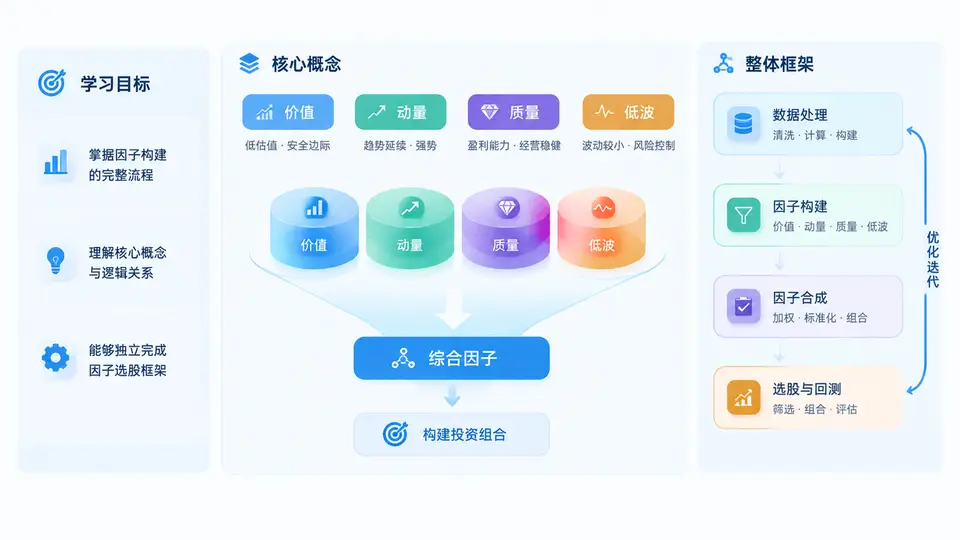
欢迎进入《价值动量质量低波因子构建实战》。在量化投资中,因子不是孤立的神秘公式,而是一套把投资逻辑翻译成可计算、可回测、可迭代的工程语言。本课程围绕价值、动量、质量、低波四类经典因子展开,目标不是让你记住几个指标,而是让你具备从经济含义出发,完成数据准备、因子计算、有效性检验、组合构建与风险复盘的完整能力。
一、学习目标:从“知道因子”到“会造因子”
本课程结束时,你应当能够独立完成一条因子研究流水线。具体目标分为四层:
- 概念层:理解价值、动量、质量、低波四类因子的经济学解释、适用市场环境与常见代理变量。
- 数据层:掌握股票池、财务数据、行情数据、行业分类与交易成本数据的对齐方法,处理停牌、退市、ST、新股等特殊样本。
- 计算层:能够用 Python 与 pandas 实现因子原始值计算、去极值、标准化、中性化与合成。
- 验证层:能够通过 IC、分层回测、多空组合、换手率与归因分析判断因子是否真正有效。
二、核心概念:四类因子的经济逻辑
价值因子认为,价格低于基本面价值的股票长期可能获得超额收益,常见代理变量包括市净率 PB、市盈率 PE、市销率 PS、股息率等。动量因子认为,过去表现较强的股票在中期内可能延续强势,常用 12 个月收益率剔除最近 1 个月来计算。质量因子关注企业盈利质量、财务稳健与经营效率,常用 ROE、毛利率、资产负债率、应计利润等衡量。低波因子则认为,低波动股票在风险调整后可能表现更优,常用历史波动率、Beta、下行波动率来刻画。
四类因子并非彼此独立。价值股可能同时具备高质量特征,低波股也可能集中在某些行业。因此,实战中需要关注因子相关性、行业暴露与风格暴露,避免把同一个风险敞口重复计算。
| 因子类别 | 核心逻辑 | 常见代理变量 | 主要风险 |
|---|---|---|---|
| 价值 | 价格偏离基本面价值后可能修复 | PB、PE、PS、股息率 | 价值陷阱、行业集中 |
| 动量 | 中期强势可能延续 | 12-1 月收益率、相对强弱 | 反转、拥挤交易 |
| 质量 | 优质企业更可能持续创造回报 | ROE、毛利率、应计利润 | 财务粉饰、滞后性 |
| 低波 | 低风险股票风险调整后收益更优 | 历史波动率、Beta、下行波动 | 利率敏感、行业偏斜 |
三、整体框架:一条可复用的因子流水线
本课程后续章节将按照“数据—计算—检验—组合—复盘”的主线推进。你可以把它理解为一条工厂流水线:原料是数据,工艺是因子计算与处理,质检是有效性检验,成品是组合权重,售后是归因与迭代。
股票池构建
  → 数据清洗与对齐
  → 因子原始值计算
  → 去极值、标准化、中性化
  → 单因子 IC / 分层回测
  → 多因子合成与权重分配
  → 组合优化与交易成本控制
  → 绩效归因与风险复盘
  → 参数迭代与样本外验证
这条流水线中,最容易出错的往往不是公式,而是数据对齐。例如财务数据存在公告滞后,若直接把最新财报匹配到当天价格,就会产生未来函数。再如停牌股票的价格缺失,若简单向前填充,可能虚增因子暴露。实战中必须坚持“当时可得”原则,确保每个调仓日只使用该日之前已经公开的信息。
四、案例场景:一个简化的多因子选股流程
假设我们要在沪深 300 成分股中构建一个价值、质量、低波三因子组合。每月最后一个交易日,我们计算每只股票的 PB 倒数、ROE 与过去 60 日波动率,分别进行去极值与标准化,再按等权合成综合得分,选取前 30 只股票等权买入,持有至下月调仓。这个流程虽然简化,但已经包含因子构建的核心环节:样本池、因子方向、数据预处理、合成方式、调仓频率与持仓规则。
在后续章节中,我们会逐步加入动量因子、行业中性化、市值中性化、交易成本与换手率约束,使组合更接近真实可交易策略。你需要重点观察:加入一个新因子后,组合收益、波动、最大回撤与换手率如何变化;因子之间的相关性是否导致风险集中;在不同市场阶段,因子表现是否出现明显切换。
五、复盘要点与学习路径
- 先理解逻辑,再写代码。每个因子都要能回答:它赚的是什么钱?在什么环境下有效?什么时候会失效?
- 先做单因子,再做多因子。单因子检验是地基,跳过它直接合成,很难判断收益来源。
- 先控制风险,再追求收益。行业中性、市值中性、交易成本与换手率约束,往往比提高因子权重更重要。
- 先样本内,再样本外。任何参数选择都应在样本外验证,避免过拟合。
本章没有复杂代码,但建立了整门课程的语言体系。请记住三个关键词:逻辑、数据、验证。逻辑决定因子方向,数据决定因子质量,验证决定因子能否进入实盘。接下来,我们将从数据准备与股票池构建开始,把这条流水线真正跑起来。