3. 高风险客户识别与分类
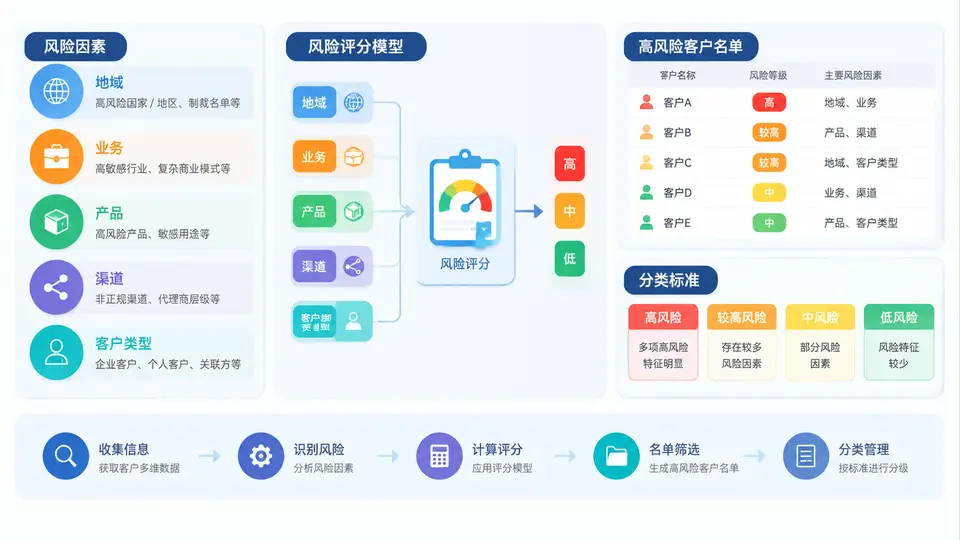
高风险客户识别不是“凭经验拍脑袋”,而是把监管要求、机构风险偏好和客户事实信息,转化为可执行、可复核、可审计的判断过程。EDD增强尽调的前提,是先用统一口径回答三个问题:谁可能高风险?为什么高风险?高风险到什么程度?本节围绕风险因素、评分模型、名单与分类标准展开,帮助你把“识别”做成一条可落地的流水线。
一、核心原理:风险因素决定风险画像
高风险客户识别的底层逻辑是:客户的风险由多个维度共同决定,而不是由单一标签决定。常见维度包括地域、业务、产品、渠道、客户类型。每个维度都包含若干风险因子,因子叠加后形成客户的风险画像,再映射到风险等级与尽调强度。
- 地域:是否涉及FATF高风险司法管辖区、受制裁地区、避税港、跨境资金高频流动地区。
- 业务:现金密集型、跨境贸易、虚拟资产、贵金属、博彩、军品、医药等敏感行业。
- 产品:是否使用匿名性高、跨境便捷、复杂嵌套的产品,如私人银行、信托、离岸公司、复杂衍生品。
- 渠道:非面对面开户、第三方代理、中介批量推荐、线上快速开户等渠道风险更高。
- 客户类型:政治公众人物(PEP)、外国官员、国有企业高管、非居民、空壳公司、复杂股权结构实体。
关键原则:风险因素不是“有或无”的二元判断,而是“程度+组合”的判断。一个客户可能地域风险低,但产品与渠道风险高,最终仍可能被定为高风险。
二、方法流程:从风险因素到评分模型
建议采用“因素识别—权重赋值—评分计算—等级映射—名单管理”的五步流程。每一步都要留下可追溯的记录,便于后续复核与监管检查。
- 因素识别:根据机构业务范围,列出所有可能的风险因子,并明确数据来源(开户资料、工商信息、制裁名单、交易行为等)。
- 权重赋值:结合监管处罚案例与内部风险偏好,为不同维度分配权重。例如地域25%、业务20%、产品20%、渠道15%、客户类型20%。
- 评分计算:对每个因子打分(如1-5分),乘以权重后加总,得到客户风险总分。
- 等级映射:将总分映射为低、中、高风险。例如0-40低风险,41-70中风险,71-100高风险。
- 名单管理:高风险客户进入EDD名单,触发增强尽调、定期复审与持续监控。
评分模型可以用简单规则实现,也可以用评分卡。以下是一个可配置的评分参数示例:
风险评分参数示例:
地域权重 = 0.25
业务权重 = 0.20
产品权重 = 0.20
渠道权重 = 0.15
客户类型权重 = 0.20

因子评分范围:1(低)~5(高)
总分 = Σ(因子分 × 维度权重) × 20
等级阈值:
低风险:0~40
中风险:41~70
高风险:71~100
提示:评分模型不是越复杂越好。关键是因子可获取、权重可解释、结果可复核。对于无法获取的数据,应设置“未知”处理规则,而不是直接忽略。
三、高风险客户名单与分类标准
高风险客户名单不是静态黑名单,而是动态管理清单。建议按“触发原因”分类,便于后续采取差异化EDD措施。常见分类标准如下表:
| 分类 | 典型触发因素 | EDD重点 |
|---|---|---|
| 地域高风险 | FATF高风险地区、制裁地区、避税港 | 资金来源、交易目的、跨境资金路径 |
| 业务高风险 | 现金密集、虚拟资产、跨境贸易、博彩 | 业务真实性、交易对手、发票与物流 |
| 产品高风险 | 私人银行、信托、离岸公司、复杂嵌套 | 受益所有人、控制结构、资金最终流向 |
| 渠道高风险 | 非面对面、第三方代理、中介批量推荐 | 身份核验、代理授权、开户意图 |
| 客户类型高风险 | PEP、外国官员、空壳公司、复杂股权 | 财富来源、政治关联、实际控制人 |
名单管理应包含三个动作:准入触发(开户或关系建立时命中高风险因子)、存量复审(定期或事件驱动重新评分)、退出机制(风险降低后可降级,但需留痕)。
四、案例与复盘:评分模型如何避免误判
某客户为境内居民,开户渠道为线上非面对面,业务为跨境电商,交易对手涉及东南亚多国。按评分模型:地域3分、业务4分、产品2分、渠道4分、客户类型2分,加权后总分约68分,属于中高风险。若仅看“客户类型”会误判为低风险,但渠道与业务叠加后风险显著上升。
复盘时发现两个常见误区:
- 误区一:只看单一维度。例如只关注PEP名单,忽略渠道与产品风险,导致高风险客户漏识别。
- 误区二:评分后不更新。客户业务转型、交易行为变化后未重新评分,名单长期失效。
警告:高风险客户识别不是一次性动作。监管检查中,常见问题是“评分模型有,但未实际运行”或“名单有,但无复审记录”。必须把评分、名单、EDD措施形成闭环。
最后,建议将风险因素、评分模型与名单标准固化为制度文件,并定期校准权重与阈值。只有识别准确,后续EDD增强尽调才能有的放矢,既控制风险,又避免对低风险客户过度打扰。