3. 客户风险评级概述
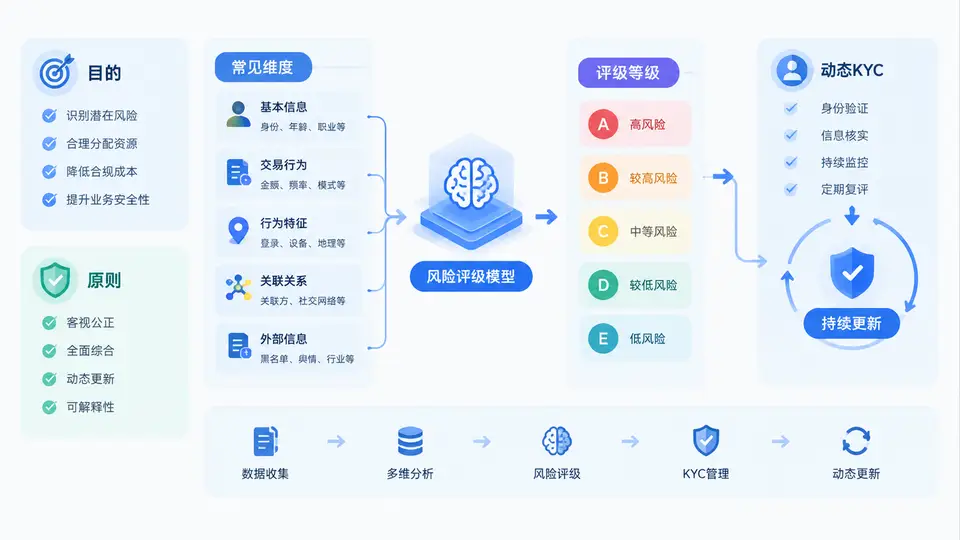
在反洗钱与客户尽职调查体系中,客户风险评级是连接“了解你的客户”(KYC)与差异化管控措施的核心枢纽。它并非一次性的合规动作,而是一个持续校准的动态过程。本节将从目的、原则、维度与等级划分四个层面,建立对风险评级的整体认知,为后续模型设计与动态KYC实战打下概念基础。
一、风险评级的核心目的
风险评级的本质,是把有限的合规资源投向风险更高的客户与业务关系。其目的可归纳为三个层次:
- 合规目的:满足监管对客户尽职调查、持续监控与可疑交易报告的要求,形成可审计、可追溯的评级依据。
- 风控目的:识别高风险客户,触发强化尽职调查(EDD)、限制交易、提高审批层级等差异化措施。
- 经营目的:在风险可控的前提下降低低风险客户的摩擦成本,实现“该严则严、该简则简”的资源配置。
风险评级不是给客户“贴标签”,而是为后续管控措施提供决策依据。评级结果必须能够映射到具体的KYC动作,否则评级就失去了业务意义。
二、风险评级的基本原则
设计评级体系时,应遵循以下原则,避免模型“看起来合理、用起来失效”:
- 风险为本原则:评级维度与权重应反映真实风险暴露,而非仅依据客户身份或地域等单一因素。
- 可解释性原则:每个客户的评级结果应能追溯到具体维度与规则,便于内部复核与监管问询。
- 动态更新原则:客户风险随交易行为、身份变更、外部事件而变化,评级必须支持定期与触发式重评。
- 一致性原则:同一机构内不同业务线、不同分支机构应采用统一的评级标准与阈值。
- 审慎性原则:在信息不足或存在疑点时,应倾向于给出较高风险等级,而非默认低风险。
三、常见评级维度
客户风险评级通常从“客户自身属性”与“业务关系属性”两个方向展开。以下清单列出了实务中最常见的维度及其典型观察点:
| 维度类别 | 具体维度 | 典型观察点 |
|---|---|---|
| 客户身份 | 职业与行业 | 是否涉及现金密集型行业、政治敏感行业、虚拟资产等 |
| 客户身份 | 地域 | 国籍、注册地、经营地是否位于高风险国家或地区 |
| 客户身份 | 政治公众人物(PEP) | 本人及近亲属、密切关系人是否属于PEP |
| 业务关系 | 账户与产品 | 是否使用高风险产品、跨境账户、代理行关系 |
| 业务关系 | 交易行为 | 交易频率、金额、对手方、现金占比、与身份匹配度 |
| 业务关系 | 渠道 | 是否通过非面对面渠道建立关系、是否使用高风险支付通道 |
| 外部信息 | 负面新闻与制裁 | 是否命中制裁名单、负面舆情、执法调查 |
在实际建模中,这些维度会被进一步量化为指标,并赋予不同权重。例如,PEP身份通常直接触发高风险,而交易频率异常则可能作为动态调级因子。
四、评级等级划分与映射
评级等级的数量没有统一标准,常见为三档、四档或五档。等级划分的关键在于:每一档都必须有明确的管控措施与之对应。以下是一个典型的三档划分示例:
低风险(Low):
  - 简化尽职调查(SDD)
  - 定期重评周期:36个月
  - 交易监控:标准规则

中风险(Medium):
  - 标准尽职调查(CDD)
  - 定期重评周期:12个月
  - 交易监控:增强规则

高风险(High):
  - 强化尽职调查(EDD)
  - 定期重评周期:6个月或更短
  - 交易监控:高频复核 + 人工介入
等级划分不宜过多。超过五档时,相邻档位之间的管控措施往往难以区分,反而增加操作复杂度与主观判断空间。
五、案例场景:评级如何影响KYC动作
假设某客户为一家注册在高风险地区的贸易公司,法定代表人为PEP,账户主要用于跨境收付款。评级过程如下:
- 地域维度:高风险地区,加分;
- PEP维度:直接触发高风险规则;
- 业务关系维度:跨境账户,加分;
- 综合结果:高风险。
对应的KYC动作包括:收集更详细的受益所有人信息、核实资金来源与用途、提高交易监控频率、缩短重评周期至6个月,并在开户审批中增加高级别复核。若该客户后续交易行为趋于稳定且无负面信息,可在重评时考虑调降至中风险。
六、常见误区与复盘
误区一:评级一次定终身。客户风险是动态的,静态评级会导致高风险客户长期脱离监控,或低风险客户被过度打扰。
误区二:唯分数论。模型分数只是参考,PEP、制裁命中、负面新闻等“一票否决”类规则必须独立于分数之外。
误区三:维度越多越好。维度过多会导致权重稀释与共线性,反而降低模型区分度。
误区四:评级与措施脱节。若高风险客户仍执行标准监控,评级就沦为形式。
误区二:唯分数论。模型分数只是参考,PEP、制裁命中、负面新闻等“一票否决”类规则必须独立于分数之外。
误区三:维度越多越好。维度过多会导致权重稀释与共线性,反而降低模型区分度。
误区四:评级与措施脱节。若高风险客户仍执行标准监控,评级就沦为形式。
复盘时,应重点检查:评级结果是否可解释、重评是否按时触发、高风险客户是否真正执行了EDD、低风险客户是否被误判为高风险而导致资源浪费。只有将评级嵌入到动态KYC流程中,风险评级才能从“合规文档”转变为“风控工具”。