1. 课程导入
一、从一个真实场景说起:为什么“客户是谁”越来越难回答
某银行客户经理在开户尽调时遇到这样一家公司:注册地在开曼,股东是一家BVI公司,BVI公司的唯一股东是另一家香港公司,香港公司的董事是一位职业秘书,而真正的资金提供者、最终决策人却从未出现在任何一层股权文件里。客户经理能拿到营业执照、公司章程、董事名册,却依然无法回答监管最关心的问题:这家公司最终由谁拥有、由谁控制、收益归谁?
这正是受益所有人(Ultimate Beneficial Owner,简称UBO)制度要解决的核心问题。UBO穿透识别不是简单的“查股东”,而是沿着股权、控制权、收益权三条线索,穿透多层法律实体、信托、合伙、代持等复杂结构,最终定位到自然人的过程。关系图谱则是把这一过程结构化、可视化、可验证地呈现出来。
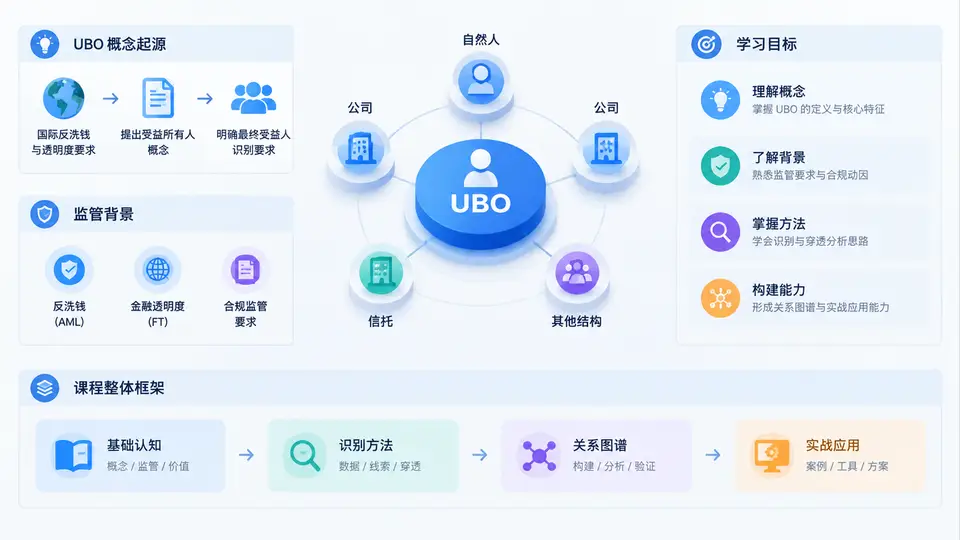
二、UBO概念的起源与监管演进
UBO概念并非凭空出现,它经历了从反洗钱合规工具到全球监管共识的演进过程。
- 1988年:巴塞尔银行监管委员会发布《关于防止犯罪分子利用银行系统洗钱的声明》,首次提出“了解你的客户”(KYC)原则,强调银行应识别客户真实身份。
- 2001年:美国《爱国者法案》第326条要求金融机构建立客户识别程序(CIP),并强化对空壳公司和代理账户的审查。
- 2012年:FATF(金融行动特别工作组)修订《40项建议》,明确要求各国建立UBO信息登记与获取机制,将“受益所有人”定义为最终拥有或控制客户的自然人。
- 2015年至今:欧盟第四、第五、第六反洗钱指令(AMLD4/5/6)相继出台,要求成员国建立UBO中央登记册;中国《反洗钱法》修订、《市场主体受益所有人信息管理办法》等法规逐步落地,UBO识别从“原则要求”走向“可执行、可核查、可追责”。
核心结论:UBO监管的本质,是把“形式合规”推向“实质穿透”。监管不再满足于你提交了什么文件,而是追问你是否真正识别了背后的自然人。
三、UBO识别的核心原理:三条穿透线索
UBO穿透识别不是单一维度的查询,而是三条线索并行验证:
- 股权线索:沿持股比例逐层向上穿透,通常以25%为重要阈值(不同司法辖区阈值略有差异),识别直接或间接持有一定比例股权的自然人。
- 控制线索:即使持股未达阈值,若通过协议、章程、董事任命权、否决权等方式实际控制企业,仍应被识别为UBO。
- 收益线索:关注最终享有企业经济利益的自然人,包括信托受益人、合伙企业的实际权益持有人等。
三条线索交叉验证,才能避免“只看股权、漏掉控制”或“只看控制、忽略收益”的常见偏差。
四、方法流程:从数据采集到图谱落地
本课程后续章节将围绕一套可复用的实战流程展开,本章先给出整体框架:
| 阶段 | 关键动作 | 输出物 | 常见风险 |
|---|---|---|---|
| 数据采集 | 工商登记、股东名册、章程、信托契约、董事决议 | 原始资料清单 | 资料缺失、翻译错误、版本过期 |
| 结构解析 | 识别实体类型、持股关系、控制协议、代持安排 | 股权结构图初稿 | 遗漏隐名股东、误判合伙权益 |
| 穿透计算 | 逐层计算持股比例、识别控制路径、判定UBO | UBO候选名单 | 阈值适用错误、重复计算 |
| 图谱构建 | 节点建模、关系建模、属性标注、可视化 | UBO关系图谱 | 节点粒度不一致、关系方向错误 |
| 验证与留痕 | 交叉核验、风险评级、文档归档 | 尽调报告与审计轨迹 | 缺乏复核、无法追溯 |
五、案例场景:一个典型的多层穿透示例
假设某客户为“A投资有限公司”,其股权结构如下:
A投资有限公司(中国)
  ├── 股东:B控股有限公司(香港)持股 60%
  │     ├── 股东:C家族信托(开曼)持股 100%
  │     │     ├── 受托人:D信托公司
  │     │     └── 受益人:张某(自然人)
  │     └── 董事:李某(拥有重大事项否决权)
  └── 股东:E合伙企业(中国)持股 40%
        ├── GP:F管理公司(持股 1%,执行事务合伙人)
        └── LP:王某(自然人,出资 99%)
在这个结构中,UBO识别不能只看A公司的直接股东。沿股权线索,张某通过C信托间接持有A公司60%权益;沿控制线索,李某虽不持股,但拥有否决权,可能构成控制型UBO;沿收益线索,王某作为LP享有E合伙企业99%收益,也应纳入识别范围。最终UBO名单可能包括张某、李某、王某三人,而非仅张某一人。
实战提示:信托、合伙、代持是UBO穿透的三大“深水区”。信托要看受益人,合伙要看GP与LP的权责分配,代持要看实际出资与决策证据。
六、常见误区与复盘
- 误区一:把“股东”等同于“UBO”。股东可能是壳公司、信托或代持人,UBO必须是最终自然人。
- 误区二:只穿透到第一层境外公司就停止。监管要求穿透至最终自然人,不能以“境外信息难获取”为由中断。
- 误区三:忽略控制权与收益权。持股未达25%但拥有否决权、任命权或超额收益分配权的自然人,同样可能是UBO。
- 误区四:图谱只画股权、不标关系属性。关系图谱应区分持股、控制、收益、代持等关系类型,否则无法支撑风险判断。
复盘要点:UBO识别的质量不取决于你查了多少层,而取决于你是否能对每一个UBO判定给出可验证的证据链。图谱是证据链的载体,不是装饰品。
七、学习目标与整体课程框架
通过本课程,你将能够:
- 准确理解UBO的监管定义、适用阈值与司法差异;
- 掌握股权、控制、收益三条穿透线索的实战方法;
- 独立完成从数据采集到UBO判定的全流程操作;
- 构建可验证、可追溯、可解释的UBO关系图谱;
- 识别并规避信托、合伙、代持等复杂结构中的常见陷阱。