1. 课程导入
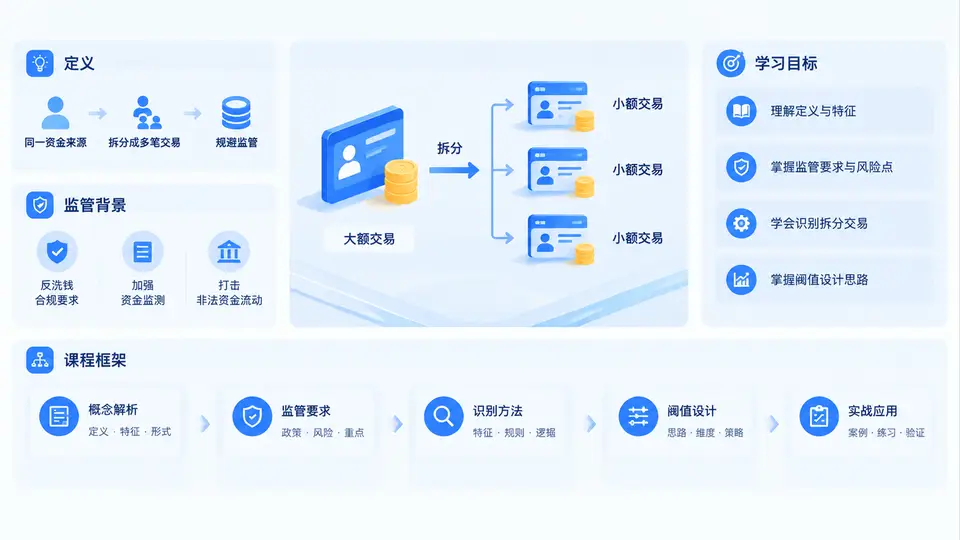
在反洗钱与金融犯罪合规领域,Structuring(拆分交易)是最经典、最容易被低估、也最容易在系统里被“漏报”的风险行为之一。它并不依赖伪造身份、黑客攻击或跨境复杂链路,而是利用规则阈值与人工审查之间的缝隙,把一笔本应触发报告的大额交易,拆成多笔看起来“正常”的小额交易。对金融机构而言,识别拆分交易不仅是监管要求,更是检验交易监测体系是否真正有效的试金石。
一、什么是Structuring:核心定义与构成要件
Structuring通常指为了规避法定报告门槛、内部审查阈值或尽职调查触发条件,故意将资金拆分为多笔低于阈值的交易。在不同司法辖区,它可能被称为“拆分现金交易”“规避报告义务”“smurfing(蚂蚁搬家式交易)”。其核心不在于金额大小,而在于意图与模式:交易是否被刻意设计成低于某个敏感线,且在同一主体、同一账户、同一团伙或同一时间窗口内呈现出重复性、规律性。
从合规视角看,判断拆分交易通常需要同时观察四个维度:
- 金额维度:单笔接近但低于报告阈值,如9,000、9,500、9,900等。
- 时间维度:短时间内高频发生,如24小时、7天、30天窗口内集中出现。
- 主体维度:同一客户、同一受益人、同一设备、同一IP、同一网点或同一柜员。
- 意图维度:是否存在规避报告、规避审查、规避冻结或规避税务申报的合理怀疑。
关键提醒:拆分交易不一定要求每笔都低于阈值。实践中常见“低于阈值为主、偶尔略高于阈值”的混合模式,目的是让整体看起来更自然。因此,阈值设计不能只做单笔硬规则,还要结合聚合与行为序列。
二、监管背景:为什么拆分交易始终是执法重点
全球主要反洗钱制度都围绕“阈值触发报告”建立。例如美国《银行保密法》要求金融机构对超过1万美元的现金交易提交CTR(Currency Transaction Report),并明确将“为规避报告而拆分交易”列为联邦犯罪。FATF建议中强调,金融机构应识别可疑交易模式,而非仅依赖固定金额。中国《金融机构大额交易和可疑交易报告管理办法》同样规定了大额交易报告标准,并要求对“明显拆分、频繁交易”等可疑情形进行报告。
监管趋势正在从“单笔阈值合规”转向“风险为本的动态监测”。这意味着:
- 阈值不再是唯一防线:监管更关注机构是否理解客户、是否识别规避意图。
- 聚合视图成为标配:按客户、账户、对手方、设备、时间段聚合,才能看到拆分全貌。
- 模型可解释性要求提高:为什么这笔交易被判定为拆分,必须有规则、参数和证据链。
- 处罚案例持续增加:多家国际银行因拆分交易监测失效被重罚,说明“有系统但没效果”同样构成合规缺陷。
三、方法流程:从阈值设计到拆分识别的闭环
本课程后续章节会逐步展开,但导入阶段需要先建立整体方法论。拆分交易识别不是“设一个金额线”那么简单,而是一个从规则到模型、从告警到复盘的闭环。
| 阶段 | 核心任务 | 关键输出 | 常见工具/参数 |
|---|---|---|---|
| 阈值设计 | 确定报告线、预警线、观察线 | 阈值矩阵与优先级 | 监管阈值、内部风险偏好、客户分层 |
| 数据聚合 | 按主体与时间窗口汇总交易 | 客户日/周/月聚合视图 | SQL窗口函数、流批一体、图计算 |
| 模式识别 | 识别高频、接近阈值、多账户等模式 | 拆分嫌疑名单与评分 | 规则引擎、孤立森林、序列模型 |
| 告警与调查 | 生成可解释告警并进入人工审查 | 可疑交易报告/结案记录 | 案件管理系统、证据链模板 |
| 复盘与调优 | 评估误报漏报,调整阈值与模型 | 阈值版本与效果报告 | 混淆矩阵、命中率、回溯测试 |
一个典型的聚合查询思路如下,用于发现“同一客户在7天内多笔接近阈值”的拆分嫌疑:
SELECT customer_id,
       COUNT(*) AS txn_count,
       SUM(amount) AS total_amount,
       AVG(amount) AS avg_amount,
       MAX(amount) AS max_amount
FROM transactions
WHERE txn_date >= CURRENT_DATE - INTERVAL '7 days'
  AND amount BETWEEN 8000 AND 9999
GROUP BY customer_id
HAVING COUNT(*) >= 3
   AND SUM(amount) > 20000
ORDER BY txn_count DESC;这段SQL并不复杂,但它体现了拆分识别的核心思想:单笔看正常,聚合看异常。如果只监控单笔是否超过1万,上述模式会完全消失。
四、案例与场景:拆分交易在真实业务中的样子
场景一:某客户连续5天在同一网点存入9,800元现金,每次柜员不同,金额高度接近但均低于1万。单笔看是正常现金存款,聚合后呈现明显规避意图。
场景二:某企业对公账户向多个个人账户转账,每笔4.9万,备注为“货款”,但收款人之间无真实贸易关系,且资金最终归集到同一实际控制人。这是利用“对私转账阈值”和“多账户分散”进行拆分。
场景三:跨境汇款中,客户将一笔大额资金拆成多笔低于申报门槛的汇款,使用不同亲属账户、不同银行、不同日期,试图绕过外汇申报与反洗钱审查。
教学提示:拆分交易的识别难点不在“发现大额”,而在“发现刻意变小”。因此,接近阈值的交易密度、重复性和主体关联性,往往比绝对金额更有价值。
五、常见误区与复盘:为什么很多机构识别失败
- 误区一:只设一条硬阈值。例如只报“单笔≥1万”,拆分交易会自然绕过。
- 误区二:只看单账户,不看团伙。多账户、多网点、多设备拆分需要图关系与聚合视图。
- 误区三:忽略时间窗口。同样5笔交易,分布在5个月和5小时内,风险完全不同。
- 误区四:告警不可解释。调查人员无法理解为什么被判定为拆分,导致大量误报被关闭。
- 误区五:阈值长期不调优。客户行为、监管要求和业务结构都在变化,阈值必须版本化管理。
合规警示:拆分交易监测失效不仅是模型问题,也可能被监管认定为内部控制缺陷。机构需要保留阈值设计依据、模型验证记录和告警处置证据,形成完整可审计链路。
六、学习目标与整体课程框架
通过本课程,你将能够:
- 准确解释Structuring的定义、构成要件与监管要求。
- 设计兼顾监管阈值、内部风险偏好与客户分层的阈值体系。
- 使用聚合、窗口函数、图关系等方法识别拆分模式。
- 构建可解释的拆分交易告警与调查流程。
- 通过复盘与回溯测试持续优化阈值和模型效果。