1. 课程导入
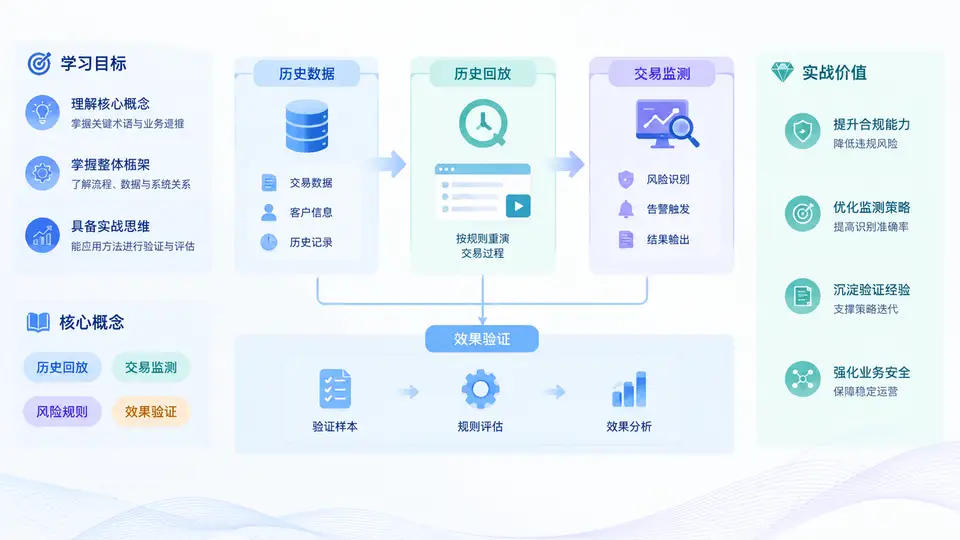
欢迎进入《AML历史回放与交易监测效果验证实战》。在反洗钱(Anti-Money Laundering,AML)工作中,很多团队都面临一个共同困境:交易监测规则上线后,究竟有没有效果?阈值调高调低,是减少了误报还是放过了真实可疑交易?监管检查时,如何证明现有监测体系"有效"?这些问题无法靠主观判断回答,必须依靠可复现、可量化、可追溯的验证手段。本课程要解决的,正是"如何用历史数据回放来验证交易监测效果"这一核心命题。
一、学习目标:学完之后你能做什么
本课程不是泛泛介绍AML概念,而是聚焦"验证"这一工程化环节。完成学习后,你应当具备以下能力:
- 理解回放原理:说清历史回放与实时监测的区别,知道回放为什么能验证监测效果。
- 搭建回放环境:能够从历史交易数据中抽取样本、构造时间切片、还原客户与账户状态。
- 设计验证指标:掌握命中率、误报率、漏报率、覆盖率、告警密度等核心指标的计算口径。
- 执行效果验证:能针对规则、模型、阈值三类对象设计对照实验并解读结果。
- 输出复盘结论:能把验证结果转化为规则优化建议和监管可解释的证据链。
一句话概括学习目标:让"监测有没有用"从一句主观判断,变成一套可复现、可量化、可向监管解释的验证流程。
二、核心概念:先统一语言,再谈方法
在进入实操前,必须先把几个高频概念讲清楚,否则后续章节会出现理解偏差。
| 概念 | 含义 | 在验证中的作用 |
|---|---|---|
| 历史回放(Backtesting) | 用过去某时间段的真实交易数据,按时间顺序重新跑一遍监测规则 | 提供可复现的验证环境,避免"上线即验证"的不可逆风险 |
| 交易监测规则 | 基于金额、频次、对手方、地域等条件触发的告警逻辑 | 被验证对象之一,关注命中与误报 |
| 可疑交易报告(STR/SAR) | 机构向监管提交的疑似洗钱线索报告 | 验证的"正样本"来源,用于衡量漏报 |
| 误报(False Positive) | 规则触发但经分析并非可疑 | 衡量监测成本与运营负担 |
| 漏报(False Negative) | 实际可疑但规则未触发 | 衡量监测体系的风险敞口 |
| 阈值(Threshold) | 触发规则的关键参数,如单笔金额、日累计金额 | 调优的核心杠杆,直接影响误报与漏报的平衡 |
这里要特别强调一个常见误解:回放不等于简单重跑。 回放要求还原当时的数据状态、客户风险等级、账户状态和规则版本。如果拿今天的客户风险等级去跑一年前的交易,结论就失真了。因此回放的第一原则是"时点一致性"。
三、整体框架:从数据到结论的五步流程
本课程后续章节将围绕一条主线展开,这里先给出整体框架,帮助你建立全局视角。
- 数据准备:抽取历史交易、客户信息、账户状态、规则版本,形成回放数据集。
- 环境构造:按时间切片还原状态,确保每个时点使用的数据与当时一致。
- 规则回放:按时间顺序执行监测规则,记录每条告警的触发时点与依据。
- 效果度量:用命中率、误报率、漏报率、覆盖率等指标量化结果。
- 结论输出:形成规则优化建议、阈值调整方案和监管可解释报告。
可以用一段伪代码理解回放的核心逻辑:
for each time_slice in historical_period:
    state = load_state(time_slice)          # 还原当时客户/账户状态
    rules = load_rules(time_slice)          # 加载当时生效的规则版本
    alerts = run_rules(transactions[time_slice], state, rules)
    record_alerts(alerts, time_slice)

metrics = evaluate(recorded_alerts, known_suspicious_cases)
report = summarize(metrics)
这段逻辑看似简单,但每一步都藏着工程细节:状态如何还原、规则版本如何管理、已知可疑案例如何对齐,都是后续章节的重点。
四、实战价值:为什么这件事值得投入
回放与效果验证的价值,体现在三个层面。
- 合规层面:监管越来越强调"监测体系有效性",回放报告是证明有效性的直接证据。
- 风控层面:通过漏报分析发现监测盲区,避免真实可疑交易被放过。
- 运营层面:通过误报分析降低无效告警,把有限的人力集中在高价值线索上。
实战提示:很多机构把"告警数量下降"当作优化成功的标志,这是危险的。告警下降可能来自误报减少,也可能来自漏报增加。只有同时看误报率和漏报率,才能判断优化是否真正有效。
五、常见误区与复盘视角
在正式进入方法细节前,先列出初学者最容易踩的坑,后续章节会逐一展开。
- 误区一:用当前状态回放历史交易。 导致时点不一致,结论不可信。
- 误区二:只看命中率,不看漏报。 命中率高不代表监测全面。
- 误区三:把回放当成一次性任务。 规则、阈值、客户行为都在变,验证需要周期性执行。
- 误区四:忽略规则版本管理。 无法说明某条告警由哪个版本规则触发,监管解释困难。
复盘视角:每一次回放验证都应留下"数据版本、规则版本、指标口径、结论与建议"四要素。缺少任何一项,验证结果都难以复现,也难以向监管或内部审计解释。
本课程后续将沿着"数据准备—环境构造—规则回放—效果度量—结论输出"这条主线,逐章拆解每个环节的方法、工具与实战案例。你现在需要建立的,是一个清晰的认知:AML交易监测效果验证,本质上是一套用历史数据做对照实验的工程方法,而不是一次主观评估。 带着这个认知进入后续学习,你会更容易把零散的技术点串成完整的能力体系。