3. AML与反恐融资基础
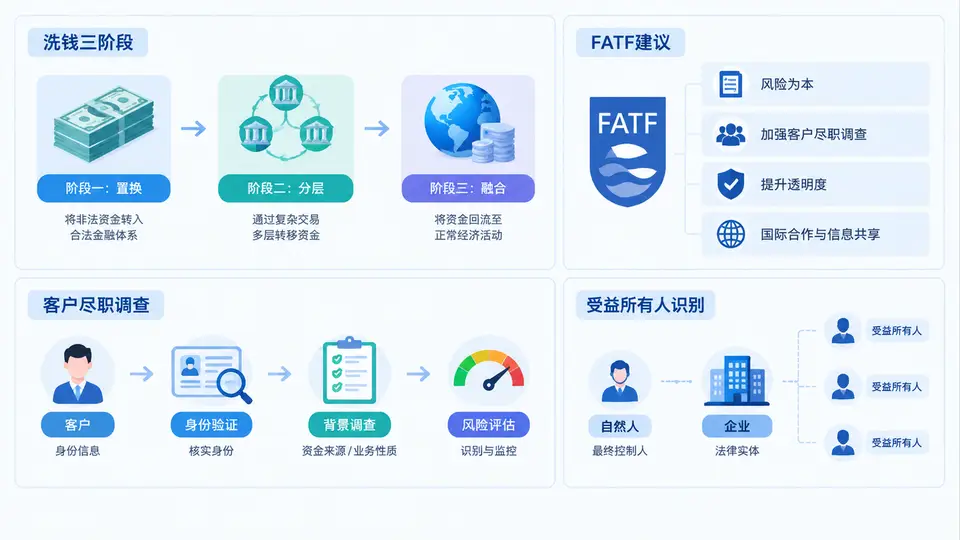
跨境汇款监测之所以复杂,根本原因在于它同时服务于两个目标:一是识别洗钱行为,二是阻断恐怖融资资金链。两者在资金流向上有相似之处,但风险逻辑并不相同。洗钱关注的是“非法所得如何变合法”,恐怖融资关注的则是“合法或非法资金如何被用于恐怖活动”。理解这一区别,是后续所有异常模式识别和规则设计的基础。
一、核心原理:洗钱三阶段与反恐融资的差异
洗钱通常被拆解为三个阶段,这一模型至今仍是交易监测和案件分析的基本框架:
- 处置(Placement):将犯罪所得引入金融体系。典型场景包括拆分现金存入、通过地下钱庄归集、以贸易货款名义混入对公账户。
- 离析(Layering):通过复杂交易掩盖资金来源和所有权。跨境汇款中的多层中转、频繁币种转换、与贸易背景不符的收付汇,都属于离析阶段的高风险表现。
- 融合(Integration):资金以看似合法的形式回到经济体系,如投资房产、股权、理财产品,或作为经营收入回流。
反恐融资不一定经过完整三阶段。恐怖融资可能只涉及小额、高频、跨区域的资金归集,甚至使用合法收入,因此单纯依赖金额阈值往往失效。监测重点应转向收款人性质、地域风险、资金用途与行为一致性。
关键判断:洗钱监测看“资金来源是否非法”,反恐融资监测看“资金最终是否流向恐怖活动或受制裁主体”。两者在客户尽职调查和受益所有人识别上高度重叠,但风险指标不能互相替代。
二、FATF建议与合规框架
FATF(金融行动特别工作组)建议是全球AML/CFT监管的基准。与跨境汇款监测最直接相关的是建议16(电汇),它要求汇款机构在跨境电汇中附带汇款人姓名、账号、地址或身份证号等信息,并确保信息在链条中完整传递。若信息缺失,接收机构应加强审查,甚至拒绝处理。
此外,建议10(客户尽职调查)、建议24(法人和法律安排的透明度和受益所有人)、建议20(可疑交易报告)共同构成操作闭环。实务中,银行和支付机构通常将其转化为内部制度,例如:
跨境汇款监测规则示例(伪配置):
rule: CROSS_BORDER_WIRE_MONITOR
  required_fields:
    - originator_name
    - originator_account
    - originator_address_or_id
    - beneficiary_name
    - beneficiary_account
  risk_flags:
    - missing_originator_info
    - high_risk_jurisdiction
    - sanctions_hit
    - unusual_amount_vs_profile
  action:
    - hold_for_review
    - generate_STR_if_confirmed
该配置体现了FATF建议16的核心:信息完整性是跨境汇款监测的第一道门槛。缺失关键字段本身就是风险信号,而不只是数据质量问题。
三、客户尽职调查与受益所有人识别
客户尽职调查(CDD)不是开户时的一次性动作,而是贯穿业务关系的持续过程。其核心步骤包括:
- 识别客户身份:核实姓名、证件、地址、联系方式,并验证真实性。
- 了解业务关系目的和性质:客户为何需要跨境汇款,资金用途与经营背景是否匹配。
- 识别受益所有人:穿透股权和控制关系,找到最终自然人或实际控制人。
- 持续监控:根据风险等级调整审查频率,及时更新客户信息。
受益所有人识别是跨境汇款监测中最容易出问题的环节。常见误区是只查到第一层股东就停止,或把名义董事当作受益所有人。正确做法是沿着股权比例、投票权、控制协议、人事任免权等路径穿透,直到找到最终自然人。
| 识别层级 | 核查内容 | 常见风险信号 |
|---|---|---|
| 第一层:直接客户 | 公司注册信息、董事、股东名册 | 注册地与经营地不一致、董事频繁变更 |
| 第二层:中间持股 | 持股比例、投票权、控制协议 | 多层离岸架构、代持协议、复杂合伙安排 |
| 第三层:最终自然人 | 身份、制裁名单、政治公众人物状态 | 与制裁主体关联、隐瞒真实控制关系 |
四、案例与复盘:一笔被拦截的跨境汇款
某银行监测系统收到一笔从香港汇往东南亚某国的电汇,金额为8.7万美元,汇款人为一家贸易公司,收款人为个人。系统触发以下规则:
- 收款人为个人,但汇款用途标注为“货款”;
- 汇款人注册地为离岸地,实际经营地址缺失;
- 收款人所在国属于FATF高风险司法管辖区;
- 电汇报文缺少汇款人地址信息。
人工复核发现,该贸易公司股权由两层离岸公司持有,最终受益所有人为一名政治公众人物。进一步调查显示,收款人与该政治公众人物存在亲属关系,且资金用途无法提供贸易合同或发票。最终,银行拒绝该笔汇款并提交可疑交易报告。
复盘要点:该案例中,单一规则都不足以定性,但“信息缺失+高风险地域+受益所有人敏感身份+用途不符”形成组合风险。跨境汇款监测应重视规则叠加,而非依赖单点阈值。
常见误区:把受益所有人识别等同于股权穿透,忽略控制权、代持和合伙安排;把反恐融资监测简单等同于制裁名单筛查,忽略小额归集和地域风险;把CDD当作开户一次性任务,忽略持续监控。
掌握洗钱三阶段、FATF建议、CDD和受益所有人识别,是理解后续跨境汇款异常模式的前提。只有在合规框架下建立清晰的客户和交易画像,才能让监测规则真正发挥作用,而不是停留在形式合规。