3. 核心概念
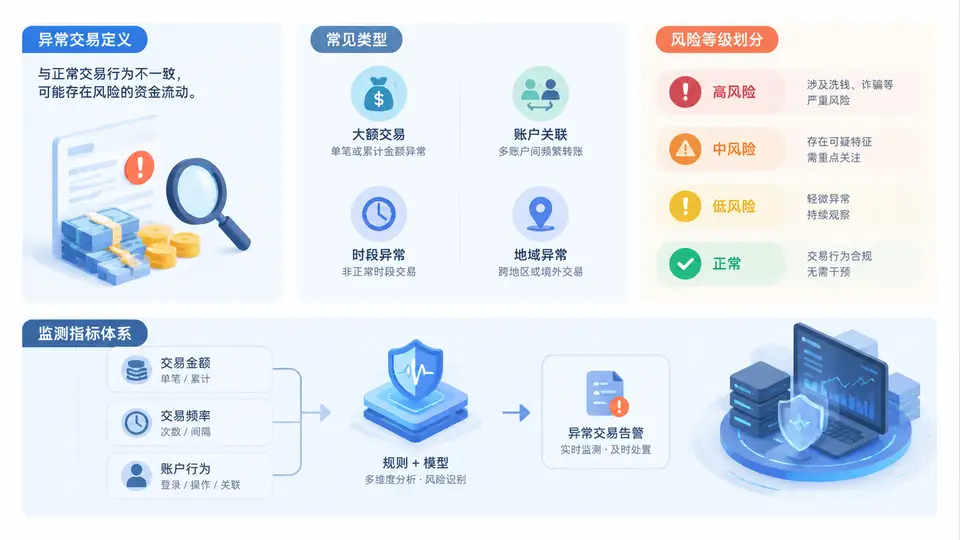
在现金密集型账户的监测工作中,最容易被忽视的不是技术工具,而是概念边界。如果“异常交易”的定义模糊,后续的规则、模型、预警和处置都会失去锚点。本节把四个核心概念一次讲清:什么是异常交易、异常交易有哪些类型、风险等级如何划分、监测指标体系如何搭建。
一、异常交易的定义:偏离“合理预期”的交易
异常交易并不是“违法交易”的同义词,它指的是与账户身份、经营背景、历史行为或行业惯例明显不符,且无法用合理解释覆盖的交易。判断异常的关键不是单笔金额大小,而是“偏离度”和“解释成本”。
可以用一个简单的判定式来理解:
异常信号 = 实际交易特征 − 合理预期特征
合理预期特征 = f(客户身份, 经营范围, 历史模式, 行业惯例, 地域特征)
例如,一家社区便利店月均现金存入 8 万元,某月突然存入 120 万元,且无法说明资金来源,这就是典型的偏离。反之,一家餐饮企业节假日前现金存入上升,属于合理波动,不应简单标记为异常。
二、异常交易的主要类型
现金密集型账户的异常交易通常集中在以下六类,每类对应不同的监测逻辑:
- 拆分交易:将大额现金拆成多笔低于报告阈值的金额,规避大额交易报告。
- 高频存取:短时间内反复现金存入、取出,账户余额长期低位,呈现“过账”特征。
- 集中转入分散转出:多个账户资金归集后,快速以现金或转账方式分散流出。
- 现金与经营规模背离:现金交易量远超行业合理水平,或与纳税申报、发票流水严重不匹配。
- 夜间与异地交易:在非营业时间、非经营地域频繁发生现金操作。
- 关联账户对倒:与固定几个账户之间形成闭环式资金往返,缺乏真实交易背景。
这六类并非互斥,实战中经常叠加出现。监测时不应只盯单一类型,而要观察组合模式。
三、风险等级划分:从“信号”到“优先级”
异常交易被发现后,不能全部同等对待。风险等级划分的目的是把有限的人力投入到最需要核查的案件上。建议采用“三维打分”方式:偏离程度、行为复杂度、解释充分性。
| 风险等级 | 典型特征 | 处置建议 |
|---|---|---|
| 低风险 | 单次偏离,金额较小,客户能提供合理解释 | 记录留痕,持续观察 |
| 中风险 | 多次偏离,涉及拆分或高频,解释不完整 | 补充尽调,调取凭证,加强监测 |
| 高风险 | 组合型异常,涉及关联账户、夜间异地、现金规模严重背离 | 启动可疑交易报告,限制账户功能,移交合规复核 |
| 极高风险 | 疑似洗钱、恐怖融资、地下钱庄等,证据链较完整 | 立即上报,配合监管与执法调查 |
四、监测指标体系:把概念变成可执行规则
监测指标体系是连接“定义”和“系统”的桥梁。一个可落地的现金密集型账户监测体系,通常包含以下五类指标:
- 规模指标:单笔现金金额、日累计现金金额、月累计现金金额、现金占比。
- 频率指标:日交易笔数、周交易笔数、同一柜台/同一设备操作频次。
- 时间指标:夜间交易占比、非营业日交易占比、节假日前后波动率。
- 结构指标:拆分笔数、整数金额占比、关联账户交易占比、现金与转账比例。
- 偏离指标:与历史均值偏离度、与同行业均值偏离度、与纳税申报偏离度。
这些指标可以配置为规则引擎中的参数。例如:
rule: cash_split_detection
condition:
  - single_cash_amount < report_threshold
  - daily_cash_count >= 5
  - daily_cash_total >= report_threshold * 1.5
  - same_counter_within_2h == true
action: generate_alert(level=medium)
指标不是越多越好。指标过多会导致预警泛滥,反而掩盖真正的高风险案件。建议先围绕“拆分、高频、背离”三类核心场景建立最小可用指标体系,再逐步迭代。
五、案例与复盘:一次典型的组合型异常
某地一家小型建材经营部,账户历史月均现金存入约 15 万元。某月起,连续 10 天每天下午 4 点后存入 4.8 万元至 4.9 万元现金,接近但低于 5 万元报告阈值。同时,账户与另外两个个人账户发生多笔整数金额转账,资金到账后迅速取现。
监测系统触发以下信号:拆分交易、高频现金、夜间交易、关联账户对倒。综合评分后定为高风险,合规部门调取凭证后发现该经营部无法提供对应销售合同和发票,最终上报可疑交易。
常见误区有三个:一是把异常等同于违法,导致核查时先入为主;二是只设大额阈值,忽略拆分和频率;三是风险等级长期不更新,导致客户被反复误伤。避免这些误区,才能让异常交易监测既灵敏又准确。