1. 课程导入
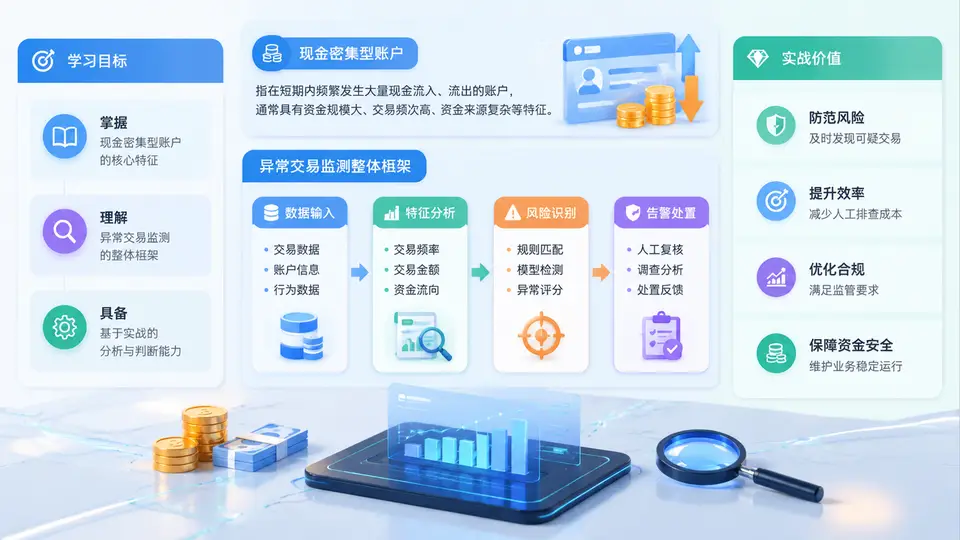
欢迎进入《现金密集型账户异常交易监测实战》。本课程面向银行、支付机构、农信社、村镇银行及反洗钱岗位的一线人员,目标不是停留在概念背诵,而是让您能够独立完成“识别—分析—判断—处置—复盘”的闭环操作。本章作为全课程导入,重点解决三个问题:什么是现金密集型账户,为什么要单独监测,以及用什么框架去监测。
一、学习目标
完成本章后,您应当能够:
- 准确说出现金密集型账户的定义、典型行业与风险特征;
- 理解异常交易监测的整体框架:数据层、规则层、模型层、处置层与反馈层;
- 区分“正常现金周转”与“可疑现金拆分、混同、过渡”之间的边界;
- 建立实战价值意识:监测不是为报表服务,而是为风险拦截与案件线索服务。
二、什么是现金密集型账户
现金密集型账户,是指在日常经营中现金收付占比高、交易笔数多、单笔金额相对分散,且现金来源或用途与行业经营模式高度相关的账户。典型行业包括:餐饮零售、农贸市场、便利店、加油站、停车场、废品回收、典当寄卖、美容美发、棋牌娱乐、小型诊所、教育培训等。这些账户的共同点是:客户以现金支付为主,经营者需要频繁存入现金,再通过转账支付货款、房租、工资或归集资金。
需要强调的是,现金密集本身不是异常。一家早餐店每天存入营业款,完全合理。风险在于:当现金流入流出与经营规模、行业周期、申报信息、税务数据、人员规模明显不匹配时,才进入异常监测视野。
核心判断逻辑:先看“行业是否允许现金密集”,再看“金额、频率、时间、对手、余额留存”是否偏离该行业的合理区间。脱离行业背景谈异常,容易误报;脱离交易细节谈行业,容易漏报。
三、异常交易监测的整体框架
实战中,建议采用五层框架,从数据到处置逐层收敛:
- 数据层:整合账户开户信息、交易流水、现金存取记录、客户身份与受益所有人、税务申报、工商登记、征信与司法信息。
- 规则层:设置阈值与逻辑规则,如单日现金存入超限、整数金额频繁出现、分散存入集中转出、夜间高频交易等。
- 模型层:用聚类、孤立森林、时序异常检测等方法,识别规则覆盖不到的隐蔽模式。
- 处置层:生成预警、分级核查、客户尽调、可疑交易报告、账户管控。
- 反馈层:将核查结论回流,优化规则阈值与模型特征,形成闭环。
下面用一个简化的规则配置示例说明监测参数如何落地:
rule_id: CASH_001
rule_name: 单日现金存入异常
condition:
  cash_deposit_count_1d >= 5
  and cash_deposit_amount_1d >= 50000
  and avg_deposit_amount_30d < 8000
action:
  alert_level: medium
  review_window: 3d
  require_edd: true

rule_id: CASH_002
rule_name: 分散存入集中转出
condition:
  cash_deposit_count_7d >= 8
  and transfer_out_amount_7d >= cash_deposit_amount_7d * 0.85
  and counterparty_count_out_7d <= 2
action:
  alert_level: high
  review_window: 1d
  require_str: true
规则不是越多越好。现金密集型账户的误报率通常较高,必须结合行业基线动态调整。例如农贸市场商户在节假日前现金存入激增,属于季节性正常波动;若系统仍按平日阈值报警,就会淹没真正可疑的线索。
四、案例与场景:三个典型异常模式
| 模式 | 交易表现 | 风险指向 | 核查要点 |
|---|---|---|---|
| 拆分存入 | 同一客户多网点、多柜员、多时段存入接近但低于申报阈值的现金 | 规避大额交易报告 | 比对网点分布、时间间隔、金额尾数 |
| 现金混同 | 经营现金与个人消费、借贷资金混用同一账户 | 资金来源不明、洗钱过渡 | 核查账户用途、对手关系、余额留存 |
| 快进快出 | 现金存入后当日或次日全额转出,账户日终余额极低 | 过渡账户、代收代付 | 追踪转出对手、是否集中、是否与经营匹配 |
以某便利店账户为例:该账户日均现金存入约1.2万元,某月突然出现连续7天每日存入4.8万元,且均在下午3点至4点由同一柜员办理,随后全额转至一个异地个人账户。系统触发“分散存入集中转出”规则。核查发现,该店实际经营面积与客流未变,税务申报销售额未增长,最终确认为出借账户为他人过渡资金。这个案例说明:异常不在于现金多,而在于现金与经营实质脱节,且资金流向高度集中。
五、常见误区与复盘
误区一:只看金额,不看行业。同样日存5万元,对加油站可能正常,对小型理发店则明显异常。
误区二:阈值一刀切。全国统一阈值会忽略地区经济差异、网点客群差异和季节性波动。
误区三:预警即上报。未经过人工尽调与背景核实的预警,直接上报会降低可疑交易报告质量。
误区四:忽视账户生命周期。新开户短期内现金密集、长期不动户突然活跃,都是重要信号。
复盘时建议回答四个问题:该账户的行业现金基线是多少?本次偏离是量变还是质变?资金最终流向哪里?如果排除经营因素,剩余解释是否合理?只有把这四个问题回答清楚,监测才真正产生实战价值。
实战提示:现金密集型账户监测的核心不是“抓大放小”,而是“抓偏离、抓集中、抓脱节”。偏离行业基线、资金高度集中、现金与经营实质脱节,三者同时出现时,优先级应显著提高。
本章建立了后续30章的共同语言:现金密集型账户的定义、五层监测框架、三类典型异常模式与四类常见误区。接下来各章将围绕数据采集、规则设计、模型调优、尽调话术、可疑交易报告撰写与账户管控逐项展开,帮助您把框架转化为可执行、可复核、可追溯的日常操作。