3. MCC入门
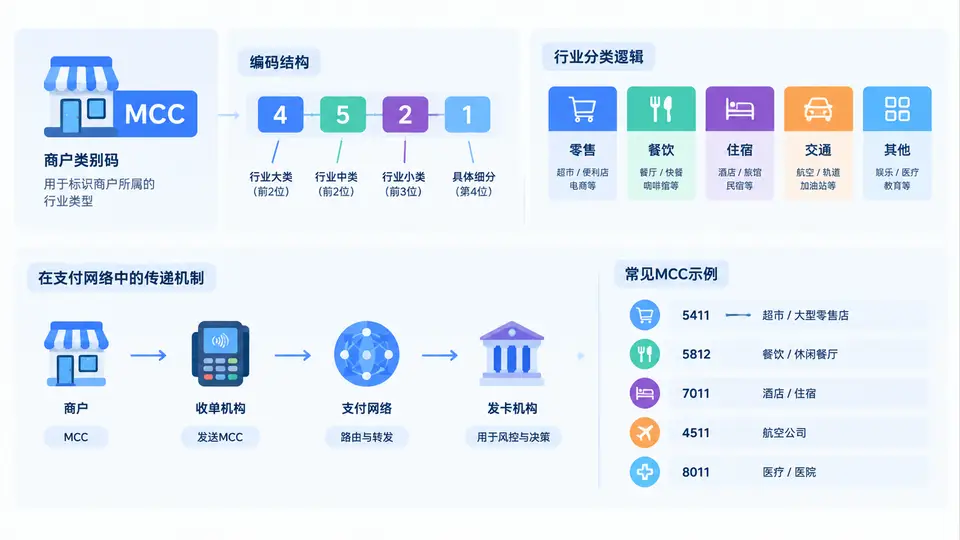
在支付风控体系中,MCC(Merchant Category Code,商户类别码)是最基础也最容易被低估的字段之一。它既不是简单的“行业标签”,也不是风控规则里的装饰性参数,而是贯穿授权、清算、对账、争议处理全链路的结构化分类信号。理解MCC,是构建商户画像和交易风险评分的第一步。
一、MCC的定义与本质
MCC是由ISO 18245标准定义的四位数字代码,用于标识商户所从事的业务类型或服务类别。它最初由收单机构在商户入网时分配,并随交易报文在支付网络中传递。MCC的核心作用不是描述“这家商户卖什么”,而是回答“这笔交易属于哪类消费场景”。
从风控视角看,MCC的本质是场景先验:它提供了交易发生前的行业基线。例如,5541(加油站)的客单价分布、拒付率、跨境交易占比,与5812(餐饮)或7995(博彩)存在显著差异。风控系统正是利用这种行业基线,对偏离正常模式的交易进行预警。
关键认知:MCC描述的是商户的主营业务类别,而非单笔交易的具体商品。同一家超市(5411)可能同时销售食品、日用品和少量电子产品,但交易报文中的MCC仍然是5411。
二、编码结构与行业分类逻辑
MCC采用四位数字编码,虽然ISO 18245并未强制规定每一位的语义,但在实际分配中形成了可观察的区间规律。理解这些区间,有助于快速判断商户类型和风险等级。
| 区间 | 行业大类 | 典型MCC示例 | 风控关注点 |
|---|---|---|---|
| 0000-1499 | 农业、矿业、建筑业 | 0742(兽医)、1520(总承包) | 低频大额、B2B特征 |
| 1500-2999 | 制造业与批发 | 2842(清洁用品)、5045(计算机设备) | 对公交易、账期风险 |
| 3000-3999 | 航空、运输与公用事业 | 3000-3299(航空)、4111(公交) | 跨境、退改签欺诈 |
| 4000-4799 | 交通与物流 | 4511(航空客运)、4784(路桥费) | 高频小额、盗刷测试 |
| 4800-4999 | 通信与公共事业 | 4814(电信)、4900(水电燃气) | 代扣、订阅欺诈 |
| 5000-5599 | 零售与批发 | 5411(超市)、5541(加油站) | 客单价分布、套现风险 |
| 5600-5699 | 服装与鞋类 | 5651(服装零售)、5691(男女装) | 退货欺诈、季节性 |
| 5700-5799 | 家居与建材 | 5712(家具)、5732(电子产品) | 高价值、二次销售 |
| 5800-5899 | 餐饮与食品 | 5812(餐饮)、5814(快餐) | 高频小额、时段集中 |
| 5900-5999 | 杂项零售 | 5912(药店)、5999(综合零售) | 品类混杂、套码风险 |
| 6000-6999 | 金融与保险 | 6011(ATM取现)、6300(保险) | 资金归集、洗钱风险 |
| 7000-7299 | 住宿与旅游 | 7011(酒店)、7273(租车) | 预授权、No-show欺诈 |
| 7300-7999 | 商业服务与娱乐 | 7372(软件)、7995(博彩) | 虚拟商品、高风险 |
| 8000-8999 | 专业服务与医疗 | 8011(医生)、8062(医院) | 医保欺诈、大额低频 |
| 9000-9999 | 政府与公共事务 | 9211(法院)、9399(政府服务) | 低风险、低频 |
需要强调的是,区间规律是经验总结而非标准强制。部分MCC存在历史遗留的“跳码”现象,例如某些收单机构将高风险商户违规注册为低风险MCC,这正是风控中“MCC套码”问题的根源。
三、MCC在支付网络中的传递机制
MCC并非在交易发生时由发卡行实时判断,而是由收单机构在商户入网时确定,并写入授权请求报文。其传递路径如下:
- 商户入网:收单机构根据商户营业执照、经营内容,参照ISO 18245分配MCC,并录入收单系统。
- 交易发起:持卡人在商户POS或线上网关发起支付,收单系统将MCC写入ISO 8583报文的DE 18域(Merchant Category Code)。
- 网络转接:卡组织(如银联、Visa、Mastercard)接收报文,将MCC随授权请求转发至发卡行。
- 发卡行决策:发卡行风控系统读取DE 18域,结合MCC对应的行业基线、持卡人历史行为、交易金额等维度进行评分。
- 清算与对账:清算报文中MCC同样存在,用于手续费计算、对账和争议处理。
ISO 8583 授权请求报文片段(简化):
DE 2  : 622588****1234        // 主账号
DE 3  : 000000                // 处理码
DE 4  : 000000012500          // 交易金额 125.00
DE 18 : 5812                  // MCC:餐饮
DE 41 : 12345678              // 终端号
DE 42 : 876543210987654       // 商户号
DE 49 : 156                   // 货币代码 CNY
工程提示:在日志排查中,DE 18域是定位MCC问题的第一入口。若发现同一商户号在不同交易中MCC不一致,通常意味着收单系统存在多MCC配置或套码行为。
四、常见MCC示例与风控场景
以下列举风控实战中高频出现的MCC及其典型风险特征:
- 5411(超市/便利店):客单价低、交易频次高、时段分布广。风险点在于大额交易异常、套现集中。
- 5541(加油站):客单价中等、地理位置集中。风险点在于异地盗刷、油卡套现。
- 5812(餐饮):高频小额、周末峰值明显。风险点在于测试交易、小额盗刷验证。
- 7995(博彩):高风险MCC,多数发卡行直接拒绝或加强验证。风险点在于洗钱、跨境资金转移。
- 6011(ATM取现):现金类交易,风险点在于盗刷取现、境外取现异常。
- 7372(软件/云服务):虚拟商品、订阅制。风险点在于试用期欺诈、拒付率高。
五、误区与复盘
误区一:MCC等于商户真实行业。部分收单机构为降低手续费或规避风控,将高风险商户注册为低风险MCC,即“套码”。风控系统不能仅依赖MCC,需结合商户名称、交易金额分布、终端位置等多源数据交叉验证。
误区二:MCC在交易链路中不可篡改。实际上,部分收单系统允许动态切换MCC,尤其是在聚合支付和线上网关场景中。风控需监控同一商户号下MCC的稳定性。
误区三:所有卡组织MCC体系完全一致。虽然ISO 18245提供了基础框架,但各卡组织在具体分配和扩展上存在差异。跨境交易中需注意MCC映射问题。
复盘一个典型场景:某商户注册MCC为5812(餐饮),但交易数据显示其客单价集中在3000-5000元,且交易时段集中在凌晨。风控系统通过MCC基线偏离检测触发预警,人工核查后发现该商户实际从事虚拟货币场外交易,属于典型MCC套码。这说明MCC是起点而非终点,必须与行为数据结合才能形成有效判断。