1. 课程导入
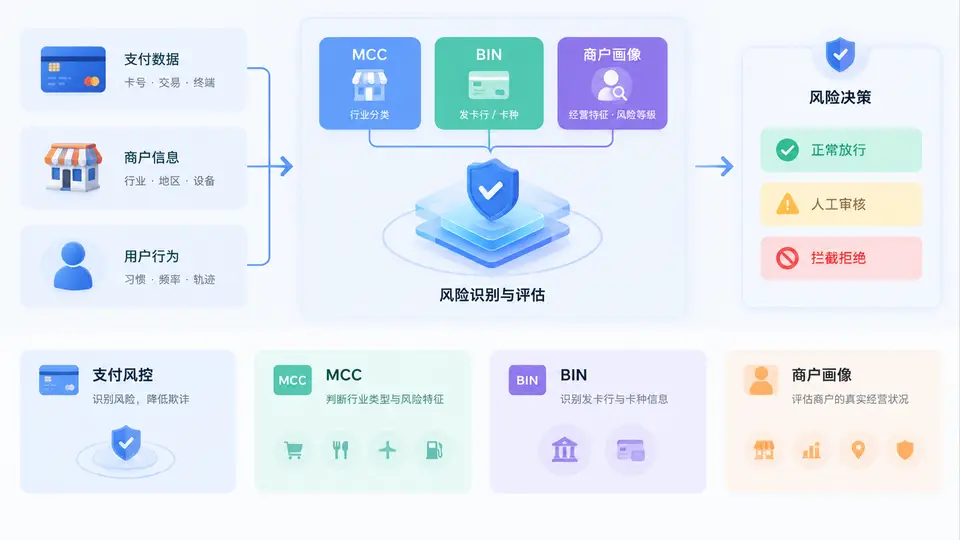
支付风控的目标不是“拒绝更多交易”,而是在欺诈损失、用户体验与业务增长之间找到可解释、可运营的平衡点。要做到这一点,风控系统必须回答三个问题:这笔交易发生在什么场景?这张卡来自哪里?这个商户是谁?MCC、BIN与商户画像,正是回答这三个问题最基础、也最常被低估的三组数据。
一、支付风控的基本概念
支付风控是在授权、清算、拒付与调单等环节中,对交易进行风险识别、决策与处置的过程。它通常包含四个动作:识别(这笔交易是否异常)、决策(放行、拦截或挑战)、处置(冻结、人工审核、二次验证)与复盘(策略是否有效、是否误伤)。
从数据视角看,一笔支付交易至少包含四类信息:
- 主体信息:持卡人、卡号BIN段、发卡行、卡组织。
- 商户信息:商户号、MCC、注册主体、结算账户、历史交易表现。
- 交易信息:金额、币种、时间、渠道、设备、IP、收货地址。
- 行为信息:登录、绑卡、试卡、退款、拒付、投诉等序列行为。
风控策略的本质,是把这些信息转化为规则、评分与模型特征。MCC、BIN和商户画像,分别对应商户侧、卡侧和商户侧的结构化标签,是特征工程中最稳定、最可复用的基础维度。
二、MCC与BIN的核心价值
MCC(Merchant Category Code)是商户类别码,由收单机构为商户分配,用于标识商户主营业务类型,如5411超市、5812餐饮、7995博彩、6011ATM取现等。MCC的核心价值在于:它提供了商户风险的“行业先验”。不同MCC的欺诈率、拒付率、客单价分布差异显著。例如,虚拟商品、博彩、成人内容类MCC天然具有更高的拒付与欺诈风险,而超市、加油等日常消费类MCC则相对稳定。
BIN(Bank Identification Number)是卡号前6至8位,用于标识发卡行、卡组织、卡种与卡等级。BIN的核心价值在于:它提供了卡侧的“身份先验”。通过BIN可以判断发卡行所在国家、是否为借记卡或信用卡、是否为商业卡或礼品卡。高风险BIN段往往集中在特定发卡行或卡种上,例如部分预付费卡BIN段常被用于试卡与套现。
核心原理:MCC回答“钱花在什么行业”,BIN回答“钱从哪张卡来”,商户画像回答“这个商户过去怎么花钱”。三者组合,才能形成对一笔交易的基本风险判断。
下面是一个简化的风控特征提取示例,展示如何从原始交易中解析MCC与BIN:
{
  "txn_id": "T202405180001",
  "amount": 1280.00,
  "currency": "CNY",
  "mcc": "7995",
  "card_bin": "622588",
  "merchant_id": "M10086",
  "channel": "H5",
  "ip_country": "CN"
}

# 风控特征提取
mcc_risk_level = mcc_risk_map.get(mcc, "unknown")   # 7995 -> high
bin_issuer = bin_table.get(card_bin)                  # 622588 -> 某发卡行
is_cross_border = (ip_country != card_country)
三、商户画像的作用
商户画像不是简单的商户档案,而是基于历史交易、结算、拒付、投诉等数据构建的动态风险视图。它通常包含以下维度:
| 画像维度 | 典型指标 | 风控用途 |
|---|---|---|
| 基础属性 | MCC、注册地、结算周期 | 行业先验、区域风险 |
| 交易表现 | 客单价、交易频次、退款率 | 异常波动识别 |
| 风险表现 | 拒付率、欺诈率、投诉率 | 商户分级与限额 |
| 行为序列 | 集中交易、夜间交易、试卡行为 | 实时拦截与挑战 |
商户画像的核心作用是把单笔交易放回商户的历史语境中。同样一笔5000元交易,在超市MCC可能是正常大额消费,在虚拟商品MCC则可能是高风险套现。没有商户画像,风控只能依赖通用规则;有了商户画像,风控才能做到“一商户一策略”。
四、案例与场景:三组数据如何协同
假设风控系统收到一笔交易:金额8000元,MCC为7995(博彩),BIN为某预付费卡段,商户近7天拒付率从0.3%升至4.2%,且交易集中在凌晨2点至4点。单独看任何一个维度都不足以定论,但三者叠加后,风险信号非常明确:
- MCC 7995本身属于高风险行业,需要更高验证强度。
- 预付费卡BIN段常被用于匿名套现,需关注卡侧风险。
- 商户拒付率骤升且交易时间异常,说明商户侧可能已被攻击或主动参与欺诈。
此时风控策略可以从“放行”调整为“拦截并转人工审核”,或要求二次验证。这就是MCC、BIN与商户画像协同的价值:从单点判断升级为多维交叉验证。
实战提示:在策略配置中,建议将MCC与BIN作为基础特征固化到规则引擎中,再叠加商户画像的动态指标。这样既能保证冷启动阶段的覆盖率,又能在数据积累后逐步提升精度。
五、常见误区与复盘
初学者常陷入以下误区:
- 只看MCC就定风险:MCC由收单机构分配,存在错配、套码现象,不能单独作为拦截依据。
- 把BIN当作卡号唯一标识:BIN只代表发卡行与卡种,同一BIN下仍有大量正常卡,需结合行为序列判断。
- 商户画像静态化:商户风险是动态变化的,画像必须按小时或按天更新,否则会滞后于攻击。
- 忽视误伤成本:过度依赖高风险MCC与BIN段拦截,会误伤正常商户与持卡人,需通过灰度与挑战策略平衡。
复盘要点:任何一次风控策略调整后,都要同时观察欺诈率、拒付率、通过率与误伤率四个指标。只盯欺诈率下降,可能导致通过率大幅下滑,最终损害业务健康。
六、课程整体框架与学习路径
本课程共30章,围绕“数据—特征—策略—运营”四条主线展开。第1章建立整体认知后,后续将依次深入:
- 数据基础:MCC编码体系、BIN解析、商户画像数据源与清洗。
- 特征工程:如何从MCC、BIN与商户画像中提取高区分度特征。
- 策略与模型:规则引擎、评分卡、机器学习模型在支付风控中的落地。
- 实战运营:拒付处理、商户分级、策略调优与复盘机制。
学习路径建议:先理解三组数据的来源与含义,再掌握特征提取方法,最后通过案例与策略配置形成闭环。每章都会配有可操作的参数、日志或配置示例,帮助你把知识转化为可落地的风控能力。
本章小结:MCC提供行业先验,BIN提供卡侧先验,商户画像提供动态语境。三者结合,才能让支付风控从“拍脑袋拦截”走向“可解释、可运营、可复盘”的工程化体系。