3. 欺诈风险全景
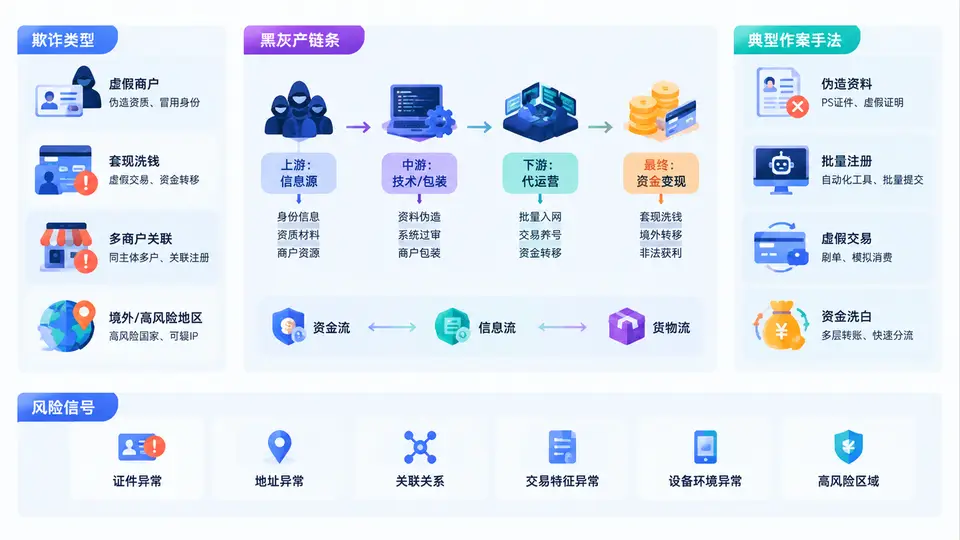
收单商户入网欺诈,本质是欺诈分子借助虚假或受控的商户身份,骗取收单机构信任,进而获取支付通道、结算账户与交易权限,最终完成资金转移、套现、洗钱或诈骗变现。与普通交易欺诈不同,入网欺诈发生在“商户生命周期”的最前端,一旦通过审核,后续风险往往具有持续性、隐蔽性和批量性。因此,理解欺诈风险全景,是设计入网审核策略与风险评级模型的前提。
一、核心原理:入网欺诈为何屡屡得手
收单机构在入网环节面临三重矛盾:一是商业效率要求快速开通、降低门槛;二是合规要求要求实名、实地、真实经营;三是欺诈分子会针对审核规则不断变异。欺诈者通常围绕“身份、经营、场景、结算”四个要素造假,使商户资料在形式上完整、在逻辑上自洽,从而绕过静态审核。
从风险形成机制看,入网欺诈的成功往往依赖三个条件同时成立:
- 身份可伪造或可租借:使用他人身份证、营业执照、银行卡,或购买“四件套”。
- 经营场景可包装:虚构门店、伪造租赁合同、PS经营照片、搭建虚假网站或小程序。
- 结算路径可控制:结算卡实际由欺诈团伙掌握,或通过多层账户快速分流资金。
二、收单商户入网欺诈的主要类型
按欺诈目的与作案形态,常见类型可归纳为以下几类:
| 类型 | 典型表现 | 主要风险 |
|---|---|---|
| 虚假商户 | 伪造营业执照、门店照片、经营地址,无真实经营 | 用于诈骗收款、洗钱、套现 |
| 冒名商户 | 盗用或租借他人身份、执照、银行卡入网 | 真实主体被牵连,资金追索困难 |
| 空壳商户 | 注册后无真实交易,短期集中走账 | 通道转租、跑分、资金过桥 |
| 套现商户 | 虚构交易,信用卡或消费信贷套现 | 信用风险、通道被处罚 |
| 赌博/色情/诈骗收款商户 | 以正常行业名义入网,实际收款用于非法业务 | 法律合规风险、品牌声誉损失 |
| 批量注册商户 | 同一团伙短时间提交大量相似资料 | 规模化欺诈、攻击审核系统 |
三、黑灰产链条:从物料到变现的分工
入网欺诈通常不是单人作案,而是黑灰产链条协同完成。典型链条包括:
- 物料供应层:提供身份证、银行卡、手机号、营业执照、对公账户等“四件套”或“八件套”。
- 技术包装层:制作虚假APP、网站、小程序、经营照片,甚至搭建可过审核的“假门店”。
- 渠道代理层:通过中介、代理、地推人员批量提交商户资料,赚取返佣。
- 入网操作层:熟悉收单机构审核规则,针对性填写资料、接听回访、应对补件。
- 资金变现层:通过虚假交易、扫码、代付、跑分等方式快速转移资金。
- 洗钱分流层:利用多层账户、数字货币、地下钱庄完成资金清洗。
四、典型作案手法与风险信号
以下场景在收单入网审核中高频出现,值得重点识别:
- 资料异常整齐:同一批次商户的地址、电话、邮箱、经营范围高度相似,甚至营业执照编号连号。
- 经营场景与行业不符:注册为餐饮,却无堂食照片;注册为零售,却无库存、无收银台、无真实门店。
- 结算卡异常:多商户共用同一结算卡,或结算卡开户行、开户地与经营地明显不符。
- 联系人异常:同一手机号、同一邮箱、同一紧急联系人反复出现。
- 入网后行为异常:开通后立即大额交易、夜间高频交易、交易金额整数化、退款率极低或极高。
- 设备与IP异常:多个商户在同一设备、同一IP、同一WiFi下提交申请。
在实际审核中,可将风险信号分为“硬信号”和“软信号”。硬信号可直接触发拒绝或人工复核,例如身份冒用、黑名单命中、结算卡涉诈;软信号则用于风险评分,例如资料相似度、行业与场景不匹配、联系人复用等。
风险信号示例(审核规则片段):
规则1:同一结算卡关联商户数 > 3 → 高风险
规则2:同一IP 24小时内提交商户数 > 5 → 批量注册嫌疑
规则3:经营地址与结算卡开户地跨省且无合理解释 → 人工复核
规则4:营业执照注册时间 < 30天 且 申请高限额 → 高风险
规则5:联系人手机号命中黑名单 → 拒绝
五、案例复盘:一个典型批量入网欺诈场景
某收单机构在两周内收到一批“便利店”入网申请,共计40户。表面看,资料齐全:营业执照、法人身份证、门店照片、租赁合同均有。但审核发现:
- 其中28户的租赁合同模板完全一致,仅地址和租金不同;
- 门店照片背景高度相似,疑似同一地点更换招牌;
- 12户共用同一结算卡;
- 申请IP集中在两个城市,但经营地址分布在全国多地;
- 开通后一周内,这些商户集中发生夜间大额扫码交易,随后快速提现。
复盘结论:该批商户属于典型“包装入网+集中变现”的欺诈团伙。若仅依赖单户资料审核,很难发现关联性;只有通过跨商户关联分析,才能识别批量注册与资金归集特征。
六、从风险全景到评级策略
理解欺诈类型、黑灰产链条与风险信号后,下一步就是将其转化为可执行的风险评级。建议从三个维度构建入网风险评分:
- 身份可信度:证件真实性、人脸识别、黑名单命中、历史关联商户。
- 经营真实性:地址核验、门店照片、租赁合同、行业与场景匹配度。
- 资金与行为风险:结算卡关联度、交易频率、金额分布、退款与拒付表现。
只有把“欺诈全景”拆解为可观测、可量化、可迭代的风险信号,收单机构才能在入网环节既守住风险底线,又保持业务效率。风险评级不是一次性动作,而是贯穿商户全生命周期的持续判断。