1. 课程导入
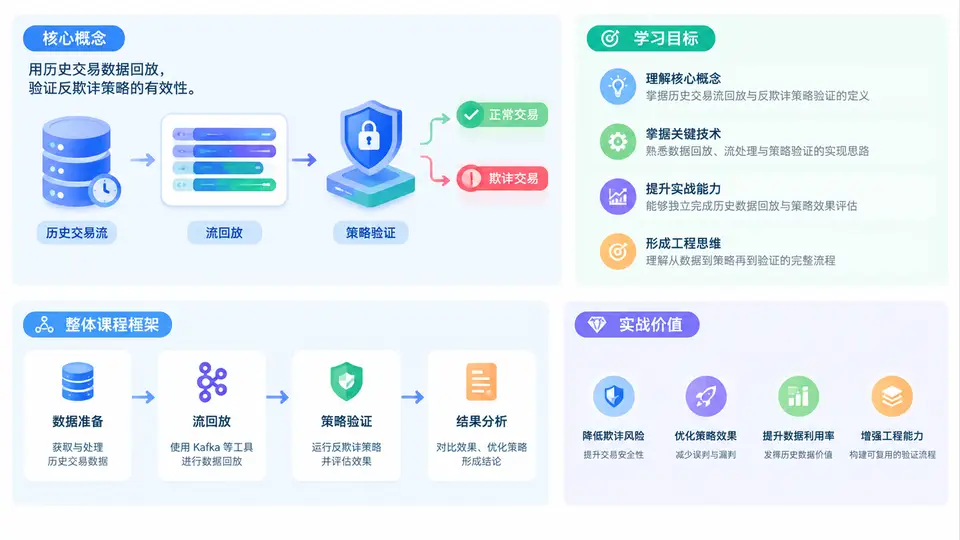
一、什么是历史交易流回放与反欺诈策略验证
在支付、信贷、电商、出行等强交易属性的业务中,反欺诈系统每天要处理海量交易请求,并实时输出“放行、拦截、二次验证、人工审核”等决策。策略上线后,团队最常面对的问题不是“有没有规则”,而是“规则到底有没有用、误伤了多少好人、漏过了多少坏人、在什么场景下失效”。历史交易流回放,就是把过去一段时间真实发生过的交易事件,按照原始时间顺序和原始特征,重新注入到当前或候选的反欺诈决策引擎中,让策略在“已知答案”的数据上重新跑一遍,从而观察其表现。
反欺诈策略验证,则是基于回放结果,对策略的命中率、覆盖率、误杀率、漏杀率、资损拦截率、通过率、响应耗时等指标进行量化评估,并结合案件标签、人工审核结论、资金损失结果,判断策略是否达到上线标准。二者结合,形成一套可重复、可对比、可审计的验证闭环。
需要强调的是,回放不是简单“重跑数据”。真实交易流包含时间戳、设备指纹、IP、账户、商户、订单、行为序列、名单状态、模型分等复杂上下文,任何一项处理不当,都会导致“回放结果好看、线上效果很差”。因此,本课程把回放当作一项工程能力来训练,而不是一次性的脚本任务。
二、学习目标:从“会写规则”到“能验证策略”
本课程面向风控策略、反欺诈运营、数据开发、算法工程和业务安全岗位,目标是让学员完成四个层次的能力跃迁:
- 认知层:理解回放与验证的定义、边界、适用场景,能区分离线回放、在线仿真、影子流量、A/B实验的差异。
- 方法层:掌握从数据准备、特征对齐、时间切片、策略注入、指标计算到结论输出的完整流程。
- 工程层:能使用SQL、Python、Spark、Flink或规则引擎完成可复现的回放任务,并处理时间旅行、特征泄漏、名单快照等典型问题。
- 决策层:能基于验证报告判断策略是否上线、如何调参、如何组合规则与模型,并形成可向业务方解释的结论。
三、整体课程框架:30章如何组织
课程按“导入—基础—方法—工程—实战—复盘”六段式推进,共30章。第1章建立全局认知;第2至6章打牢交易流、事件时间、特征快照、标签体系与策略引擎基础;第7至14章讲解回放方法、验证指标、实验设计与常见陷阱;第15至24章进入工程实战,覆盖批式回放、流式回放、规则与模型联合验证、案件回溯、资损归因;第25至30章以综合项目收尾,完成策略验证报告、上线评审与复盘。
| 阶段 | 章节范围 | 核心产出 |
|---|---|---|
| 导入 | 第1章 | 建立回放与验证的全局认知 |
| 基础 | 第2—6章 | 交易流、时间、特征、标签、策略引擎 |
| 方法 | 第7—14章 | 回放流程、指标体系、实验设计、陷阱识别 |
| 工程 | 第15—24章 | 批流回放、规则模型联合验证、归因分析 |
| 实战 | 第25—30章 | 综合项目、验证报告、上线评审、复盘 |
四、核心原理:回放为什么能验证策略
回放的有效性建立在三个前提上:第一,历史交易流保留了决策发生前的信息,不能把决策后的结果混入特征;第二,策略引擎在回放时接收到的输入,应尽量与线上一致;第三,验证指标必须与业务目标对齐,不能只看命中数。其核心原理可以用一句话概括:用已知结果的历史数据,构造一个可重复的决策环境,观察候选策略在该环境中的行为与代价。
下面是一个最小回放任务的伪代码示意,重点在于“按事件时间排序、逐条注入、记录决策”:
for event in sorted(history_events, key=lambda e: e.event_time):
    features = build_features(event, snapshot_store)
    decision = candidate_policy.evaluate(features)
    result = compare(decision, event.label, event.amount)
    metrics.record(result)
report = metrics.summarize()这段代码看似简单,但build_features是否使用了未来数据、snapshot_store是否按时间点取值、candidate_policy是否与线上版本一致,都会决定验证结论是否可信。
五、典型场景与误区复盘
回放与验证常见于以下场景:新规则上线前评估、模型迭代对比、名单策略调整、大促前压力测试、案件集中爆发后的策略回溯、监管审计中的决策解释。不同场景关注点不同:上线前更关注误杀与漏杀平衡,案件回溯更关注资损归因,监管审计更关注可解释与可追溯。
正确的复盘方式是:先固定数据切片与标签口径,再固定策略版本与特征快照,最后固定指标定义与阈值。任何一次回放报告,都应能回答“用了哪段数据、哪个策略版本、什么特征口径、指标如何计算、结论是否可复现”。
六、实战价值:为什么值得投入
反欺诈策略的试错成本极高。一次误杀可能带来大量客诉与流失,一次漏杀可能造成直接资损与监管风险。历史交易流回放与策略验证,把“上线后才知道”变成“上线前可量化”,把“拍脑袋调参”变成“有依据决策”。它不仅能降低资损和误伤,还能沉淀可复用的验证资产:标准数据集、指标模板、回放脚本、评审清单。长期看,这套能力会成为风控团队从“规则运营”走向“策略工程”的关键基础设施。